
私たちの暮らしに欠かせないもの――たとえば、電気・ガス、食料品、交通費。最近はどれもこれも、じわじわと値上がりしていますよね。
現役世代の方は、通勤費が会社負担であまりピンとこないかもしれませんが、リタイア後は自費で移動する機会が増えます。病院への通院や、趣味の旅行に出かけるにも、交通費が家計をじわりと圧迫してきます。
実際、2024年の総務省「家計調査年報」によると、2人以上の勤労者世帯で交通・通信費の平均支出は月5万円近く。家計への影響は無視できません。
こうした物価上昇を踏まえ、政府では対策のひとつとして「住民税非課税世帯への3万円給付金」の支給が進められています。
今回は、この給付金の概要についてわかりやすくご紹介していきます。
1. 止まらぬ物価高に家計は苦しく!みんなの生活はどれぐらい厳しくなっている?
2025年3月6日、SOMPOダイレクト損害保険株式会社が公表した 物価高が家計に与える影響についての調査結果(※)によると、回答者の約4割が物価高の影響で生活がとても厳しいと実感していることが分かりました。
また、最も値上がりの影響が大きいと感じているものとして66.5%の人が「食品」と回答。「実際のところ、物価高により生活はどれぐらい厳しくなっていると実感していますか」という問いに対する回答は以下の通りです。
「実際のところ、物価高により生活はどれぐらい厳しくなっていると実感していますか。 」(単一回答:n=904)1/8

出所:SOMPOダイレクト損害保険株式会社【第2弾】物価高による家計への影響を調査(PRTIMES)2025年3月6日
- 本当に厳しい。明日の食べ物にも困るレベル:6.4%
- かなり厳しい。貯金を切り崩すレベル:は30.4%
- やや厳しいが、出費を抑えることでやりくりできている:52.0%
- 実際のところまったくこまっていない、これまでと変わらない:6.7%
- 答えたくない:4.4%
このように、約9割の人が昨今の物価高に何らかの厳しさを感じていることが浮き彫りとなりました。
止まらぬ物価高騰が世代を超えた多くの家計を圧迫するいま、政府の物価高騰対策の一環として「住民税非課税世帯への3万円の給付金」の給付作業が進行中です。
次ではこの給付金のあらましに触れておきます。
※調査概要※
調査名:【第2弾】物価高による家計への影響を調査
調査元:SOMPOダイレクト損害保険株式会社
調査時期:2024年12月
調査方法:インターネット調査
調査対象:全国の20歳以上の男女1042人(男性510人、女性532人)
2. 2025年【3万円給付金】住民税非課税世帯を対象に支給が進行中!
「住民税非課税世帯を対象とする3万円の給付金」は、特に物価高の影響を受けやすい低所得者世帯を支援する目的で、2024年度補正予算に盛り込まれました。
まずは、この給付金の概要を整理しておきましょう。
※対象世帯となる要件や、給付スケジュール、申請方法については、自治体により異なります。ホームページや広報誌などで最新情報を確認してください。
2.1 住民税非課税世帯への《3万円給付金》子ども加算あり
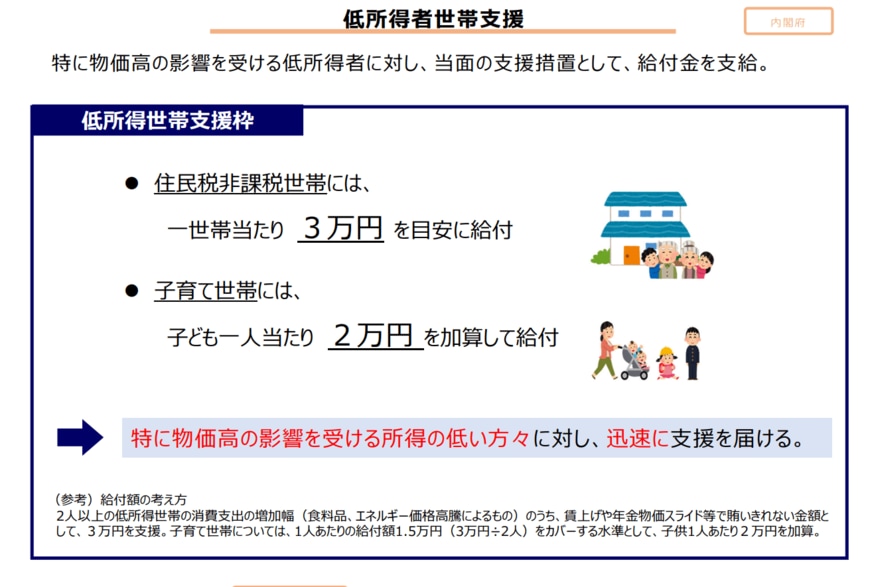
今回の給付金は、1世帯あたり3万円が基本です。支給対象となる世帯の中でも子育て世帯には「子ども加算」として、18歳以下の児童1人につき2万円が「こども加算」として上乗せ支給されます。
ここで挙がった「住民税非課税世帯」は、しばしば国や自治体による各種助成や優遇の対象要件となる区分です。次では住民税非課税となるボーダーラインについても確認していきます。
3. 住民税非課税世帯ってどんな世帯?住民税の基本も整理!

「住民税非課税世帯」は、今回の給付金のような公的支援の対象基準としてよく使われる区分です。所得に関係なく一律で課税される「均等割」と、所得に応じて決まる「所得割」の両方が免除されている世帯のことです(※)。
住民税が非課税となるのは、以下のいずれかに該当する場合です。
- 生活保護を受けている
- 障害者、未成年者、寡婦、ひとり親で、前年の所得が135万円以下
- 前年の所得が各市町村の定める基準を下回る
ただし、3つめの所得基準は自治体ごとに異なります。次で具体例を挙げながら見ていきましょう。
※なお「住民税の所得割のみ非課税となるケース」もあります。ただし今回の給付金の対象となるかどうかは自治体により異なるため、必ずお住まいの市区町村などの基準をご確認ください。
4. 住民税非課税世帯:ボーダーラインとなる所得の目安は?
世帯全員の住民税が非課税となる世帯を「住民税非課税世帯」といいます。
先ほど触れたように、住民税が非課税となる所得要件は、自治体ごとに異なります。一例として、東京都23区内の基準を見てみましょう。
4.1 住民税非課税世帯に該当する要件(東京都23区内の例)
(1) 生活保護法による生活扶助を受けている方
(2) 障害者・未成年者・寡婦又は寡夫で、前年中の合計所得金額が135万円以下(給与所得者の場合は、年収204万4000円未満)の方
(3) 前年中の合計所得金額が下記の方
- 同一生計配偶者又は扶養親族がいる場合:35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
- 同一生計配偶者及び扶養親族がいない場合:45万円以下
東京都23区内の場合、扶養家族がいない場合の所得目安は45万円以下です。ただし所得は、年収から経費や各種控除を差し引いたあとの金額です。次では収入(年収)換算で見てみましょう。
4.2 住民税非課税世帯:ボーダーラインとなる収入の目安は?(東京都港区の例)

- アルバイトやパート:給与収入が100万円以下
- 65歳以上で年金受給のみ:年金収入が155万円以下
- 65歳未満で年金受給のみ:年金収入が105万円以下
- 不動産収入等所得:収入から必要経費を引き、合計所得が45万円以下
東京都港区での場合、アルバイトやパートなどの「給与収入」ならば、住民税非課税に該当する収入目安は「100万円以下」です。
一方、年金収入のみであれば住民税非課税世帯となる収入目安の基準は上がります。65歳未満は「105万円以下」ですが、65歳以上になると「155万円以下」にまで引き上がります。
なお、不動産収入などの所得になると、収入から必要経費を差し引いた合計所得が「45万円以下」となり、大幅に下がりますね。
5. 老齢年金世帯が「住民税非課税世帯」になりやすいワケ
前述の年収目安からは、老齢年金を受け取るシニア世帯は住民税非課税世帯に当てはまりやすいことが推測できます。
住民税が課税される世帯の割合は、60歳代で78.3%、70歳代で64.1%、80歳代では47.5%と低下していきます。
年金生活に入り収入が減り、住民税非課税となる所得基準を下回る世帯が増えるためと考えられます。遺族年金が非課税であることも、高齢者に住民税非課税世帯が多い要因の一つと言えるでしょう。
ただし、住民税非課税の判定の基準はあくまでも「収入」です。例えば金融資産をたくさん持っている場合などでも、年金収入が基準額以下で住民税非課税となる場合は、今回の給付金の支給対象となります。
6. まとめ
今回は、最近話題になっている「住民税非課税世帯への3万円給付金」についてお届けしました。
年金暮らしがスタートすると、現役の頃よりどうしても収入は減りますよね。
そんな中で、光熱費や交通費といった毎月の固定費がじわじわ上がってくると、やっぱり不安になります。そういう意味では、今回の3万円の支援は、家計の足しとしてうれしい制度かもしれません。
ただし、こうした給付金は住んでいる地域によってルールが違う場合もあるので要注意。対象になるか、申請が必要か、などは各自治体で変わるので、「自分も当てはまりそう」と思ったら、まずは市区町村の情報をチェックしておくのがおすすめです。
そしてもうひとつ大事なのが、金融資産の持ち方。NISAやiDeCo、保険や債券など…最近は資産運用の選択肢も増えていますが、「なんとなく人気だから」で始めるのはちょっと危険。思わぬところで支援の対象外になってしまうこともあるんです。
これからの老後に向けて、無理なく備えていくためにも、まずは自分のお金の状況を見える化しておくことが大切です。不安に振り回されないように、使える制度や自分に合った運用方法を、少しずつ選んでいきましょう。
7. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
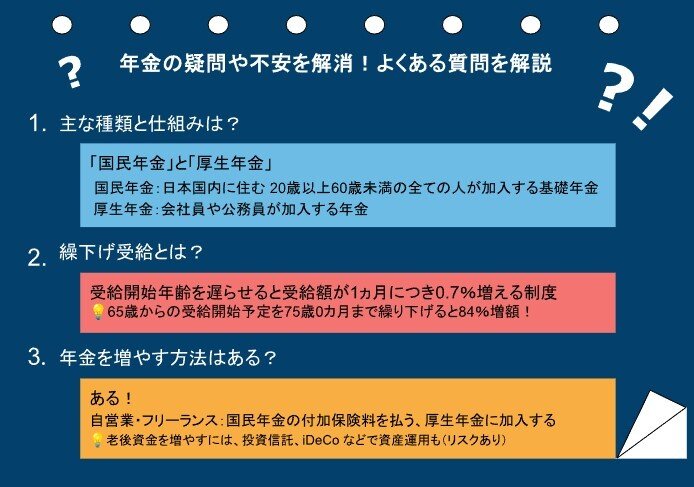
「年金って難しそう…」と感じている人は、多いのではないでしょうか。でも、基本のポイントを押さえると、意外とシンプルなのです。ここでは、年金についてよくある疑問について、わかりやすくお答えしていきます。
7.1 年金の仕組みってどうなってるの?
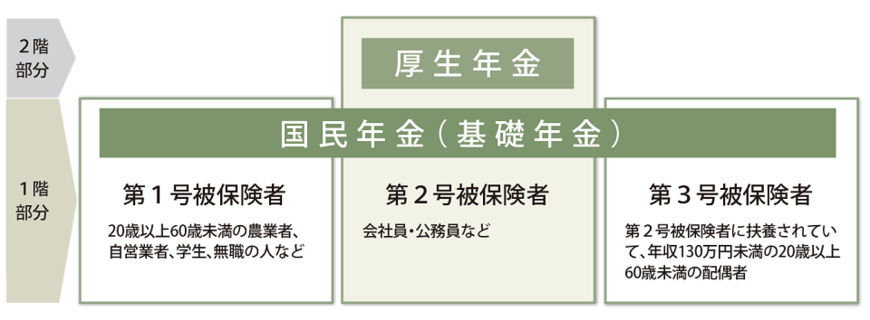
まず、日本の公的年金は「2階建て」構造です。下の階が「国民年金」、その上に「厚生年金」があるイメージです。
国民年金
国民年金は、20歳から60歳未満の全員が加入対象。特に自営業やフリーランスの方がメインです。
毎月決まった金額を支払います。いわば、年金の基礎部分です。
厚生年金
厚生年金は、会社員や公務員の方が加入対象です。こちらは収入に応じて保険料が変わるので、もらえる年金額も収入の影響が大きくなってきます。
そのため、個人差が出やすくなっています。
7.2 「繰下げ受給」って実際どうなの?
通常、年金は65歳からもらうものですが、「まだ働けるし、今すぐ必要じゃない」という方には「繰下げ受給」という選択肢があります。簡単に言うと、年金の受け取りを後回しにして、もらう額を増やす方法です。
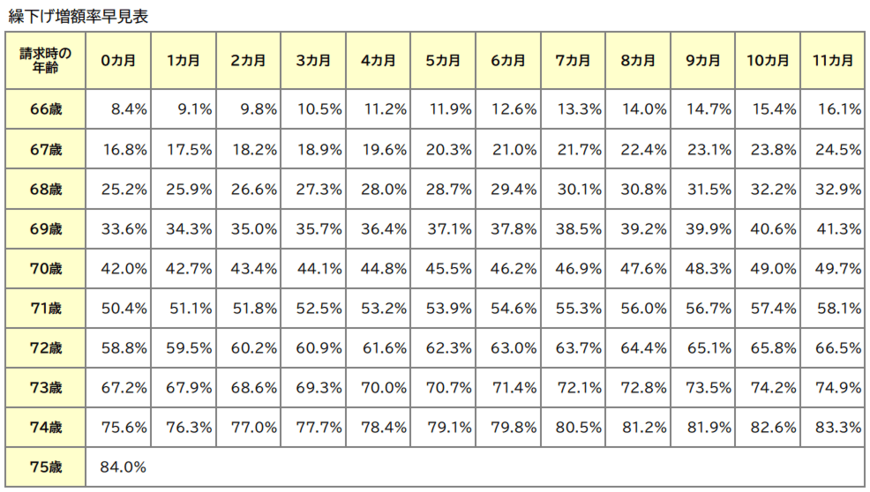
たとえば、65歳で受け取る予定を75歳まで繰り下げると、年金額が84%も増えるんです。
もし健康で他にも収入源があるなら、繰下げ受給を検討してみる価値は十分にあるでしょう。
7.3 年金や老後資金をもっと増やすには?
繰下げ受給以外にも、年金や老後資金を増やす手段はいくつかあります。
国民年金の付加保険料を払う
自営業やフリーランスの方は、少し追加で保険料を払うことで、将来もらえる年金額をアップできます。
厚生年金に加入する
もし可能なら、厚生年金に加入するのも手です。もし国民年金だけに加入していた場合、会社員になったり、厚生年金が適用されるような働き方を選ぶと、年金額が増えます。
資産運用に挑戦
iDeCo(個人型確定拠出年金)や投資信託での資産運用も有効です。
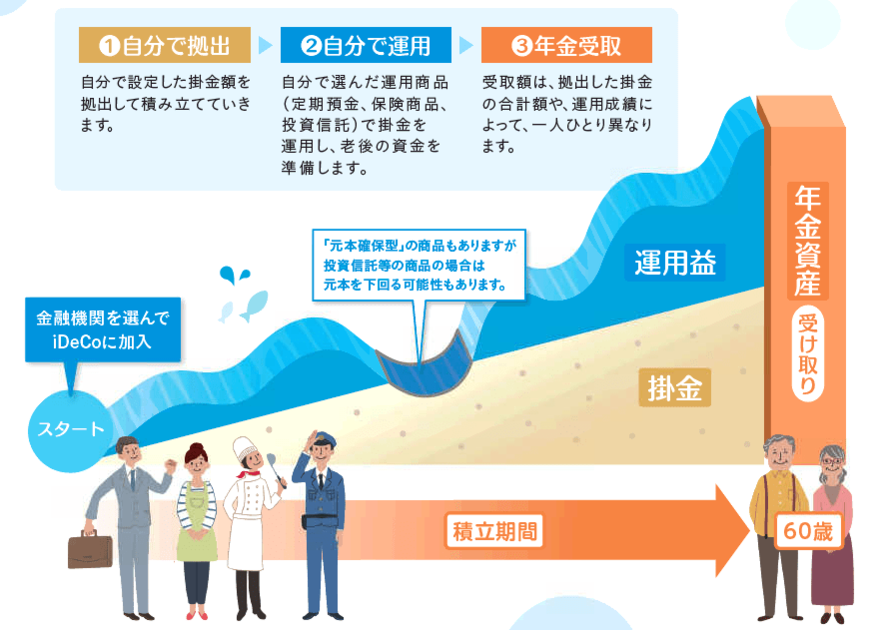
ただし、これは場合によっては元本割れのリスクもあるので、まずはしっかり調べてからスタートするのが大事。お金の増やし方も「焦らずじっくり」がポイントです。
これで、年金の仕組みが少しクリアになったでしょうか?
ちょっとずつでも理解を深めていくと、老後への不安が少しずつ減っていきますよ。将来に向けて、一緒に準備を始めていきましょう。



参考資料
- SOMPOダイレクト損害保険株式会社【第2弾】物価高による家計への影響を調査
- 内閣府特命担当大臣「国民の安心・安全と持続的な成長に向けた総合経済対策」~全ての世代の現在・将来の賃金・所得を増やす~政策ファイル(2024年11月)
- 総務省「個人住民税」
- 東京都主税局「個人住民税」
- 港区「住民税(特別区民税・都民税)はどういう場合に非課税になりますか。」
- 厚生労働省「令和5年国民生活基礎調査」
横野 会由子