


厚生労働省から、2025年度の基礎年金額が「6万9308円」と公表されました。4月の年金支給は2月、3月分として支給されるため、実際に2025年度の金額での支給が始まるのは、6月13日からとなっています。
年金の詳しい情報は、毎年送られてくる「ねんきん定期便」で確認できます。しかし、なかにはねんきん定期便の内容を詳しく見なかったり、年金の情報自体をチェックしていなかったりする人もいるでしょう。
しかし、年金受給が迫ってくる50歳代になれば、自分が受け取る年金について知っておかなければ、老後の家計のやりくりが苦しくなる可能性もあるでしょう。
この記事では、50歳代の人がチェックすべきねんきん定期便のポイントについて解説します。
1. ねんきん定期便の仕組み
ねんきん定期便は、毎年自分の誕生月に日本年金機構から送られてくる書類です。年齢によって送られてくるものや記載される内容などが異なります。

50歳代は、50〜58歳と59歳とで送られてくるものが異なります。50歳〜58歳で送られてくるのは、ハガキのねんきん定期便です。記載されているのは以下の内容です。
- 保険料納付額
- 月別状況(直近13月)
- 年金加入期間
- 老齢年金の種類と見込額
直近13ヶ月間の保険料納付状況や見込み受給額などを確認できます。
一方、59歳のときに送られてくるねんきん定期便は封書のものです。記載内容は以下のとおりです。
- 保険料納付額
- 年金加入期間
- 老齢年金の種類と見込額
- 年金加入履歴
- 月別状況(全期間)
50歳以降に受け取るねんきん定期便は支給が目前に迫ってきていることもあり、50歳未満のものとは内容が異なります。
たとえば、年金受給額については、50歳未満は加入実績に応じた金額が記載されていましたが、50歳以降は60歳まで加入した場合に受け取れる老齢年金の見込額が記載されています。
また、59歳時点のものは年金の加入履歴やすべての期間の保険料納付状況がチェックできます。50歳以上の人は、今まで以上にねんきん定期便によく目を通しておいたほうがよいでしょう。
では、ねんきん定期便のチェックすべき項目について、次章で解説します。
2. ねんきん定期便のチェックすべき項目6つ
50歳代で受け取るねんきん定期便には、1枚のハガキにさまざまな情報が網羅されています。また、59歳になると封書でねんきん定期便が送られてくるため、より多くの情報が記載されています。
しかし、すべてを細かくチェックするのは時間がかかり、面倒という人もいるでしょう。


受給前に確かめておきたいポイントを6つに絞って紹介します。この6箇所だけはぜひチェックしてみてください。
2.1 繰下げ受給をした場合の受給額
繰下げ受給をした際の受給額(図:b、c欄)は、以下の3つのパターンの受給見込額が記載されています。
- 繰下げなし
- 5年繰下げ
- 10年繰下げ
年金の繰下げ受給は、年金の受給タイミングを遅らせて1ヶ月あたり0.7%の年金が増額される制度です。繰下げは最長10年まで可能で、1年で8.4%、5年で42%、10年で84%の年金が増額されます。
繰下げ受給の申請は年金受給前にする必要があります。「60歳以降も働きたい」「まずは年金以外の資産を有効活用したい」といった人は、繰下げ受給を検討してみましょう。
繰下げする期間や増える年金額についても、あらかじめ計算しておくとよいです。
なお、60〜65歳から年金の受け取りを開始したい人は、この項目は確認不要です。
2.2 月別の納付状況
月別の納付状況(図:d、e、f欄)には、直近13ヶ月間の保険料納付状況が記載されています。納付状況は各欄に文言で表示されます。

「納付済」と記載されていれば、保険料は問題なく納められています。ねんきん定期便作成時点で納付状況が未確定の月については「確認中」と記載されています。
一方「未納」と書かれている欄があった場合、その月の保険料は納められていません。未納の場合は督促状が届いたり延滞金がかかったりします。最悪の場合、財産差し押さえとなるため、必ず納付しましょう。
このほか、免除や猶予の状況なども確かめられます。「未納」の文字がないかだけよく確かめておきましょう。
59歳の人は、これまで年金に加入してきたすべての期間の保険料納付状況が書面に記載されています。


厚生年金の保険料納付状況は、年金額の算定要素となる標準報酬月額や標準賞与額も記載されています。厚生年金に加入していない期間については、厚生年金の加入状況は空白となります。
加入状況は50〜58歳と同じくステータスが記載されているため、納付状況が一目でわかるでしょう。もし保険料を納めていない期間があり追納ができるのであれば、早めに追納を済ませるとよいです。
2.3 これまで支払った保険料
これまで支払った保険料納付額(図:h欄)には、国民年金・厚生年金それぞれいくら保険料を納めたかが記載されています。
納めた保険料と受給見込額を照らし合わせて「何年受給すれば元が取れそうか」を計算できれば、保険料が払い損でないかをチェックできます。
2024年度の国民年金保険料は1万6980円、国民年金の満額受給額は81万6000円です。そのため、国民年金のみの受給者はおよそ10年で元が取れます。
一方、厚生年金も含めた場合、厚生年金の受給額が現役時代の年収や納める保険料によって変わるため、元が取れる期間は変わります。
たとえば、生涯平均年収が600万円だった場合、厚生年金の算定根拠となる平均標準報酬月額は50万円です。厚生年金保険料は標準報酬月額の18.3%ですから、毎月9万1500円を事業主と折半して納めます。
平均標準報酬月額が50万円で、40年間厚生年金保険に加入した場合の年金受給額は「50万円×0.005481×480月」で131万5440円です。基礎年金(2024年度)と合わせて213万1440円となります。
よって、厚生年金のみでも元を取るまで14年以上、基礎年金と合わせると23年以上かかります。
2.4 受給資格期間
65歳から受け取れる老齢年金を受給するには、最低でも120月(10年間)保険料を納める必要があります。
ねんきん定期便の「これまでの年金加入期間」の太枠の欄(図:i欄)を確認して、数字が120以上となっているか確かめましょう。
国民年金・厚生年金のほか、受給資格に合算される期間を合わせた数字が120以上であれば、65歳から年金受給が可能です。
よって、国民年金・厚生年金それぞれの加入月数が120月でなくても構いません。国民年金加入期間が70月、厚生年金加入期間が50月であっても、合計すれば120月となるため、年金の受給資格を得られます。
加入期間が120月に達していない場合は、残りの年数で120月を超えそうかどうか確かめておきましょう。もし60歳までに120月に達しなくても、年金制度を正しく活用すれば問題ありません。
厚生年金は働いていれば70歳まで加入できますし、国民年金は20〜60歳までの納付月数が480月未満であれば、60〜65歳で国民年金へ任意加入できます。
2.5 受け取る年金の種類と見込額
「受給見込額」(図:k、l欄)はねんきん定期便のなかでも最重要情報のため、必ずチェックしておきましょう。基礎年金は前述の受給資格さえ満たせば、誰もが受け取れる年金です。
厚生年金は会社員や公務員の人が受け取れる年金です。それぞれの年金額の合計と、月あたりいくら受け取れるのかを確かめておきましょう。
基礎年金については、加入月数が480月未満の場合、満額で受け取れません。前述の加入月数を見たうえで受給金額を確かめ、場合によっては任意加入制度の利用を検討するとよいでしょう。
2.6 ねんきんネットのアクセスキー
ねんきんネットのアクセスキーを控えておくと、年金情報を知りたいときにWebでいつでも確認できます。ねんきんネットではWeb上でねんきん定期便の内容をチェックできるものです。
ねんきん定期便はハガキや封書で送られてきますが、情報がデータ作成時点の前々月のものとなっており、実際に届くタイミングよりも前のものが掲載されています。
しかし、ねんきんネットは24時間いつでも年金情報をチェックできるうえ、毎日年金記録が更新されているため、常に最新の情報を把握できるのです。
ねんきんネットを使うには、ねんきん定期便に記載されているアクセスキーを用いて、ユーザID登録をする必要があります。
Webでねんきんネットの新規登録ページにアクセスし、アクセスキーや基礎年金番号、メールアドレスなどの情報を入力して、ユーザIDを取得しましょう。
なお、マイナンバーカードがあれば、ユーザIDを登録せずにマイナポータル経由でねんきんネットを利用可能です。
次章ではねんきん定期便を見る際の注意点を解説します。
3. ねんきん定期便を見る際の注意点
ねんきん定期便を見る際は、以下の3点に注意しましょう。
- 実際に支給される金額は記載の金額と異なる場合がある
- 中途退職した場合は受給見込額が変わる
- 厚生年金保険料の事業主負担分は記載されない
正しく年金額を把握できるよう、注意点をおさえておきましょう。
3.1 実際に支給される金額は記載の金額と異なる場合がある
ねんきん定期便に記載される金額は、額面金額です。実際には一定条件を満たすと年金から税金や社会保険料が差し引かれるため、支給される額は記載の額より少なくなります。
年金から引かれる税金や社会保険料は、以下のとおりです。
年金から引かれる税金や社会保険料7/7
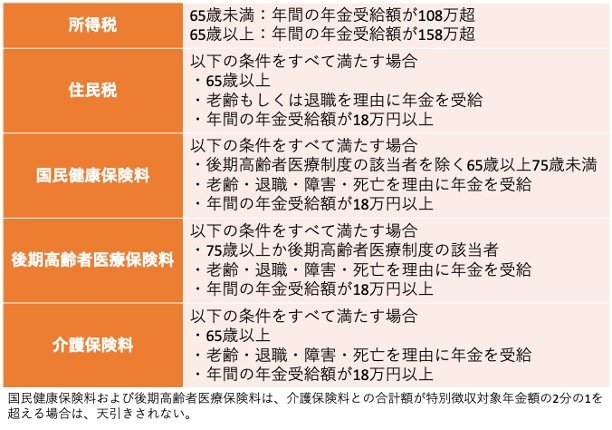
出所:国税庁「高齢者と税(年金と税)」、日本年金機構「年金から介護保険料・国民健康保険料(税)・後期高齢者医療保険料・住民税を特別徴収されるのはどのような人ですか。」をもとに筆者作成
〈所得税〉
- 65歳未満:年間の年金受給額が108万超
- 65歳以上:年間の年金受給額が158万超
〈住民税〉
- 以下の条件をすべて満たす場合
・65歳以上
・老齢もしくは退職を理由に年金を受給
・年間の年金受給額が18万円以上
〈国民健康保険料〉
- 以下の条件をすべて満たす場合
・後期高齢者医療制度の該当者を除く65歳以上75歳未満
・老齢・退職・障害・死亡を理由に年金を受給
・年間の年金受給額が18万円以上
〈後期高齢者医療保険料〉
- 以下の条件をすべて満たす場合
・75歳以上か後期高齢者医療制度の該当者
・老齢・退職・障害・死亡を理由に年金を受給
・年間の年金受給額が18万円以上
〈介護保険料〉
- 以下の条件をすべて満たす場合
・65歳以上
・老齢・退職・障害・死亡を理由に年金を受給
・年間の年金受給額が18万円以上
※国民健康保険料および後期高齢者医療保険料は、介護保険料との合計額が特別徴収対象年金額の2分の1を超える場合は、天引きされない。
月あたりでは数万円が差し引かれますが、1年に換算すると数十万円の金額が引かれます。
いざ支給が始まったときに「ねんきん定期便に書いてあった金額と違う」と驚かないよう、年金にかかる税や社会保険料については必ずおさえておきましょう。
3.2 中途退職した場合は受給見込額が変わる
50歳代のねんきん定期便には、60歳まで加入した場合の老齢年金の受給見込額が記載されています。そのため、もし50歳代で早期退職し、その後厚生年金に加入しなかった場合は、実際に受け取る金額が変わります。
たとえば、55歳で早期退職したとしましょう。この場合、55〜59歳の5年間厚生年金に未加入となるため、受け取れる厚生年金は減ります。
また、ねんきん定期便でより詳細な受給見込額を把握できる59歳時点でも、60歳になるまでの1年間で退職した場合には、厚生年金が見込額から減額されます。
ねんきん定期便の受給見込額は、データ作成時の前々月時点の内容を反映したものです。よって、退職のタイミングによっては、ねんきん定期便に記載されている金額を受け取れない場合があります。
ねんきんネットで最新の情報を把握するなどして、常に現状の受給見込額がいくらなのかをおさえておくとよいでしょう。
3.3 厚生年金保険料の事業主負担分は記載されない
ねんきん定期便には、厚生年金保険料の事業主負担分が記載されません。「これまでの保険料納付額」の欄には、あくまで自分が支払っている保険料のみが記載されます。
実際に納めている保険料を知るには、自分が負担している保険料を2倍にしましょう。年金の元を取る計算に挑戦する際をはじめ「実際には負担額の2倍の保険料が納められている」ことを常に頭に入れておくとよいでしょう。
4. まとめ
ねんきん定期便は、将来私たちが受給する年金についての情報が記載された重要な書類です。ざっと確認するだけでなく、細かなポイントをおさえながら見ていくと、老後のライフプランニングにも役立てられるでしょう。
一方、ねんきん定期便には厚生年金保険料の事業主負担分や私的な年金の金額は記載されていません。
厚生年金保険料については記載されている金額を2倍にする、私的年金は自分で受給金額を把握するといったように、記載のない内容についても知っておくと、老後に向けてより充実した備えができるでしょう。

参考資料
- 日本年金機構「大切なお知らせ、「ねんきん定期便」をお届けしています」
- 日本年金機構「令和6年度「ねんきん定期便」(ハガキ)の見方(50歳以上の方)」
- 日本年金機構「令和6年度「ねんきん定期便」(59歳の方)令和6年10月~」
- 日本年金機構「国民年金保険料」
- 日本年金機構「令和6年4月分からの年金額等について」
- 全国健康保険協会「令和6年3月(4月納付分)からの健康保険・厚生年金保険の保険料額表」
- 日本年金機構「は行 報酬比例部分」
- 日本年金機構「任意加入制度」
- 日本年金機構「4.ホームページ、ねんきんネットに関する取り組み」
- 日本年金機構「「ねんきんネット」の登録方法」
- 国税庁「高齢者と税(年金と税)」
- 日本年金機構「年金から介護保険料・国民健康保険料(税)・後期高齢者医療保険料・住民税を特別徴収されるのはどのような人ですか。」
石上 ユウキ


