


財務省「令和7年度の国民負担率」によると、令和6年度の国民負担率は46.2%になる見通しとのことです。
国民負担率とは、租税負担率と社会保障負担率を合計したものです。こうした状況の中で、シニア世代になっても働きつづけることを選択する高齢者は多いです。そういった高齢者と親密な制度が「在職老齢年金制度」です。
本記事では、2025年度における最新の在職老齢年金制度の支給停止調整額について紹介します。在職老齢年金制度の概要についても説明しているので、あわせて参考にしてください。
1. 働きすぎると年金が減額に?「在職老齢年金制度」の基本を知っておこう
在職老齢年金制度は、年金を受け取りながら厚生年金に加入して働いている人が、一定額以上の収入を得た場合に、年金の一部または全額が支給されなくなる仕組みです。
年金の支給が減額されるかどうかは、給与などの労働収入と年金額を合算した金額に基づいて判断され、このときの基準となる金額は「支給停止調整額」と呼ばれています。
減額される年金額は、次のような計算式で求められます。
在職老齢年金の支給月額(調整後)= 基本月額 −(基本月額 + 総報酬月額相当額 − 支給停止調整額)÷ 2
ここでいう「基本月額」とは、加給年金を除いた厚生年金の月額を指し、「総報酬月額相当額」は、過去1年間に受け取った賞与などの報酬を月平均にしたものです。
なお、2025年1月下旬に、厚生労働省から2025年度における在職老齢年金制度の支給停止調整額が公表されています。
1.1 【2025年度】支給停止調整額は「51万円」に引き上げ
厚生労働省の「令和7年度の年金額改定についてお知らせします」によると、2025年度における支給停止調整額は「51万円」となりました。

上記から分かるように、2025年度の支給停止調整額は、前年に比べて1万円引き上げられました。
在職老齢年金制度では、働いて得る収入が増えるほど、その分だけ年金の支給額が減る仕組みになっています。
では、どの程度の年収から年金が実際にカットされるのか、具体的な目安を見ていきましょう。
2. 在職老齢年金制度でいくらカットされる?具体シミュレーションと年金減額の仕組み
在職老齢年金制度によってカットされる「年金額」は、以下のフローチャートを活用することで簡単に確認できます。

たとえば、基本月額(年金)が15万円で、総報酬月額相当額が30万円の場合、合計は45万円となり、支給停止調整額を下回っているため年金を満額受け取ることができます。
しかし、基本月額15万円で総報酬月額相当額が37万円だった場合、合計は52万円となり、基準を1万円上回るため、その半額である5000円が年金から減額されます。
このように、働くことで収入が増えても、年金の支給が減らされるケースがあるため、「生活の足しに働いているのに、逆に年金が減って損をしている」と感じる人も少なくありません。
では、在職中も厚生年金に加入し続けることには、どのようなメリットがあるのでしょうか。
3. 「老後も厚生年金に加入しながら働く」ことにどんなメリットがある?
在職老齢年金制度は、あくまで厚生年金に加入しながら働く人を対象とした制度であるため、厚生年金に加入していない場合は、年金が減額されることはありません。
一方で、老後も厚生年金に加入し続けて働くことで、「将来的に年金額を増やすことができる」というメリットがあります。
この増額の仕組みは「在職定時改定」と呼ばれ、65歳以降も厚生年金保険料を納めている場合、毎年10月に年金額が見直され、納付実績に応じて年金が上乗せされる仕組みとなっています。
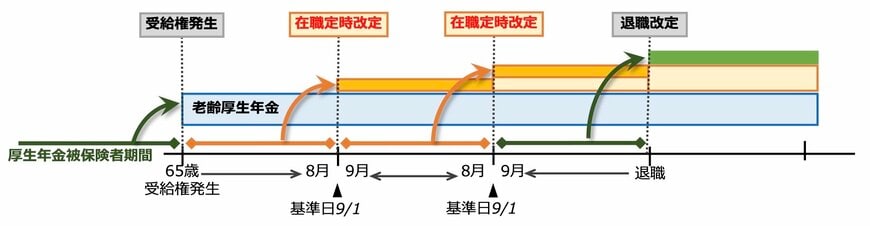
年金を受給しながら就労を継続する場合、毎年1回実施される在職定時改定により年金額が増える点は、見逃せないメリットのひとつです。
老後も就業を視野に入れている方は、自身の働き方によって年金が減額されるかどうか、また在職定時改定による増額がどの程度見込めるかを把握するためにも、フローチャートを活用し、シミュレーションしてみるとよいでしょう。
4. まとめ|制度を知れば損しない!老後の働き方と年金のバランスを考えよう
理想の老後スタイルは人それぞれ異なりますが、人によっては老後生活に突入しつつも働き続けることを選択する方もいらっしゃるかもしれません。
本記事で紹介した「在職老齢年金制度」のように働くシニア世代にとって大きく関わりのある制度の変更はこれから老後生活に突入する世代にとっても大きく影響しそうです。
このような制度の変更に影響されすぎないように、ご自身でも自助努力に努めましょう。
特にNISAやiDeCoなどの資産運用の手段を使って、資産形成を始める方も非常に多くなってきています。まずは情報収集から始めてみましょう。




