


厚生労働省が1月24日に公表した資料によると、2025年度のモデル年金支給額は以下の通りです。

2025年度のモデル年金額(額面)
- 国民年金の満額受給額:月額6万9308円(前年度比+1308円)
- モデル夫婦*1の年金受給額:月額23万2784円(前年度比+4412円)
*1…平均年収約546万円で40年間勤務した夫(妻)と会社員経験のない専業主婦(夫)の世帯
自営業者や専業主婦は国民年金のみしかもらえないため、受け取れる年金はたったの月6万9308円となっています。自営業者夫婦の場合、夫婦合わせても月に約14万円しか年金をもらえません。
月14万円の収入のみで、ゆとりのある老後生活を送るのは難しいでしょう。
また、専業主婦と平均年収約546万円で40年間勤務した夫の片働き世帯が受け取る年金は月23万2784円です。自営業者夫婦に比べると年金額は増えますが、それでも年金だけで余裕のある暮らしができる金額とは言えないでしょう。
そのため、余裕のある老後を送りたい人は、年金以外に貯蓄を用意する必要があります。
そこで本記事では、老後が不安な人が今から始めるべき対策を3つ紹介します。ぜひ、本記事を参考にして現在の生活を見直してみてはいかがでしょうか。
1. 【老後対策①】固定費を見直す
お金の計算2/5

sky-and-sun/shutterstock.com
老後に備えるためにまずするべきことは、固定費の見直しです。
固定費は一度削減すれば、継続して支出を抑えられます。たとえば、月5000円の固定費を削減できれば、年間で6万円、30年間で180万円の節約が可能です。
以下の項目を参考に、削減できる固定費がないかを考えてみてください。
1.1 見直したい固定費
- 通信料金
- アプリのサブスク利用料金
- ジム会費
- 保険料
- 新聞代
- クレジットカードの年会費
特にスマホのサブスク利用料金は、契約していることを忘れているケースも少なくありません。クレジットカードの利用明細を見て、把握していない支出がないかを確認してみてください。
また、保険料も見直しやすいポイントです。保険は、ライフステージによって必要な保障が変わります。ぜひ、今の自分に不要な保障がないかを見直してみましょう。
2. 【老後対策②】資産運用を始める
固定費が削減できたら、毎月浮いたお金で資産運用を始めましょう。資産運用をすることで、老後に向けて資産を増やすことができます。
たとえば、毎月3万円の積立投資を年利3%で運用できれば、20年後の資産評価額は985万円です。元本は720万円のため、資産形成により265万円も資産が増えています。

資産運用が老後資金を増やすために、いかに有効な手段かがわかります。もちろん投資なのでリスクはありますが、年率3%での運用は決して難しい数字ではないでしょう。
また、資産運用をするならNISA制度の活用がおすすめです。通常、投資は利益に対して約20%の税金がかかりますが、NISAを活用して投資をすればこの税金がかかりません。
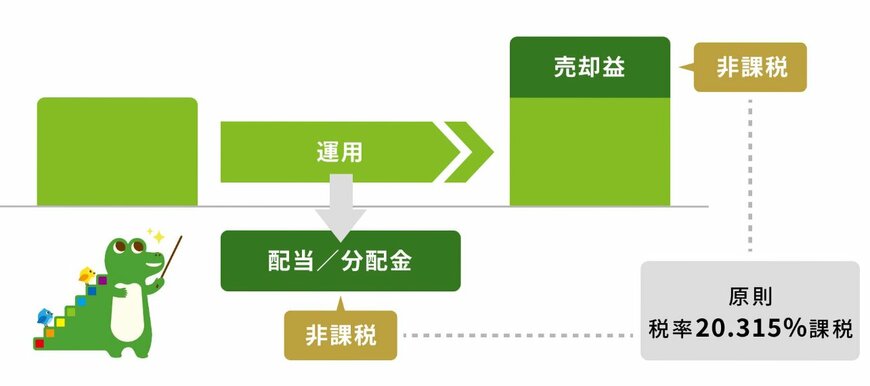
そのため、効率的に資産運用がおこなえます。ぜひ、証券会社でNISA口座を開設して資産運用を始めてみてください。
3. 【老後対策③】収入アップを目指す
お金の計算5/5

umaruchan4678/shutterstock.com
固定費を削減して資産運用を始めたら、最後に収入アップを目指しましょう。
節約できる金額には限度がありますが、収入アップには上限がありません。大きく収入を増やすことができれば、老後に向けて高額な資産を用意できます。
今は転職が当たり前の時代です。業務内容が大きく変わらなくても、収入が増える場合もあります。ぜひ、転職サービスなどに登録して求人を見てみてください。
また、誰でも簡単に副業を始められます。副業をする人と業務を依頼したい人をマッチングするクラウドソーシングサービスを使えば、簡単に副業の仕事に応募可能です。
ぜひ、転職や副業で収入を増やしましょう。
4. 理想の老後生活に向けてスタートを切ろう
本記事では、老後に向けて今から始めるべき対策を3つ紹介しました。
ただし、新しいことに取り組む場合は目標や理想像が必要です。目標や理想像がないと、途中で挫折してしまうでしょう。
そのため、まずは自分がどんな老後を過ごしたいのか理想を考えてみてください。理想の老後を想像すれば、それを実現するための努力や行動を起こしやすくなるでしょう。


参考資料
苛原 寛


