2025年4月2日の厚生労働省「被保護者調査(令和7年1月分概数)」によると、世帯類型別世帯数及び割合における高齢者世帯の割合は54.9%でした。
物価上昇が続く昨今では、生活に困窮している世帯も少なくないでしょう。
低所得世帯や家計急変世帯などを対象とする支援策は、政府によりたびたび実施されており、現在は「住民税非課税世帯」を対象とした3万円の給付が各自治体で進められています。
今回は、この「住民税非課税世帯への3万円給付」と「住民税非課税世帯」にあてはまる要件などについて解説していきます。
1. 住民税非課税世帯が対象の「3万円給付」概要を解説
低所得世帯や家計急変世帯などを対象とする支援策は、コロナ禍以降しばしば実施されています。
2024年度補正予算(※)でも「低所得者支援枠」として、特に物価高の影響を受けやすい「住民税非課税世帯」を対象とする給付金が盛り込まれました。
※2024年12月可決・成立
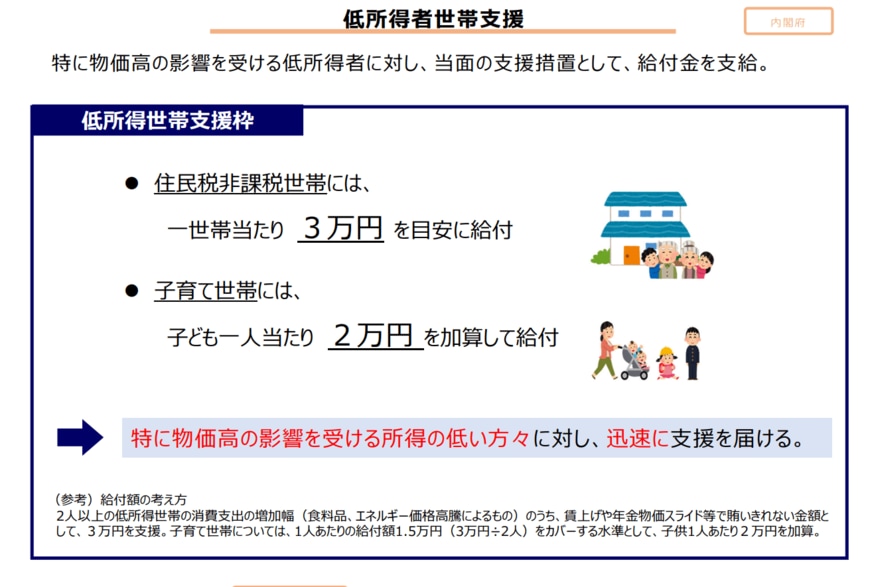
この給付金は、物価高騰の影響を受けやすい低所得世帯の生活を支援することを目的としており、3月現在、各自治体で給付作業が進んでいます。
この給付金の概要を整理しましょう。
1.1 《子ども加算》子ども1人につき2万円の上乗せ
今回の給付金は「1世帯あたり3万円」が基本額です。
また、支給対象となる世帯のなかでも子育て世帯には、18歳以下の子ども(※2006年4月2日以降生まれ)1人につき2万円が上乗せされる「子ども加算」があります。
「夫婦+対象となる子ども3人」の世帯であれば、支給額は合計9万円です。
【ご注意】給付金の申請方法や給付までのスケジュール、細かい支給要件などは市区町村により異なります。お住まいの自治体の最新情報を、ホームページや広報誌などでご確認ください。LIMOでは個別のお問い合わせへのお答えはいたしかねます。
コロナ禍以降、低所得者世帯などを対象とする類似の給付金が増えました。このような支援対象の基準としてしばしば挙がるのが「住民税非課税世帯」と呼ばれる区分です。
次では住民税の基本や、住民税非課税世帯となる所得要件などを整理していきます。
2. 住民税非課税世帯となる3つの要件
住民税の基本や、住民税非課税世帯となる要件なども整理しておきましょう。
2.1 住民税は「均等割」と「所得割」の2層構造
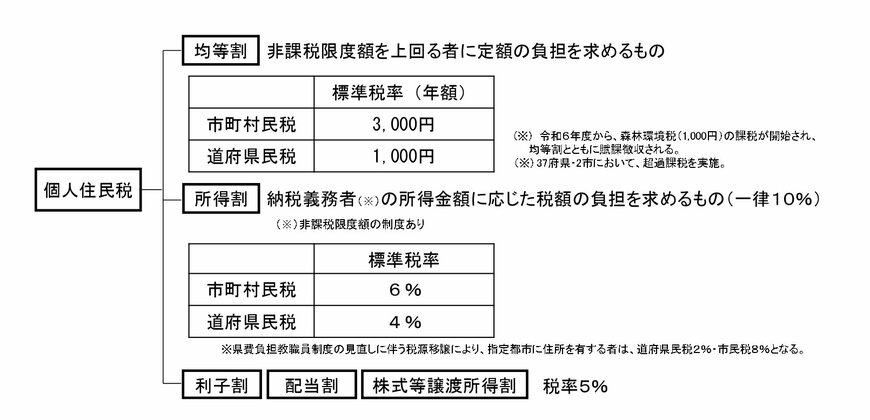
住民税は、居住する都道府県や市区町村に支払う地方税で、地域のインフラ整備や公共サービスの財源となります。
個人住民税は、所得に応じて税額が決まる「所得割」、所得に関係なく一律課税となる「均等割」の合計で、それそれの収入に応じた負担額が決まるしくみです。
均等割・所得割ともに免除となることを「住民税非課税」といいます。世帯全員が住民税非課税となる世帯は「住民税非課税世帯」と呼ばれ、国民健康保険料や国民年金保険料の減免をはじめとする各種優遇措置の対象となります。
※なお「住民税の所得割のみ非課税」となる区分もあります。ただし今回の給付金の対象となるかどうかは自治体により異なるため、必ずお住まいの市区町村などの基準をご確認ください。
住民税が非課税となるのは、以下の3つのいずれかに該当するケースです。
- 生活保護を受けている
- 障害者、未成年者、寡婦、ひとり親で、前年の所得が135万円以下である
- 前年の所得が各市町村の基準を下回る
1・2は全ての自治体で共通ですが、3の所得要件は市区町村それぞれの基準があります。
次では「住民税非課税世帯」に該当する所得や収入のボーダーラインについて、札幌市の例を挙げて見てみましょう。
3. 「住民税非課税世帯」に該当する所得の目安
ここからは住民税の非課税限度枠について、札幌市の例を見ながら具体的に確認していきます。
3.1 札幌市の例
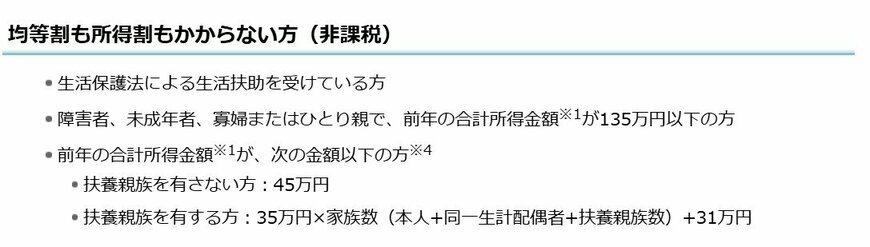
- 扶養親族を有さない方:45万円
- 扶養親族を有する方:35万円×家族数(本人+同一生計配偶者+扶養親族数)+31万円
「所得」は、収入から経費や各種控除を差し引いた金額を指します。ただし「所得よりも、年収ベースの方がイメージしやすい」という人もいるでしょう。
住民税非課税限度枠は、収入額だけではなく収入の種類や世帯構成(扶養親族数など)といった条件により変わります。
引き続き札幌市の例を参考に、「世帯構成と収入の種類別」に、住民税非課税となるボーダーライン見ていきましょう。
4. 「住民税非課税世帯」に該当する収入の目安
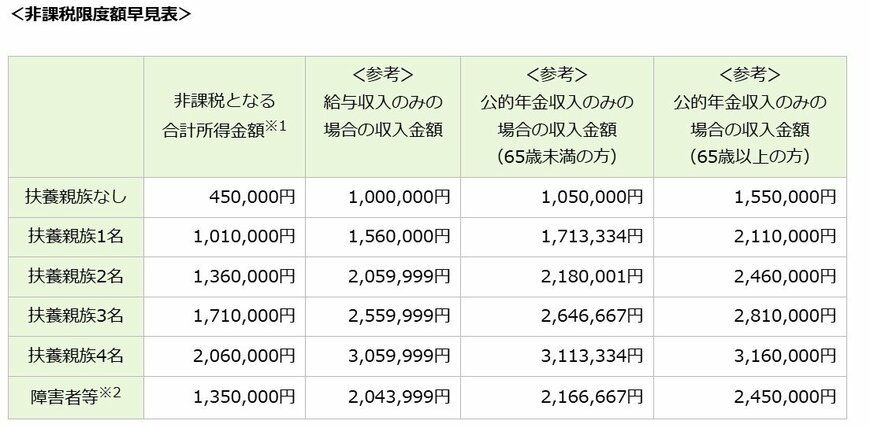
ここでは札幌市で「住民税が非課税となる所得基準」と、それに対応する収入金額について「扶養親族なし」と「扶養親族1名」の場合を比べてみましょう。
扶養親族なし
- 非課税となる合計所得金額:45万円
- 給与収入のみの場合の収入金額:100万円
- 公的年金収入のみの場合の収入金額(65歳未満):105万円
- 公的年金収入のみの場合の収入金額(65歳以上):155万円
扶養親族1名
- 非課税となる合計所得金額:101万円
- 給与収入のみの場合の収入金額:156万円
- 公的年金収入のみの場合の収入金額(65歳未満の方):171万3334円
- 公的年金収入のみの場合の収入金額(65歳以上の方):211万円
住民税非課税となる年収のボーダーラインは、扶養親族がいない場合、収入が給与収入のみであれば100万円ですが、65歳以上で公的年金収入のみの場合は155万円にまで上がります。
扶養親族が1名であれば、給与収入のみの場合は156万円、65歳以上で公的年金収入のみの場合は211万円です。
非課税限度額は扶養家族の数が多いほど引き上げられ、65歳以上の収入が年金のみの場合ではさらに高くなることが分かります。
5. 【老後の暮らし】高齢者世帯は「住民税非課税世帯」に該当しやすくなる?
住民税非課税限度額は、収入額だけではなく、収入の種類、扶養親族の数、年齢などにより変動することが分かりました。また、65歳以上の年金収入のみの世帯では、非課税限度額は高めに設定されています。
現役時代よりも収入が下がるケースが一般的であること、65歳以上では公的年金の最低控除枠が多くなっていること、遺族年金が非課税であることなどからも、年金暮らしの高齢者世帯は「住民税非課税世帯」に該当しやすくなると言えます。
年齢別の住民税課税状況を、厚生労働省の「令和5年国民生活基礎調査」から見てみましょう。

住民税が課税される世帯の割合は、30~50歳代では約90%でしたが、60歳代で78.3%となります。その後65歳以上は61.9%、75歳以上は50.9%といった具合で、年齢が高いほど下がっていきます。
ただし、先述の通り住民税非課税世帯の判定基準となるのは所得面のみです。「金融資産などを多く持っているが、年金額は低め」という高齢者世帯も一定数含まれていることになるでしょう。
6. 年金が少ない…「付加保険料の納付」で国民年金の受給額を増やせる?
国民年金のみを受け取る場合の受給額は、厚生年金と比較してもだいぶ少なめです。働き方の多様化がすすむいま、厚生年金に加入しないフリーランスや自営業の方なども増えています。
国民年金の受給額を増やす方法のうち、今回は比較的手軽にできる「付加保険料の納付」についてご紹介しますので、老後の収入を増やすための参考にしてみてください。
6.1 付加保険料の納付
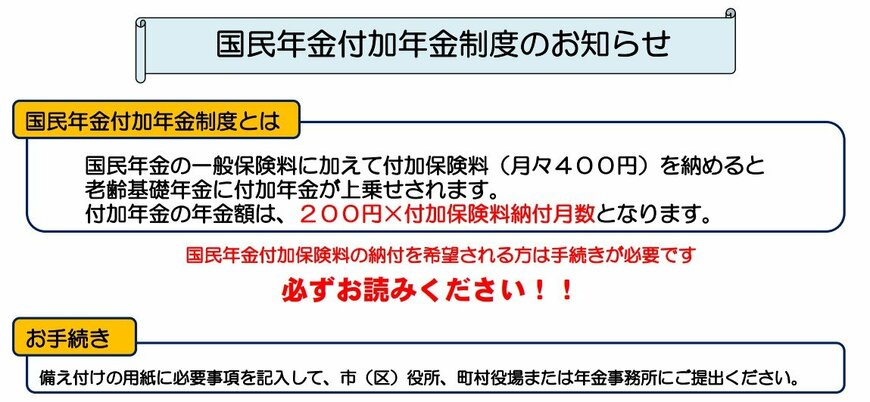
定額の国民年金保険料(2025年度は1万7510円)に「付加保険料(月額400円)」を上乗せで支払うことで、将来の年金額を増やすことができるしくみです。
付加保険料を納付できる人
- 国民年金第1号被保険者
- 65歳未満の任意加入被保険者
付加保険料を納付できない人
- 国民年金保険料の納付を免除されている人(法定免除、全額免除、一部免除、納付猶予、または学生納付特例)
- 国民年金基金の加入員である人
個人型確定拠出年金(iDeCo)と付加年金は同時に加入することができますが、個人型確定拠出年金の納付額によっては併用ができない場合があります。
付加保険料を「20歳~60歳の40年間」納付した場合
65歳以降に受け取れる「付加年金額」は「200円×付加保険料納付月数」です。20歳から60歳の40年間、付加保険料を納付した場合を計算してみましょう。
- 40年間に納付した付加保険料の総額:19万2000円(400円×480カ月)
- 65歳以降に受け取れる付加年金額(年間):9万6000円(200円×480カ月)
毎年の年金受給額に9万6000円が上乗せされます。40年間に納付した付加保険料は19万2000円なので、2年でもとが取れる計算になります。
会社員等で厚生年金に加入しながら副業(複業)している場合を除き、20歳から60歳までの自営業・フリーランスなどの人は国民年金の加入対象です。
7. まとめにかえて
今回は「住民税非課税世帯への3万円給付」と「住民税非課税世帯」にあてはまる要件などについてみてきました。住民税非課税世帯はシニア世帯が当てはまりやすいことがわかりました。
低所得者世帯向けの給付金施策は対象者にとっては嬉しいものですが、このような施策が今後も継続して続いていくとは限りません。
現役世代については、今後も早い段階からの自助努力による資産形成が重要となってくるでしょう。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。