【元銀行員が語る】「お金持ちになる方法」3選!日本の富裕層ピラミッドも紹介
【純金融資産保有額が1億円以上5億円未満】の富裕層の割合はどれくらい?
metamorworks/shutterstock.com


2025年1月17日に公表された日本銀行「「生活意識に関するアンケート調査」(第100回<2024円12月調査>)」によると、1年前と比べて、現在の物価に対する実感は「上がった」と回答した人の割合が約9割です。暮らし向きについて「ゆとりがなくなってきた」との回答からも、現在の生活に対して満足しているとは判断できない方も多くなっています。
しかし、実は日本では資産を1億円以上保有している富裕層の世帯数が増加中です。
この記事では、日本における純金融資産1億円以上の富裕層ピラミッドや、元銀行員である筆者の視点からお金持ちになる方法を紹介します。
1. 日本の富裕層ピラミッドから見る「富裕層の割合」
ここでは、2023年3月に発表された株式会社野村総合研究所「野村総合研究所、日本の富裕層は149万世帯、その純金融資産総額は364兆円と推計」のデータをもとに、日本における富裕層の割合を紹介します。
1.1 〈日本における富裕層の定義〉純金融資産保有額が1億円以上5億円未満
はっきりとした定義はありませんが、野村総合研究所によると日本における富裕層は、世帯の純金融資産保有額が1億円以上5億円未満の世帯を「富裕層」、5億円以上を「超富裕層」としています。
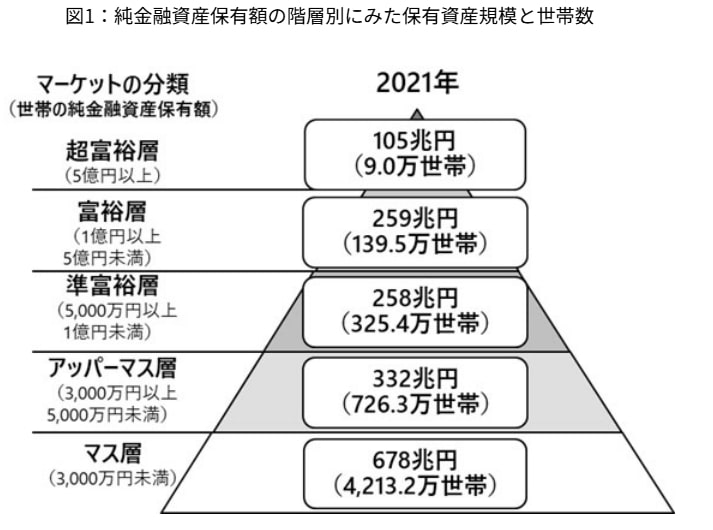
純金融資産保有額からみたマーケットの分類・世帯数・保有資産規模
- 超富裕層(5億円以上):9万世帯/105兆円
- 富裕層(1億円以上5億円未満):139万5000世帯/259兆円
- 準富裕層(5000万円以上1億円未満):325万4000世帯/258兆円
- アッパーマス層(3000万円以上5000万円未満):726万3000世帯/332兆円
- マス層(3000万円未満):4213万2000世帯/678兆円
日本全体のおよそ2.7%相当が、富裕層と超富裕層です。
また、全世帯の保有資産額は1632兆円ですが、富裕層と超富裕層世帯の保有資産は364兆円、全体の22.3%を占めています。
世帯数は少ないものの、富裕層と超富裕層に資産が集中し、保有資産の偏りがあることがうかがえます。
純金融資産保有額とは、預貯金、株式、債券、投資信託、生命保険などの世帯として保有資産から借入などの負債を差し引いた金額です。
1.2 富裕層は年々増えている
2011年以降、富裕層・超富裕層の世帯数や純金融総資産は増え続けています。
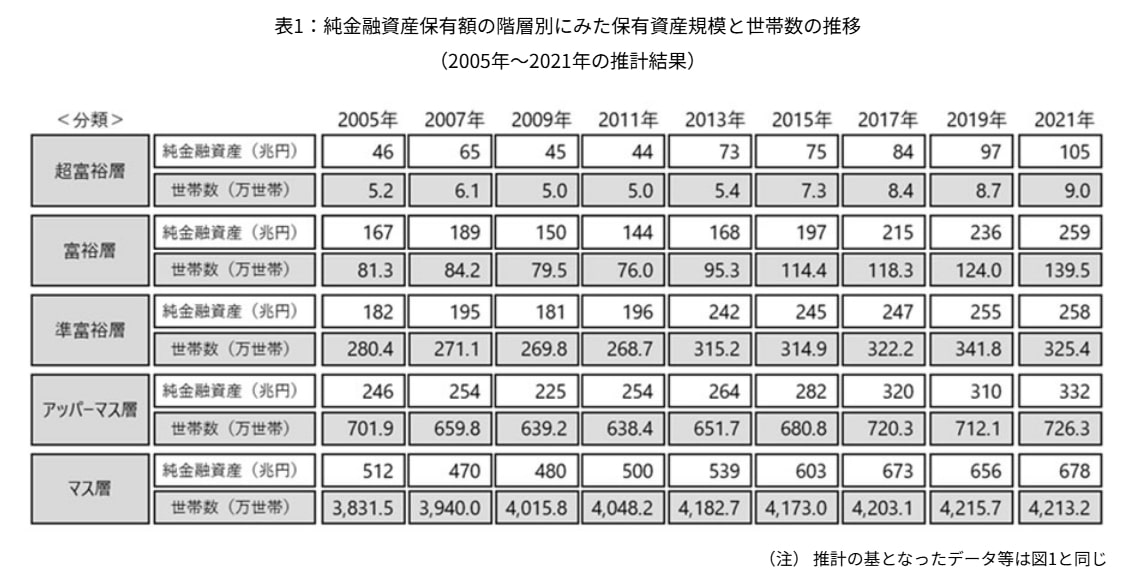
純金融資産保有額の階層別にみた保有資産規模と世帯数の推移
2021年
- 超富裕層:9万世帯/105兆円
- 富裕層:139万5000世帯/259兆円
2019年
- 超富裕層:8万7000世帯/97兆円
- 富裕層:124万世帯/236兆円
2017年
- 超富裕層:8万4000世帯/84兆円
- 富裕層:118万世帯/215兆円
富裕層・超富裕層の世帯数および純金融資産保有額が増加している要因として、株式などの資産価格の上昇により保有資産額が増えたこと、準富裕層の一部が富裕層に移行したためと考えられます。
続いて、お金持ちになる方法を3つ紹介します。
2. お金持ちになる3つの方法
お金持ちになるには、「支出を減らす」「収入を増やす」「資産を増やす」3つの方法が基本です。
家計の収支を把握して、収支を改善して、余裕資金を資産運用にまわして資産増加を目指しましょう。
2.1 支出を減らす
まずは支出を見直して、無駄な支出を減らしていきましょう。
支出を減らすための効果的な方法は、固定費の見直しです。
光熱費や保険の見直し、携帯電話やインターネットのプラン変更、利用していないサブスクリプションサービスの解約をするだけで、支出が抑えられます。
必要なものと欲しいものを区別し、欲しいものを厳選していくことで支出管理もしやすくなります。
2.2 収入を増やす
支出が多く、家計収支のバランスが改善されないと判断したら、収入を増やしていきましょう。
収入の把握は家計管理の基本となります。
収入が少ないと判断したら、資格取得してキャリアアップを目指してみたり、副業で収入源を増やしたりして収入を増やす方法を検討しましょう。
ただし、スマートフォンやパソコンを活用した副業も多くなっていますが「手軽に稼げる」とした詐欺も横行しています。
副業をする際は儲け話を鵜呑みにせず、情報収集をして判断しましょう。
2.3 資産を増やす
収入と支出を把握し、余裕資金ができたら積立定期や投資で資産を増やしていきましょう。
銀行での積立定期や預金は、資産を安定的に増やす方法の1つですが、金利が低いためインフレ(物価の上昇)により資産の価値が下がるリスクがあります。
毎年のインフレ率以上にお金を増やしたい場合は、投資での資産運用が効果的です。
ただし、株式や投資信託などによる投資は、元本保証がなく市場の影響を受けて値動きします。
預金と投資にはそれぞれメリットとデメリットがあるため、自身のリスク許容度に合わせて、資金をバランスよく分けて資産を増やしていきましょう。
資産運用を始める際は、ニュースやインターネット、投資先の公式サイトなどで情報収集をして検討しましょう。
3. まとめにかえて
今回は、日本における富裕層やお金持ちになる方法を紹介しました。
すぐに大きく資産を増やすことはできませんが、家計の収支を把握して余裕資金の一部を資産運用に回すことで、資産の増加が期待できます。
日々の生活の中で、資産への意識を高めていきましょう。
関連記事
【富裕層】3月末で終わった祖父母から孫への教育資金の一括贈与。信託の契約は累計「28万3760件」、口座に残った分が相続税の対象になることも
祖父母などから30歳未満の子や孫への教育資金を1500万円まで非課税にした「教育資金の一括贈与」の特例は、2026年3月31日で新たな適用が終わりました。信託協会によると、教育資金贈与信託の契約は令和8年3月末の累計で28万3760件、信託財産設定額は2兆2033億円です。特例の仕組みと利用の広がりを確認します。
いつの間にか富裕層とは?40代後半〜50代の会社員も。「金融資産を持つ世帯の上位2割」平均年齢は64.8歳、金融資産残高は「平均5640.6万円」うち有価証券は28.3%
株価の上昇が続いたここ数年、勤務先の制度や毎月の積み立てを使ってきた会社員の資産が、知らないうちに大きくふくらんだ例が紹介されています。民間の推計が名づけた新しい層の特徴と、国の大規模な家計の調査から、資産の多い世帯がどんな形でお金を持っているのかを紹介します。2つの資料の数え方の違いや、資産がふくらんできたときに偏りを確かめる手順も、あわせて順を追ってまとめました。
おひとりさまの金融資産、3000万円以上は70歳代で「17.5%」。60歳代15.6%、50歳代10.4%、40歳代でも9.9%
金融経済教育推進機構の「家計の金融行動に関する世論調査2025年[単身世帯調査]」によると、金融資産を3000万円以上持つ単身世帯は全体の9.6%で、70歳代は17.5%、60歳代は15.6%でした。年代別の平均と中央値の差や、金融資産を持たない単身世帯の割合、3000万円の資産を預けるときの置き場所の考え方と、預金保険で守られる範囲もあわせて順に整理します。
参考資料
円城 美由紀