4月15日(火)は公的年金の支給日です。
20歳代・30歳代の若いみなさんの中には、老後の年金生活は「遠い将来の話」と感じる人もいるでしょう。
しかし、老後の年金額は現役時代の年金加入状況を受けて個人差が出ます。今の働き方や収入が、老後の年金額に繋がっていることもぜひ意識しておきたいところです。
総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」によると、単身世帯(※1)のひと月の消費支出(※2)は16万9547円。これを65歳以上の無職世帯に絞ると14万9286円となりました。
老後の生活費にはもちろん個人差がありますが、昨今の長寿化や物価上昇を考えたとき、「ひとりで20万円程度の年金額であれば、不安も少しは和らぐかもしれない」と思う人もいるのではないでしょうか。
今回は公的年金の基本に触れたあと、年金を月額20万円、年額にして240万円以上を受け取る人はどれほどいるのかを見ていきます。
記事後半では、現役世代が気が付きにくい「年金の意外な盲点」についても触れていきます。
※1:平均年齢58.7歳
※2:いわゆる生活費。日常生活に必要な商品やサービスを購入して実際に支払った金額
1. 【次の年金支給は4月15日】公的年金(国民年金・厚生年金)の仕組みをおさらい

日本の公的年金制度は「国民年金(基礎年金)」と「厚生年金」の2階建て構造になっています。それぞれの年金について、基本的な内容を整理してみましょう。
1.1 国民年金(1階部分)の概要
- 加入対象:日本に住む20歳以上から60歳未満の全ての人が原則加入
- 年金保険料:全員一律(※1)
- 老後の受給額:40年間欠かさず納めれば満額(※2)
-
被保険者:第1号~第3号に分かれる(※3)
※1 国民年金保険料の月額:2025年度 1万7510円
※2 国民年金(老齢基礎年金)の月額:2025年度 6万9308円
※3 第1号被保険者は農業者・自営業者・学生・無職の人など、第2号被保険者は厚生年金の加入者、第3号被保険者は、第2号被保険者に扶養されている配偶者
1.2 厚生年金(2階部分)の概要
- 加入対象:会社員や公務員、またパート・アルバイトで特定適用事業所(※4)に働き一定要件を満たした方が、国民年金に上乗せで加入
- 年金保険料:収入に応じて決まり(※5)、給与からの天引きで納付
- 老後の受給額:加入期間や納めた保険料により個人差あり
- 被保険者:第1号~第4号に分かれる(※6)
※4 1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※5 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算されます。
※6 第1号は、第2号~第4号以外の、民間の事業所に使用される人、第2号は国家公務員共済組合の組合員、第3号は地方公務員共済組合の組合員、第4号は私立学校教職員共済制度の加入者
なお、公的年金は2カ月に一度、偶数月の15日(土日祝日の場合は直前の平日)に前月までの2カ月分が支給されます。そのため、次の年金支給日は2025年4月15日(火曜日)です。
次章では、国民年金と厚生年金それぞれの平均受給額を、最新データを参考に見ていきましょう。
2. 【最新】国民年金と厚生年金の平均月額はいくら?
厚生労働省年金局の「令和5年度 厚生年金保険・国民年金事業の概況」によると、国民年金と厚生年金の平均月額は以下のとおりです。

2.1 厚生年金の平均月額(国民年金部分を含む)
- 男女全体平均月額:14万6429円
- 男性平均月額:16万6606円
- 女性平均月額:10万7200円
2.2 国民年金の平均月額
- 男女全体平均月額:5万7584円
- 男性平均月額:5万9965円
- 女性平均月額:5万5777円
先述の通り国民年金の年金保険料は全員一律。受給額には大きな個人差が生じにくく、平均年金月額は男女ともに月5万円程度となっています。
満額を受け取れた場合でも6万9308円(2025年度月額)となることからも、国民年金だけで「年間240万円(月額20万円)」以上の年金額となることは難しいです。
その一方で、厚生年金は国民年金に上乗せ支給されるため、国民年金のみを受け取る場合よりも受給額が高くなるのが一般的です。
加えて、先述の通り厚生年金保険料は収入をもとに決まるため、老後の受給額にも個人差が出やすくなります。
では、実際に「月額20万円以上」の年金を受け取っている人はどのくらい存在するのでしょうか。次で詳しく見ていきます。
3. 厚生年金【年額240万円超】もらっている人はどれほどいる?
厚生労働省年金局の「令和5年度 厚生年金保険・国民年金事業の概況」から、厚生年金の受給額ごとの受給権者数を見ていきます。

3.1 受給額ごとの人数
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
国民年金を含む厚生年金で「月額20万円以上」を受け取っている人は、全受給権者の16.3%です。約8割以上の人は月20万円未満の年金となるということです。
また、上記は厚生年金(国民年金を含む)の受給権者の中での割合です。国民年金のみの受給権者も含めた場合、ひとりで「月額20万円以上」の年金を受給するケースはさらに低くなるでしょう。
老後の年金生活では、現役時代よりも少ない収入となるのが一般的です。
さらに、月に一度給料日があった現役時代とは違い年金支給日は「2カ月に一度」。そのため、家計管理の単位が「2カ月単位」となる点は、現役世代には意外に気づきにくい点かもしれません。
公的年金は私たちの老後の暮らしを支える柱となりますが、意外な盲点は他にもいくつかあります。
4. 老齢年金の意外な盲点「年金額増えても実質目減り&天引きされるお金の存在」
公的年金は賃金や物価を考慮して年度ごとに見直しがおこなわれます。2025年1月、厚生労働省は2025年度(令和7年度)の年金額を、前年度より1.9%引き上げることを公表しました。
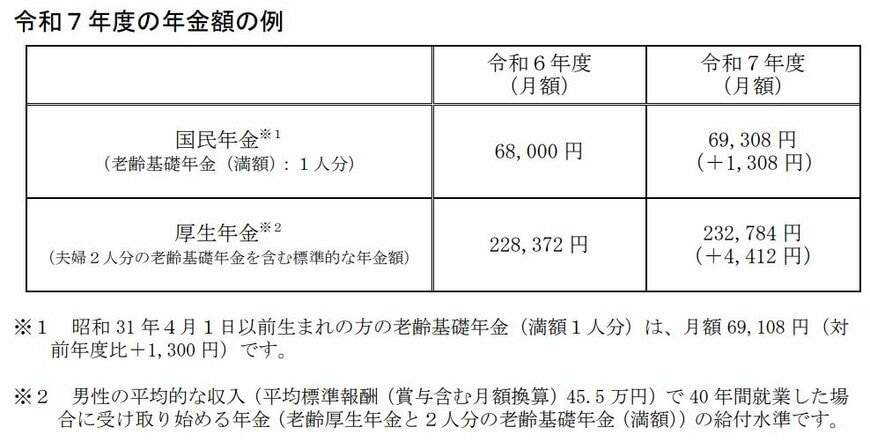
3年連続のプラス改定にはなりましたが、「マクロ経済スライド(※)」によって物価上昇率を下回る改定率となっており、実質的には年金額は目減りしています。物価上昇に年金額が追い付けていないのです。
またシニアの多くは、下記の税や社会保険料を老齢年金からの天引きで納めています。
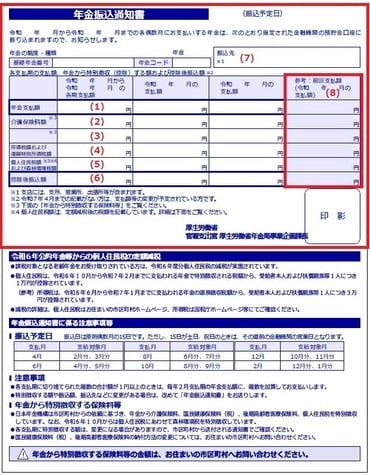
- 介護保険料
- 公的医療保険(国民健康保険・後期高齢者医療制度)の保険料
- 個人住民税および森林環境税
- 所得税および復興特別所得税
年金見込み額は「ねんきん定期便」や「ねんきんネット」で確認できますが、年金は「額面通りにはもらえない」点は意外な盲点かもしれません。
※マクロ経済スライドとは:「公的年金被保険者(年金保険料を払う現役世代の数)の変動」と「平均余命の伸び」に基づいて設定される「スライド調整率」を用いて、その分を賃金と物価の変動がプラスとなる場合に改定率から控除するしくみ
5. 4月分の年金が支給されるのは「6月13日」
今回は、年金制度の基本に触れたあと、厚生年金を月額20万円(年額240万円)受け取れる人の割合や、老齢年金の意外な盲点についてのお話をしてきました。
なお、前述の改定後の年金額は、6月13日(金曜日)に支給される「4月・5月分」から適用されます。年金は2カ月分が「後払い」となる点も知っておきましょう。
また「年金振込通知書」は、6月の年金支給のタイミングに合わせて送付されます。
参考資料
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金の繰下げ受給」
- 日本年金機構「公的年金制度の種類と加入する制度」
大山 直孝