


昨年、低所得者世帯への「3万円給付」を含む補正予算案が可決され、1月中に支給される自治体もあります。
支給対象となるのは「住民税非課税世帯」であり、子どもがいれば「1人あたり2万円」の追加給付も受けられる見込みです。
今回は、低所得者世帯に対する給付金の概要に加え、支給対象となる「住民税非課税世帯」について詳しく解説します。
記事の後半では、実際に支給手続きを進めている自治体の一例をご紹介します。
1. 住民税非課税世帯への「3万円給付」とは?
2024年12月、低所得者世帯への「3万円給付」および「子ども1人あたり2万円」の支給を含む補正予算案が可決されました。
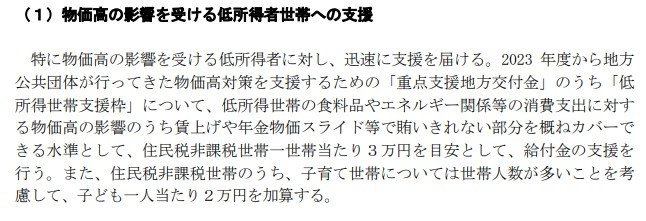
本給付金の支給対象となるのは「住民税非課税世帯」であり、一世帯あたり3万円を目安に支給される見込みです。
2. 支給対象の「住民税非課税世帯」について
住民税には、所得に応じて負担額が変わる「所得割」と、一定以上の所得がある方全員が均等に負担する「均等割」の2つがあります。
住民税非課税世帯に該当するのは、世帯全員が「所得割・均等割の両方が非課税」もしくは「所得割のみが非課税」となる場合です。
2.1 所得割・均等割の両方が非課税
所得割・均等割の両方が非課税となるのは、以下のような方です。
- 生活保護法による生活扶助を受けている方
- 障害者・未成年者・寡婦又はひとり親で、前年中の合計所得金額が135万円以下(給与所得者の場合は、年収204万4千円未満)の方
- 前年中の合計所得金額が区市町村の条例で定める額以下の方
〈東京23区内の場合〉
同一生計配偶者又は扶養親族がいる場合
35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
同一生計配偶者又は扶養親族がいない場合
45万円以下
※扶養親族は、年齢16歳未満の者及び地方税法第314条の2第1項第11号に規定する控除対象扶養親族に限ります。
※23区外にお住まいの方は、均等割額が非課税となる合計所得金額が異なる場合がありますので、お住まいの市町村にお問合せください。
2.2 所得割のみが非課税の世帯
所得割のみが非課税となるのは、前年中の総所得金額等が下記の金額以下の方です。
同一生計配偶者又は扶養親族がいる場合
35万円×(本人・同一生計配偶者・扶養親族の合計人数)+42万円以下
同一生計配偶者又は扶養親族がいない場合
45万円以下
※扶養親族は、年齢16歳未満の者及び地方税法第314条の2第1項第11号に規定する控除対象扶養親族に限ります。
3. 「住民税非課税世帯」に該当する年収の目安
住民税非課税世帯になる年収の目安は、住んでいる自治体によって変わる可能性があります。
例えば、東京都港区では以下の年収が目安となります。
- アルバイトやパートの給与収入が100万円以下
- 65歳以上で年金受給のみの人は、年金収入が155万円以下
- 65歳未満で年金受給のみの人は、年金収入が105万円以下
- 不動産収入等所得がある人は、収入から必要経費を引き、合計所得が45万円以下(令和2年度まで35万円以下)
65歳以上で年金受給のみの方は155万円以下となるので、給与所得者などに比べて基準額が高くなります。
4. 1月から給付開始の自治体も
給付金の支給スケジュールや申請方法は自治体によって異なりますが、早ければ1月から支給される場合もあるようです。
例えば、東京都板橋区では、区で課税情報と振込口座が把握できる世帯については1月7日から順次「支給のお知らせ」が送付されます。支給時期は「支給のお知らせ」に記載されているとのことです。

なお、振込先の口座を区で把握できなかった世帯や、他自治体からの転入等で課税状況を把握していない世帯については、2月下旬より順次「確認書」が送付されるとのこと。
確認書を区に提出後、区が支給可能と判断してから約30日後に振り込まれる模様です。
5. まとめにかえて
今回ご紹介したように、低所得者世帯への「3万円給付」を含む補正予算案が可決され、自治体によっては1月から給付金の申請がはじまっているようです。
ただし、実際の支給スケジュールは自治体ごとに異なるので、お住まいの地域の自治体が公表する情報を確認しましょう。
また、このような給付金の支給以外にも、住民税非課税世帯が利用できる助成制度はいくつかあります。
国民健康保険料や介護保険料の減額、国民年金保険料の免除・納付猶予など、ご自身が利用できる制度がないか確認しておきましょう。



参考資料
- 内閣府「「国民の安心・安全と持続的な成長に向けた総合経済対策」について」
- 東京都主税局「個人住民税」
- 港区「住民税(特別区民税・都民税)はどういう場合に非課税になりますか。」
- 板橋区「令和6年度いたばし生活支援臨時給付金(3万円給付金・こども加算)のご案内」
加藤 聖人


