
2024年はiDeCoの制度改正があったことから各メディアで取り上げられることがあり、iDeCoが気になり始めた人も多いのではないでしょうか。
新NISAと比較すると、「iDeCoは独自の仕組みが多く複雑でわかりにくい」と感じる人もいるようです。そのため、見落としていたことで後悔してしまう人もいるようです。
そこで今回は、元銀行員であり、企業型確定拠出年金やiDeCoの講師を担当していた筆者が、受講者から聞いたエピソードをもとに後悔しがちな点を5点ご紹介します。
2025年からiDeCoを始めてみようと考えている方は、今回ご紹介する内容を確認し、後悔のないように計画を立ててみてください。
1. 後悔(その1):金融機関をきちんと選べばよかった
【写真全5枚中1枚目】金融機関を比較検討しよう、後半では非課税制度やiDeCoの特徴について図解1/5
出所:bee32/istockphoto.com
iDeCoは証券会社や銀行など、さまざまな金融機関で口座を開設できますが、取り扱う商品の種類や数は金融機関によって大きく異なります。
例えば、ある金融機関では低コストのインデックスファンドが豊富に揃っている一方、別の金融機関ではバランス型やターゲットイヤー型ファンドが中心というケースもあります。また、商品数が非常に少ない金融機関もあり、長期運用で自分の資産形成計画に合った投資を実施できない可能性もあります。
手数料やオンライン取引のしやすさ、サポート体制も金融機関ごとに異なります。一度始めると基本的に60歳まで利用するため、選んだ金融機関が長期的な運用成果を大きく左右します。
1.1 金融機関を選ぶ際に確認したいポイント
- 自分が投資したい商品が揃っているか?
- 手数料が適切か?
- オンライン操作やサポート体制が充実しているか?
事前にしっかり比較し、自分に合った金融機関を選ぶことで、後悔を防ぎましょう。
2. 後悔(その2):家計の資産全体からとれるリスクを考えればよかった
貯蓄全体を見てリスクを検討しましょう2/5

出所:takasuu/istockphoto.com
資産形成を考える際、「なるべくリスクを抑えたい」と、初心者の方こそより安定的な金融商品を選びがちです。
一般的には、リスクは「値下がりすること」「元本が減ること」「損をすること」と思われがちです。しかし、金融におけるリスクにとは「価格の振れ幅がある」ということです。価格が動くこと自体がリスクなのです。
2.1 金融商品でリスクを抑えるのではなく、資産全体
iDeCo以外に貯蓄を保有している方も多いでしょう。
ご家庭の貯蓄全体からみると、iDeCoで選択した投資商品の場合、リスクを抑えすぎた運用になっていることももあります。
したがって、個別の金融商品のリスクに目をやるばかりではなく、貯蓄全体で考えてみたいところです。
たとえば、預貯金が多い世帯は、投資する金融商品のリスクが高くてもよいのです。
2.2 リスクを分散するには投資タイミングを分散するという方法も
将来にかけて大きく資産を増やしていきたいのであれば、選ぶ金融商品でリスクを過剰に抑えるのではなく、成長が期待できる資産を毎月買付することでリスクを分散することもできます。
このようにタイミングの分散でリスクを抑えていくのも良いでしょう。
運用を考えるときはご家庭の貯蓄全体を見渡して、どれくらいのリスクが取れるかを考えましょう。
3. 後悔(その3):転職した時に手続きを忘れて自動移換されてしまった
企業型確定拠出年金に加入していた人が転職した場合、前職の企業型確定拠出年金制度に、自分の資産を置いておくことはできません。
そのため自分でその資産を移換する必要があるのですが、この手続きを忘れてしまう人が意外と多いようです。
6ヵ月以内に手続きをしなければならず、期限を過ぎてしまった場合、その資産は、国民年金基金連合会(特定運営管理機関)に自動移換されます。
自動移換された場合、資産の運用ができないだけでなく、所定の手数料等もかかるため、資産の目減りにつながる点は注意が必要です。
転職先に企業型DCがない場合は特に注意が必要です3/5

出所:Milan Ilic Photographer/shutterstock.com
3.1 自動移換とは
企業型年金加入者が、資格喪失後6カ月以内に、他の企業型年金、個人型年金、確定給付企業年金または企業年金連合会への個人別管理資産の移換を行わず、かつ脱退一時金の請求手続きも行わない場合に、個人別管理資産が国民年金基金連合会に自動的に移換されること(当該企業型年金の企業型年金運用指図者を除く)。(DC法第83条)
自動移換の問題点として、以下の2点が挙げられる。
(1)資産運用されないため資産を増やすことができないうえに、自動移換の際の手数料(4,348円、2022年4月1日現在。以下同じ)、毎月の管理手数料(月額52円、年間624円)が個人別管理資産額より差し引かれ、個人別管理資産が目減りする。なお、自動移換された後に個人型年金に移換する場合には3,929円、再就職先の企業型年金に移換する場合には1,100円(この他、移換先で手数料がかかることがあります。)がかかる。
(2)自動移換の状態である期間は、確定拠出年金の加入者等期間と見なされないため、老齢給付金の受給資格要件を満たせずに受給開始が遅くなることがある。
ー 企業年金連合会「自動移換」より
4. 後悔(その4):放っておきすぎて運用を見直さなかった
iDeCoは長期投資が基本ですが、一度運用を始めたらそのまま放置してしまう人も多いかもしれません。
市場は常に変化しており、運用状況や市場環境を定期的に確認しないと、思わぬリスクやチャンスを逃してしまうこともあります。
さらに、ライフイベント(昇進、結婚、子どもの進学など)に伴い、リスク許容度や投資目標が変わることもあります。その際には運用方針を見直すことが重要です。
「そこまで労力をかけられない」と感じる人は、年に1回は運用状況や資産配分を確認するだけでも良いでしょう。長期投資だからこそ、頻繁に見直す必要はありませんが、放っておく状態は避けたほうが良いでしょう。
5. 後悔(その5):iDeCoの税制優遇メリットを理解していなかった
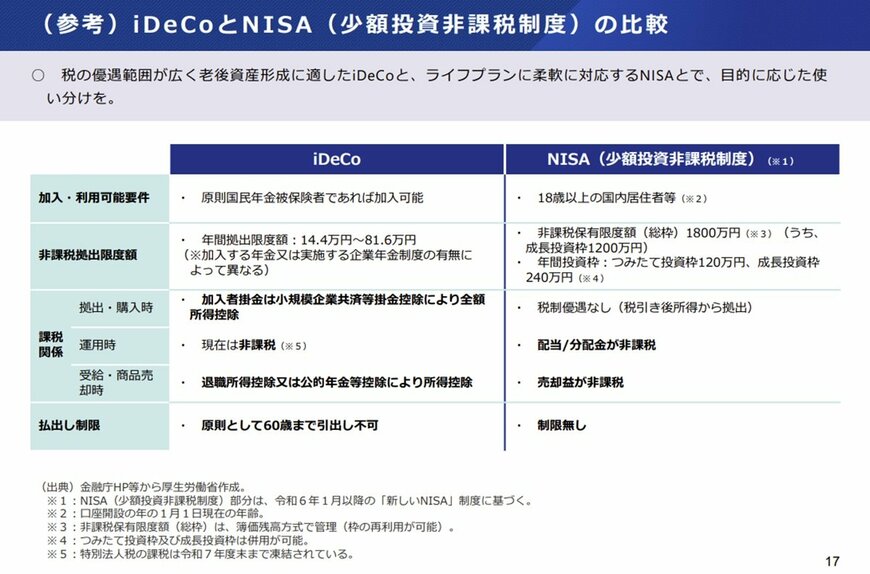
新NISAとiDeCoは非課税制度があるという点は共通ですが、iDeCoの税制優遇メリットは新NISAよりも多いことは、見落としがちなのではないでしょうか。
大きな違いは、拠出する掛金が全額所得控除されることです。
このメリットを十分に理解せずに、後になって「税制優遇のあるiDeCoを活用しておけばよかった」と後悔するケースも少なくありません。
個人の年収等によって控除額は異なりますが、iDeCoで掛け金を積み立てた分、税負担が軽減される点は抑えておきたいところです。
5.1 iDeCoと新NISAの違いを理解しよう
新NISAのつみたて投資枠やiDeCoは、いずれも投資信託を活用する仕組みで、毎月一定額を積み立てて投資する制度です。
共通点が多い一方で、制度ごとに特徴や違いもあります。自分の資産運用の目的やライフプランに合わせて使い分けることで、資産設計をよりスムーズに進めることができます。
6. まとめにかえて
いかがでしたでしょうか。
今回は、元銀行員で企業型DCやiDeCoの講師を担当していた筆者が、受講者から聞いたエピソードをもとに後悔しがちな点をご紹介しました。
iDeCoは中途解約できず、現金化して引き出すことが不可能であることはデメリットと言われることが多いです。ですが、逆に考えると自動的に長期投資に取り組むことができる制度だと考えることができます。
iDeCoを始める際には、制度について理解した上で、自分の資産形成にどのように取り入れたらよいか、考えてみることをお勧めします。
7. ご参考
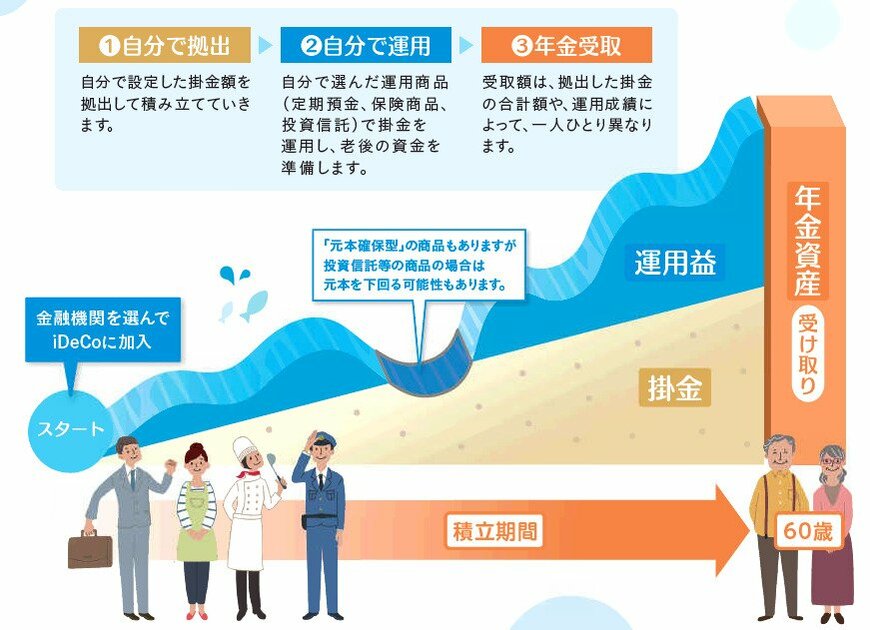
iDeCoとは、どのような制度なのか、ここで簡単にご説明します。
iDeCoとは個人型確定拠出年金のことを差します。公的年金(国民年金・厚生年金)とは別に、給付を受けられる私的年金制度の一つです。
企業型確定拠出年金と異なり、加入は任意で、加入の申込、掛金の拠出、掛金の運用の全てをご自身で行います。
掛金とその運用益との合計額をもとに給付を受け取ることができますが、60歳になるまで、原則として資産を引き出すことはできません。

参考資料
三石 由佳