
2024年は新NISAに注目が集まり、初めて口座開設をした人もいたのではないでしょうか。
2025年から新NISAと同様に、非課税枠のあるiDeCoにも注目が集まると思われます。
「本当に得するの?」「結局、儲かるの?」と感じている人も多いのではないでしょうか。
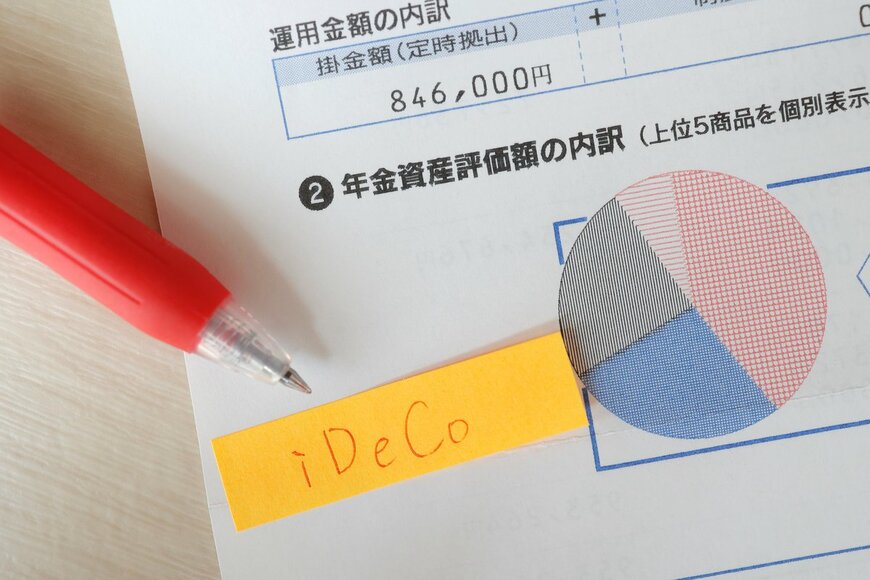
今回は、iDeCoで運用した結果、2024年12月25日時点で運用資産残高1400万円を突破(下記画像)したRさん(40代・男性・会社員)に、iDeCo初心者はどのように運用をスタートすればよいか、気になることをインタビューしました。
【写真全5枚】Rさん(40代・男性・会社員)の資産状況、後半ではiDeCoの仕組みや3つの税制優遇もご紹介1/5

出所:LIMO編集部
1. Q1.スタートする前に、どのような情報収集をしましたか?
ー iDeCoをスタートする前にどのような情報集をしていましたか
iDecoを始めるためには、まずどの運営管理機関が良いかを決めなくてはいけません。
運営管理機関を選ぶ上で、運用商品のラインナップを参考にすることも大切ですが、私は維持手数料が安いことを優先して探しました。長期投資になるので、手数料はできるだけ抑えておきたいと考えたためです。
結果、手数料が安いのはやはりネット証券だなと確信したので、ネット証券で口座開設することにしました。
2. Q2. iDeCo初心者が最初の1年間で意識すべきポイントは何でしょうか?
ー iDeCo初心者は最初の1年間、何を意識すべきでしょうか?
個人的な意見ではありますが、3点あります。
2.1 1. インデックスファンドからスタートする
iDeCoを始めたばかりの人には、まずはインデックスファンドを選んでほしいですね。運用コストが低く、複雑な運用知識がなくても取り組みやすいのが特徴です。
まずはインデックスファンドを選び、資産運用に慣れることから始めましょう。運用商品を選ぶ際は、一つに絞らず、気になった商品をいくつか購入してみましょう。
-
インデックスファンドとは
投資信託は運用方法により、パッシブ型とアクティブ型の2つのタイプに分けることができます。値動きの傾向等に違いがあるため、理解した上で、自分のリスク許容度や資産計画をもとに、選びましょう。
パッシブ型
市場平均(日経平均株価など)と同じ動きを目指す運用方法です。インデックス運用とも言われます。専門家の手間が少ないので手数料(信託報酬)が低く抑えられている投資信託が多いようです。
アクティブ型
市場平均(日経平均株価など)を上回る収益を目指す運用方法です。しかし、必ずしも市場平均を上回る利益が約束されているわけではありません。

2.2 2. 毎月パフォーマンスを確認する
購入後は毎月パフォーマンスを確認し、それぞれの商品がどのように動いているかを把握しましょう。
市場変動への反応や成長性などの「癖」をつかむことで、次のステップに進むための知識が深まります。
2.3 3. 徐々に商品を絞り込む
最初から1つの商品に集中する必要はありません。複数の商品を試しながら、自分に合ったファンドを見つけ、少しずつ選択肢を絞り込んでいきましょう。
運用経験を積むことで、自然と自分に最適な商品が見えてくるはずです。
3. Q3.長期投資を続けるための心構えを教えてください
ー 慣れないうちは毎日値動きが気になる人もいるようです。長期投資を続けるための心構えを教えてください。
3.1 1. 積立投資を継続する大切さ
iDeCoの成功には、何よりも「継続すること」が大切です。
積立投資は、長期的な視点で市場に参加し、利益を得る方法です。頻繁に商品を入れ替えたりせずに、コツコツ続けることによる成果を期待しましょう。
3.2 2. 短期的な変動にとらわれない
初心者のうちは特に、短期の価格変動へ過剰反応してしまいがちです。短期的な上下動に一喜一憂せず、長期的な資産形成を意識することが重要です。
iDeCoではお金を引き出せない仕組みがあるため、自然と長期目線での運用を続ける環境が整う点がメリットです。
3.3 3. 「投資していることを忘れる」感覚で
「いい意味で投資していることを忘れる」という心構えも重要です。日々の価格に敏感になりすぎず、放置する感覚で投資を継続することで、ストレスなく運用を続けられます。
時間を味方につけることで、将来の資産形成につながるのです。
4. 「長期投資」の効果とは
投資の3原則と言われる「長期投資」「積立投資」「分散投資」は、耳にしたことがあるのではないでしょうか。
iDeCoはその制度の特徴から、この3原則を取り入れやすいと言われています。そのことから、初心者でも始めやすいと紹介される機会が多いと言えます。
ここでは、iDeCoで資産1400万円を突破した投資家からのアドバイスでも取り上げられていた「長期投資」について、簡単にご紹介していきます。
長期投資とは、長い時間をかけて投資を行うことです。
市場が下落傾向のときもあれば、上昇傾向のときもあり、短期的に見ると激しく値動きをします。しかし、運用期間が長くなるとリターンの振れ幅が平準化し、安定したリターンが得られやすいと考えられています。
以下の図表も参考にしてください。

5. 取材を終えて
今回は、2024年の年末にiDeCoで資産が1400万円に達した40代男性のRさんにお話しを伺いました。
「初心者なら何に投資をするか」「どう行動するか」といった視点での話は、これからiDeCoを始めようと考えている人や、今始めている人にとって、魅力的に聞こえるかもしれません。
これはあくまでRさんのリスク許容度や他の投資とのバランスを考えた決断です。一人ひとりリスク許容度や他の資産とのバランスは異なります。
自分にとってどのような資産形成が良いのか、一度考えてみてはいかがでしょうか。
6. ご参考
iDeCoとは、どのような制度なのか、ここで簡単にご説明します。
6.1 iDeCoとは
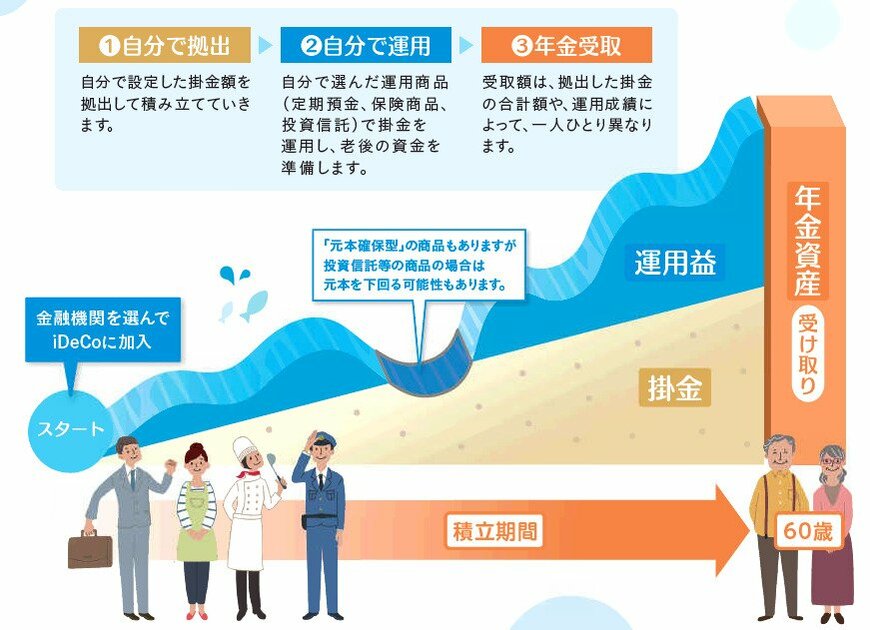
iDeCoとは個人型確定拠出年金のことを差します。公的年金(国民年金・厚生年金)とは別に、給付を受けられる私的年金制度の一つです。
企業型確定拠出年金と異なり、加入は任意で、加入の申込、掛金の拠出、掛金の運用の全てをご自身で行います。
掛金とその運用益との合計額をもとに給付を受け取ることができますが、60歳になるまで、原則として資産を引き出すことはできません。
6.2 iDeCoの3つの税制優遇
iDeCoには、運用をお得にする3つの税制優遇が用意されています。
1. 掛金が全額所得控除
iDeCoの掛金は、所得控除の対象となります。たとえば、毎月の掛金が1万円の場合、所得税(10%)・住民税(10%)とすると、年間2.4万円の税負担が軽減されます。
2. 運用益が非課税で再投資
通常、金融商品を運用すると、運用益に課税されますが、iDeCoなら非課税で運用益が再投資されます。
3. 受け取る時も控除が適用
iDeCoで積み立てた資産は、年金として受け取るか、一時金として受け取るかを選択可能です。
年金として受け取る場合は「公的年金等控除」が適用され、一時金の場合は「退職所得控除」の対象となり、受け取り時にも大きな節税効果が期待できます。
iDeCoの税制優遇は、節税しながら資産形成を進めるのに非常に役立ちます。この機会に検討してみてはいかがでしょうか。


参考資料
三石 由佳