

夫婦二人で公的年金を受給している世帯には、住民税が非課税になるかどうかの「211万円の壁」があります。
住民税は、公的年金から天引きされることが多いため、非課税になれば年金の手取り額を増やすことが可能です。
では、住民税が非課税になる「211万円の壁」とはどのようなものなのでしょうか。該当するための条件や、「211万円の壁」に収まると得られるメリットなどについて解説していきます。
1. 年金の「211万円の壁」とは
年金生活世帯における「211万円の壁」とは、公的年金による収入のみで生活している高齢者夫婦世帯が、「住民税非課税世帯」に該当するかどうかの境界線のことです。
具体的には、65歳以上の年金受給世帯において、世帯主の公的年金が211万円以下、なおかつ配偶者の公的年金が155万円以下の場合に、住民税非課税世帯に該当します。
1.1 211万円の理由
なぜ211万円という金額が境界線になるのかは、以下のように考えます。
住民税が非課税になるにはいくつか条件がありますが、その中に「前年の合計所得が一定の所得以下の人」というものがあります。一定の所得とは、以下の計算式で求めた金額です。
35万円×(本人+被扶養者の人数)+21万円(※)+10万円
※21万円は被扶養者がいる場合に加算
本人と配偶者の場合、101万円(35万円×2人+21万円+10万円)となります。
そして、公的年金等控除として110万円が利用できるため、合計で211万円(101万円+110万円)になるという計算です。
ただし、お住いの地域により、この壁となる金額は異なります。次章で詳しく解説していきます。
2. エリアによって非課税になる「壁」が異なる
年金の「211万円の壁」は、すべての年金生活世帯におけるものではなく、級地区分が1級地に該当するエリアのものです。お住まいの地域によって、壁となる金額が異なるため注意が必要です。
級地制度とは、生活保護費の支給において、地域ごとに異なる物価や生活の水準差を支給額に反映させるための制度です。1級地から3級地の3つに分類し、さらにそれぞれを2つに分けて、合計6つに区分けされています。

「211万円の壁」はお住いの地域が「1級地」の場合であり、2級地・3級地では、それよりも少ない金額が壁になります。次章で2級地と3級地の「壁」を見てみましょう。
2.1 2級地の住民税非課税の壁
2級地に該当する東京都あきる野市と埼玉県川越市を見てみましょう。両市では、前年の合計所得が、以下の計算式で求めた金額以下の場合に住民税が非課税になります。
31万5000円×(同一生計配偶者及び扶養親族の合計数+1)+10万円+1万9000円
計算すると91万9000円となり、公的年金等控除の110万円と合わせて201万9000円となります。
また、配偶者の年金受給額が151万5000円(41万5000円+110万円)以下であることも条件です。これらの条件を満たした場合、住民税が非課税になります。
2.2 3級地の住民税非課税の壁
続いて、3級地に該当する栃木県栃木市と千葉県館山市を見てみましょう。それぞれの市では、前年の合計所得が、以下の計算式で求めた金額以下の場合に住民税が非課税となります。
- 栃木市:28万円×(同一生計配偶者と扶養親族の数+1)+17万円+10万円
- 館山市:28万円×(本人+扶養親族の人数)+10万円+16万8千円
それぞれ計算し、公的年金等控除110万円を加算すると、栃木市では193万円、館山市では192万8000円となります。
また、配偶者の年金受給額が148万円(38万円+110万円)以下であることも条件です。
このように、2級地・3級地になるにつれ住民税非課税の壁が少額になっていくため、お住いのエリアの級地区分を確認し、壁となる金額を把握しておきましょう。
2.3 級地区分ごとの受給額上限のまとめ
級地区分ごとの年金受給額上限2/2
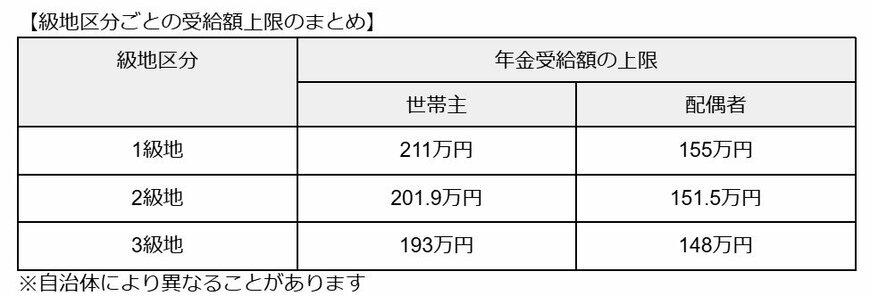
筆者作成
【年金受給額の上限】
1級地
- 世帯主:211万円
- 配偶者:155万円
2級地
- 世帯主:201万9000円
- 配偶者:151万5000円
3級地
- 世帯主:193万円
- 配偶者:148万円
3. 211万円の壁に収まることのメリット
年金受給額が「211万円の壁」の範囲内に収まると、次のようなメリットがあります。
- 住民税が非課税になる
- 介護保険料や国民健康保険料が安くなる
- 高額介護サービス費が安くなる
- 高額療養費制度の自己負担限度額が下がる
- 75歳以上の後期高齢者制度の医療費が安くなる
- 自治体のサービスや特典を受けられる
住民税が非課税になることのほかに、介護保険料や国民健康保険料が安くなるため、年金支給額から控除される金額が減り、手取り額が増える可能性があります。
また、高額介護サービスや高額療養費制度を利用した場合の自己負担額が安くなることや、後期高齢者医療制度の窓口負担額が安くなるといったこともメリットです。
ほかにも、自治体ごとに設けられている、住民税非課税世帯に対するサービスや特典を利用できます。たとえば、新型インフルエンザの予防接種の自己負担額が軽減されたり、入院した際の食事代が安くなったりします。
4. まとめにかえて
年金生活世帯における「211万円の壁」とは、年金収入が住民税非課税世帯に該当するかどうかの境界線のことです。
壁の範囲内に収まると、社会保険料が安くなったり、高額介護サービスや高額療養費制度の自己負担額が軽減されたりします。
ただし、211万円を超えてしまうと、住民税が課税され、介護保険料や国民健康保険料が高くなる可能性があります。
壁となる金額はお住いのエリアによって異なるため、自治体の公式サイトなどで確認してください。


参考資料
木内 菜穂子


