
12月に入り、最近はかなり冷え込んできましたね。
物価上昇で光熱費やモノの値段が上がり、支出が大きく苦しい生活を強いられているという方も少なくないでしょう。
そんな中、物価上昇が特に家計に大きく影響を与えるのは、高齢者世帯です。
年金が収入の柱となる高齢者世帯ですが、厚生労働省の2023年時点の生活意識調査では、半数以上が生活が苦しいという回答をしています。
年金だけでの生活はこれからも難しくなっていくことが予想されますが、政府は一定の収入を下回る高齢者世帯への生活支援策として「年金生活者支援給付金」の給付をしています。
今回は、現在の高齢者世帯がどれくらいの年金で生活しているのか、また「年金生活者支援給付金」について確認していきます。
1. 高齢者世帯の半数以上が「生活が苦しい」と感じている
厚生労働省が実施した「生活意識の調査」によると、高齢者世帯の半数以上が生活が「大変苦しい」もしくは「やや苦しい」と回答しています。

1.1 【高齢者世帯の生活意識調査の結果】
- 大変苦しい:26.4%(前回18.1%)
- やや苦しい:32.6%(前回30.2%)
- 普通:36.7%(前回45.1%)
- ややゆとりがある:3.9%(前回2.5%)
- 大変ゆとりがある:0.4%(前回0.8%)
近年続く、食品やエネルギー価格の上昇は、年金生活者の家計に大きな負担をかけていると考えられます。
また、老後の主な収入源が「年金のみ」となる世帯も多く、医療費や介護費用の増加も懸念材料となっているのでしょう。
では、老後の収入の柱である年金ですが、現代のシニアはどれくらいの年金を受給しているのでしょうか。
2. 現代シニアは「厚生年金・国民年金」をいくら受給しているのが普通?
厚生労働省の「令和4年度 厚生年金保険・国民年金事業の概況」を参考に、「厚生年金・国民年金」それぞれの平均月額を確認していきましょう。
2.1 厚生年金の平均月額はいくら?
厚生労働省の調査によると、厚生年金の平均受給額は月額約14万5000円となっています。

2.2 国民年金の平均月額はいくら?
次に、国民年金の平均受給額は下記のとおりです。

国民年金の平均額は約5万6000円で推移していますが、これだけで生活するのは難しいでしょう。
また、厚生年金を受給している人でも、加入期間や現役時代の働き方によって受給額に個人差があるため、平均額を想定して老後を迎えた際に「思ったより少ない」と感じることもあるかもしれません。
上記から、現役時代のうちに、自分の年金見込み額を「ねんきんネット」や「ねんきん定期便」などで確認しておくことが重要です。
3. 「年金生活者支援給付金」とは?対象者には年金に約6万円が上乗せの場合も
次に、年金世帯向けの給付金制度である「年金生活者支援給付金」について詳しく解説します。
年金生活者支援給付金は、「老齢年金(国民年金)」「障害年金」「遺族年金」の受給者に対して、一定の要件を満たしていれば支給される給付金です。
3.1 老齢年金生活者支援給付金の要件と支給額を確認
- 65歳以上の老齢基礎年金の受給者
- 同一世帯の全員が市町村民税非課税
- 前年の公的年金等の収入金額※1とその他の所得との合計額が昭和31年4月2日以後に生まれの方は88万9300円以下、昭和31年4月1日以前に生まれの方は88万7700円以下※2
※1 障害年金・遺族年金等の非課税収入は含まれません。
※2 昭和31年4月2日以後に生まれた方で78万9300円を超え88万9300円以下である方、昭和31年4月1日以前に生まれた方で78万7700円を超え88万7700円以下である方には、「補足的老齢年金生活者支援給付金」が支給されます。
老齢年金生活者支援給付金の支給額は、保険料の納付済期間と免除期間に基づいて、下記の計算式から算出できます。
- 保険料納付済期間に基づく額(月額)= 5310円 × 保険料納付済期間/被保険者月数480月
- 保険料免除期間に基づく額(月額)= 1万1333円 × 保険料免除期間/被保険者月数480月
3.2 障害年金生活者支援給付金の要件と支給額を確認
- 障害基礎年金の受給者
- 前年の所得(※1)が「472万1000円+扶養親族の数×38万円(※2)」以下
※1 障害年金等の非課税収入は、年金生活者支援給付金の判定に用いる所得には含まれません。
※2 同一生計配偶者のうち70歳以上の者または老人扶養親族の場合は48万円、特定扶養親族または16歳以上19歳未満の扶養親族の場合は63万円となります。
障害年金生活者支援給付金の支給額は等級によって異なります。
- 障害等級2級:月額5310円
- 障害等級1級:月額6638円
3.3 遺族年金生活者支援給付金の要件と支給額を確認
- 遺族基礎年金の受給者
- 前年の所得(※1)が「472万1000円+扶養親族の数×38万円(※2)」以下
※1 遺族年金等の非課税収入は、年金生活者支援給付金の判定に用いる所得には含まれません。
※2 同一生計配偶者のうち70歳以上の者または老人扶養親族の場合は48万円、特定扶養親族または16歳以上19歳未満の扶養親族の場合は63万円となります。
遺族年金生活者支援給付金の支給額は「月額5310円」ですが、2人以上の子が遺族基礎年金を受給している場合は、5310円を子の数で割った金額をそれぞれに支給します。
年金生活者支援給付金は、原則として偶数月の中旬に2カ月分(前月および前々月)が年金と同じ受取口座に支給されます。
たとえば、9月に請求手続きを行った場合、10月分からの支払いとなり、12月中旬に振り込まれることになります。
ただし、この給付金は申請をしないと1円も受け取れないため、注意が必要です。
4. 「年金生活者支援給付金」の申請方法を確認
年金生活者支援給付金を受け取るには、「年金生活者支援給付金請求書」の提出が必要です。
4.1 65歳となり「年金を新規で請求する人」の申請方法
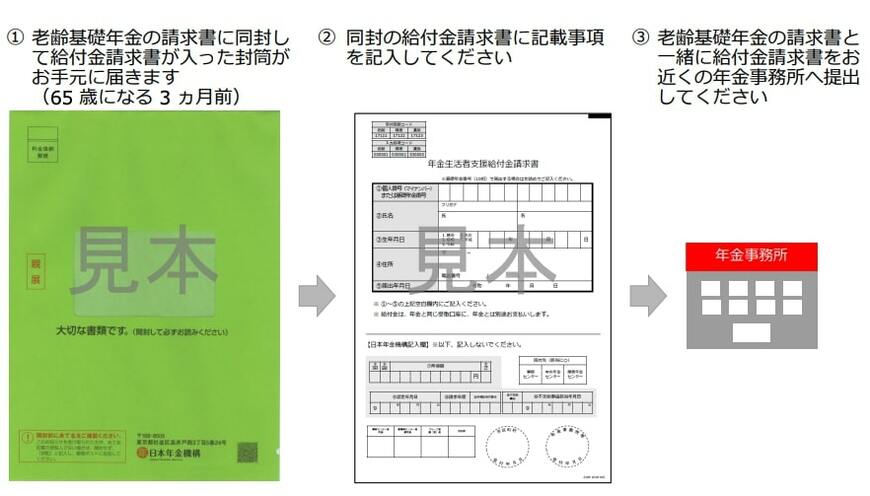
65歳になる3カ月前に、老齢基礎年金の請求書と一緒に給付金請求書が入った封筒が送付されます。
同封された給付金請求書に必要事項を記入し、老齢基礎年金の請求書と合わせて提出するようにしましょう。
4.2 「年金をすでに受給している人」の申請方法
すでに年金を受給している方で、新たに年金生活者支援給付金の対象となる方には、9月以降に順次、年金生活者支援給付金請求書(はがき型)が送付されるため、必要事項を記入し申請しましょう。
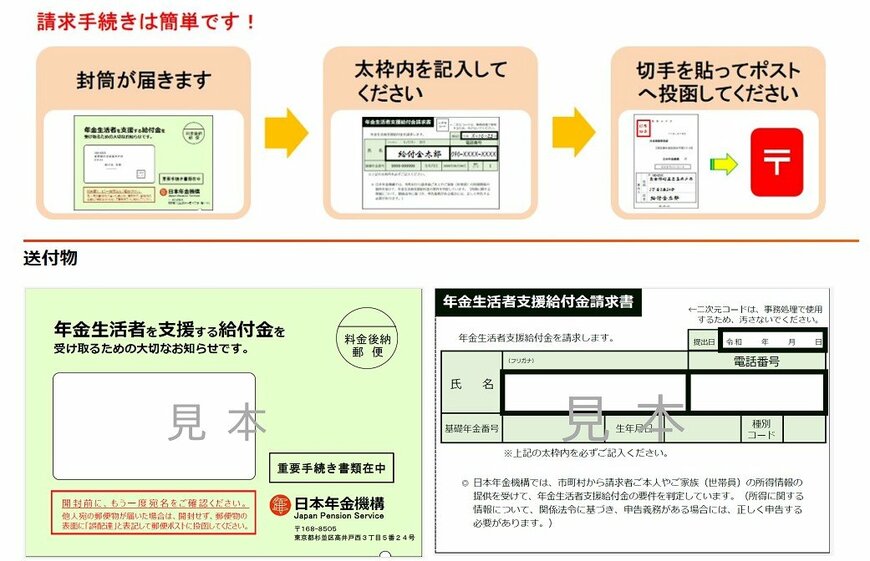
一度手続きを行えば、毎年の手続きは原則必要ありません。
また、繰上げ受給を選択している場合は、必要書類が異なるため注意が必要です。
5. 老後資金「NISAやiDeCo」も
理想の老後生活というのは人により様々ですが、皆様はどんな生活をイメージしているでしょうか。
人生100年時代といわれるように、人の寿命は伸びていますので、老後必要になるお金はこれからも大きくなっていくでしょう。
長生きする分長く働けばいいという考えも一つですが、健康であり続けることが条件になります。
どんな未来になってもなるべく生活に困ることがないよう、老後を迎える前の段階で様々な予防をしていく必要があります。
一番分かりやすいところだと、老後の資産づくりです。
現在ではNISAやiDeCoなど国の税制優遇制度を使って資産運用を始める人も非常に増えています。
低金利の日本では、ただ預金をしているだけでは物価上昇によって資産の価値は目減りしますので、長い時間をかけられる方は取り入れていくのも良いでしょう。
継続することが重要ですので、無理のない金額で始めてみましょう。
また先述の通り、健康でなくなるリスクも考えなければなりません。
ご自身が急な病気になってしまった際、すべての治療費を自分で支払っていくとなれば、積み上げてきた資産を切り崩すこととなります。
そういったことがないよう、病気やケガ、万一があった際の保障など、こちらも必要最低限は準備しておくと安心です。
これらはいまだから準備できることですので、まずは話を聞いてみるなど、できることから取り組んでみましょう。
6. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
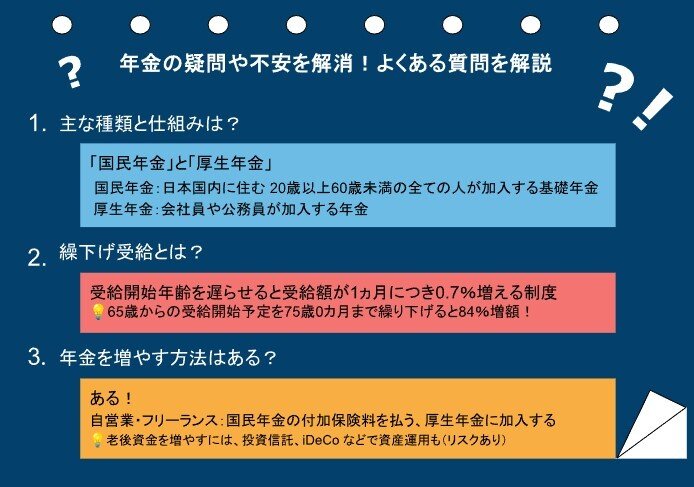
「年金って難しそう…」と感じている人は、多いのではないでしょうか。でも、基本のポイントを押さえると、意外とシンプルなのです。ここでは、年金についてよくある疑問について、わかりやすくお答えしていきます。
6.1 年金の仕組みってどうなってるの?
まず、日本の公的年金は「2階建て」構造です。下の階が「国民年金」、その上に「厚生年金」があるイメージです。
国民年金
国民年金は、20歳から60歳未満の全員が加入対象。特に自営業やフリーランスの方がメインです。
毎月決まった金額を支払います。いわば、年金の基礎部分です。
厚生年金
厚生年金は、会社員や公務員の方が加入対象です。こちらは収入に応じて保険料が変わるので、もらえる年金額も収入の影響が大きくなってきます。
そのため、個人差が出やすくなっています。
6.2 「繰下げ受給」って実際どうなの?
通常、年金は65歳からもらうものですが、「まだ働けるし、今すぐ必要じゃない」という方には「繰下げ受給」という選択肢があります。簡単に言うと、年金の受け取りを後回しにして、もらう額を増やす方法です。
たとえば、65歳で受け取る予定を75歳まで繰り下げると、年金額が84%も増えるんです。
もし健康で他にも収入源があるなら、繰下げ受給を検討してみる価値は十分にあるでしょう。
6.3 年金や老後資金をもっと増やすには?
繰下げ受給以外にも、年金や老後資金を増やす手段はいくつかあります。
国民年金の付加保険料を払う
自営業やフリーランスの方は、少し追加で保険料を払うことで、将来もらえる年金額をアップできます。
厚生年金に加入する
もし可能なら、厚生年金に加入するのも手です。もし国民年金だけに加入していた場合、会社員になったり、厚生年金が適用されるような働き方を選ぶと、年金額が増えます。
資産運用に挑戦
iDeCo(個人型確定拠出年金)や投資信託での資産運用も有効です。
ただし、これは場合によっては元本割れのリスクもあるので、まずはしっかり調べてからスタートするのが大事。お金の増やし方も「焦らずじっくり」がポイントです。
これで、年金の仕組みが少しクリアになったでしょうか?
ちょっとずつでも理解を深めていくと、老後への不安が少しずつ減っていきますよ。将来に向けて、一緒に準備を始めていきましょう。

参考資料
- 日本年金機構「年金生活者支援給付金」
- 日本年金機構「老齢基礎年金を新規に請求される方の請求手続きの流れ」
- 日本年金機構「年金生活者支援給付金請求書(はがき型)が届いた方へ」
- 厚生労働省「2023(令和5)年 国民生活基礎調査の概況」
- 厚生労働省「令和4年度「厚生年金保険・国民年金事業の概況 」」
- 総務省統計局「2023年(令和5年) 家計の概要」
矢武 ひかる