内閣府が公表した「高齢社会白書」によると、高齢者の就業率は増加傾向にあります。
70歳から74歳までの就業率は34.0%で、3人に1人が仕事をしている結果となりました。就業率が増加している背景には、年金だけで生活できない苦しい実情があるといえるでしょう。
では、70歳代で年金だけで生活している人はどの程度いるのでしょうか。
今回は、70歳代の貯蓄事情と、年金だけで生活している人の割合について解説します。
記事の後半では、年金生活をむかえる前に気をつけておきたいポイントについて解説するので、ぜひ最後までご覧ください。
1. 70歳代の貯蓄事情
金融広報中央委員会が調査した「家計の金融行動に関する世論調査」をもとに、70歳代の貯蓄事情を確認しましょう。
1.1 2人以上の世帯
2人以上の世帯における70歳代の平均貯蓄額は、1757万円でした。貯蓄がない世帯の割合と3000万円以上ある世帯の割合を比べると、以下の通りです。
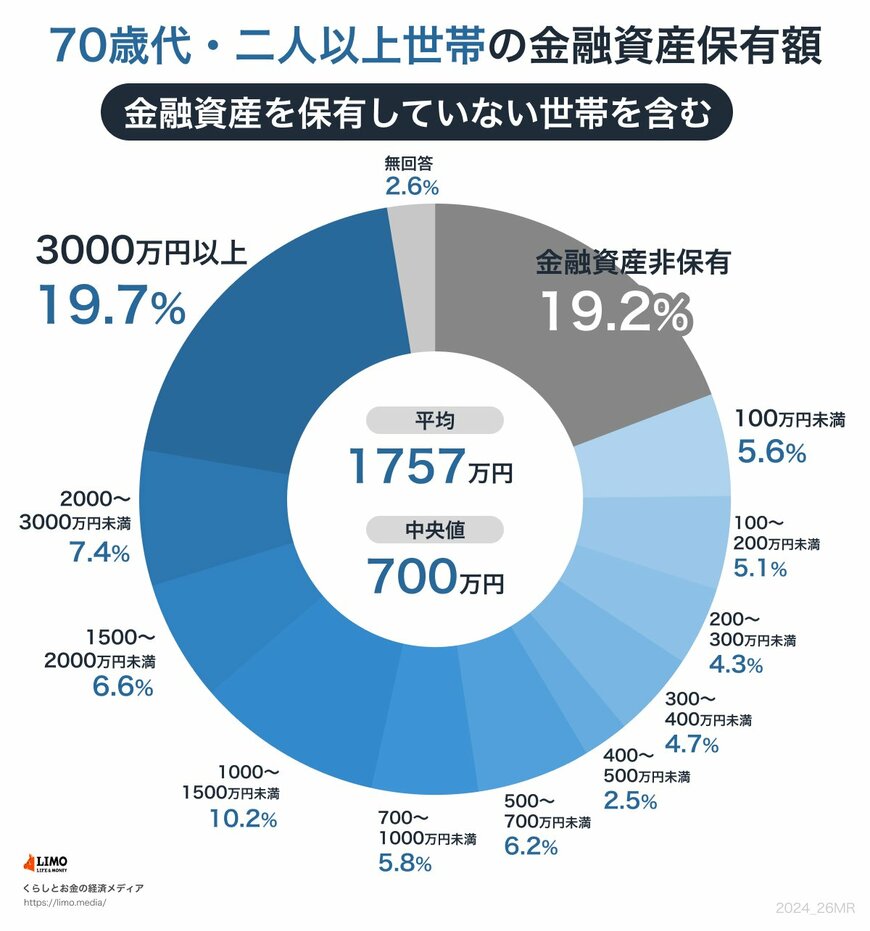
- 金融資産非保有:19.2%
- 3000万円以上:19.7%
貯蓄のない世帯と3000万円以上ある世帯の割合が、どちらも約20%となりました。
5世帯に1世帯が貯蓄のない世帯か、3000万円以上ある世帯になります。では、単身世帯だとどのような結果となるか確認しましょう。
1.2 単身世帯
単身世帯における70歳代の平均貯蓄額は、1529万円でした。貯蓄がない世帯の割合と3000万円以上ある世帯の割合を比べると、以下の通りです。

- 金融資産非保有:26.7%
- 3000万円以上:17.3%
2人以上の世帯と比較すると、貯蓄のない世帯と3000万円以上ある世帯の割合は、約10ポイントの差がありました。単身世帯では、貯蓄のない世帯が多い実態となっています。
以上から、70歳代は「貯蓄のない世帯」と貯蓄のある世帯」に二極化している結果となりました。
では、70歳代は日々の生活に対してどのような意識をもっているのか確認しましょう。
2. 70歳代の生活事情
厚生労働省が2024年7月5日に公表した「国民生活基礎調査の概況」によると、総所得のうち、年金が100%となっている高齢者世帯の割合は、41.7%でした。

高齢者の約4割は、収入源が年金のみとなっています。
貯蓄がない高齢者にとっては、昨今の物価高によって家計が苦しく感じる場面が多くなっているといえるでしょう。
実際に、70歳代で「家計にゆとりがあり全く心配なく暮らしている」と回答した割合は、全体の約1割程度となりました。
- 70歳~74歳:9.4%
- 75歳~79歳:10.0%
2.1 家計が心配と答えた高齢者世帯の割合
一方「家計にゆとりがなく多少心配である」「家計が苦しく非常に心配である」と回答した割合は、約3割となりました。
- 70歳~74歳:31.8%
- 75歳~79歳:33.3%
以上から、70歳代で貯蓄のない世帯にとっては、年金だけで生活することに不安を感じています。就業率の増加も「年金だけでは生活できない」と感じている部分が背景にあるといえるでしょう。
では、年金生活をむかえる前に気をつけておきたいポイントについて確認します。
3. 年金生活をむかえるまでに注意したいポイント
年金生活をむかえるまでに、注意したいポイントは以下の通りです。
- 余計な支出を減らしておく
- ハイリスク・ハイリターンの資産運用をなるべく控える
- 病気や介護にかかる費用を補てんする備えをしておく
それぞれのポイントについて解説しましょう。
3.1 余計な支出を減らしておく
一般的に、公的年金の受給額は働いて得ていた給料に比べると低くなります。
そのため、現役世代と同じ感覚で支出していると、年金より生活費が上回ってしまいます。
貯蓄のない世帯では、必要以上にお金をかけないように支出を減らしておきましょう。
貯蓄がある世帯でも、毎月いくらまで支出できるのかライフプランをもとに支出を減らしてください。
家計簿の見直しや、保険料やサブスク費用などの固定費を削減して、支出を少なくする努力をしましょう。
3.2 ハイリスク・ハイリターンの資産運用をなるべく控える
ハイリスク・ハイリターンの資産運用をなるべく控えることも重要です。
年金生活に突入すると、その時点で保有している金融資産をできるだけ守りながら生活する必要があります。
リスクの高い資産運用をして、結果的に保有している資産を減らしてしまうと、さらに家計が圧迫される可能性があります。
FXや暗号資産といったリスクの高い金融商品への投資は、なるべく控えましょう。
また、株式や投資信託への投資もリスクがあるので、余裕資金から少額で投資してください。
3.3 病気や介護にかかる費用を補てんする備えをしておく
高齢化すると、病気や介護にかかるリスクも高まります。
そのため、治療費や介護資金の備えも重要です。保険で準備するか、緊急予備資金を備えて不測の事態に備えておきましょう。
4. まとめにかえて
70歳代の貯蓄事情や生活意識について解説しました。
年金だけで生活している世帯も一定の割合でいますが、昨今の物価高を考慮すると、家計が苦しくなる可能性が高いです。
早めに貯蓄をするか、支出を削減して生活に不安がないように備えておきましょう。
参考資料
川辺 拓也