国税庁が2024年9月25日に公表した最新データ「令和5年分 民間給与実態調査」によると、2023年の日本の給与所得者の平均年収は「460万円」となりました。
日本の平均年収はここ数十年「400万円台」を維持し続けていることから、年収600万円以上は平均よりも高い年収水準といえます。
では、年収600万円以上の給与所得者は日本にどのくらいいるのでしょうか。
本記事では、年収600万円以上の割合について詳しく解説しています。
年収600万円台の人が、手取り収入からいくら貯蓄に回しているのかについても紹介しているので、あわせて参考にしてください。
1. 年収600万円以上は日本で何%?国税庁の最新資料から確認
国税庁の「令和5年分 民間給与実態統計調査」によると、日本の給与所得者の給与階級別割合は下記の結果となりました。

【年収600万円超〜700万円以下の割合】
- 全体:7.1%
- 男性:10.0%
- 女性:3.4%
国税庁の資料によると、2023年の1年を通じて勤務した給与所得者のうち、年収600万超〜700万円以下の割合は、全体の7.1%を占める結果となりました。
男女別に年収600万超〜700万円以下の割合をみると、男性は10.0%である一方で、女性は3.4%です。
さらに「年収600万円以上」に枠を広げると、給与所得者の23%が年収600万円を超えていることがわかります。
では、どの年代から年収600万円以上を達成しやすくなるのでしょうか。
次章では、男女・年代別における平均年収を確認していきます。
2. 年収600万円以上を達成する年代は?男女別に比較
国税庁の「令和5年分 民間給与実態統計調査」によると、年代別における平均年収は下記の結果となりました。

男性は40歳代以降、平均年収が600万円以上となっており、50歳代まで600万円超を維持し続けています。
一方、女性の平均年収は、ほとんどの年代で200〜300万円台にとどまり、男女間の年収差が顕著であることが分かります。
女性は、出産や子育てといったライフイベントにより、働き方を変えることが多く、年収600万円を超える割合が男性よりも低くなっているのでしょう。
しかし近年、子育てをしながらでも働きやすい環境が整いつつあるため、すべての女性がこの年収水準に当てはまるわけではありません。
キャリアやスキルの向上を目指すことで、年代や性別に関わらず、年収を増やすチャンスをつかむことができるでしょう。
では、比較的高収入と言える「年収600万円超」は、手取り収入からどのくらい貯蓄に回しているのでしょうか。
次章にて、年収600万円台(500〜750万円未満) の「収入から貯蓄に回す割合の平均」を確認していきましょう。
3. 年収600万円台の世帯は、手取りからいくら貯蓄に回している?
日本の平均年収が約400万円であることを考えると、年収600万円を超える世帯は、一般的な世帯よりも貯蓄しやすい環境にあると言えるでしょう。
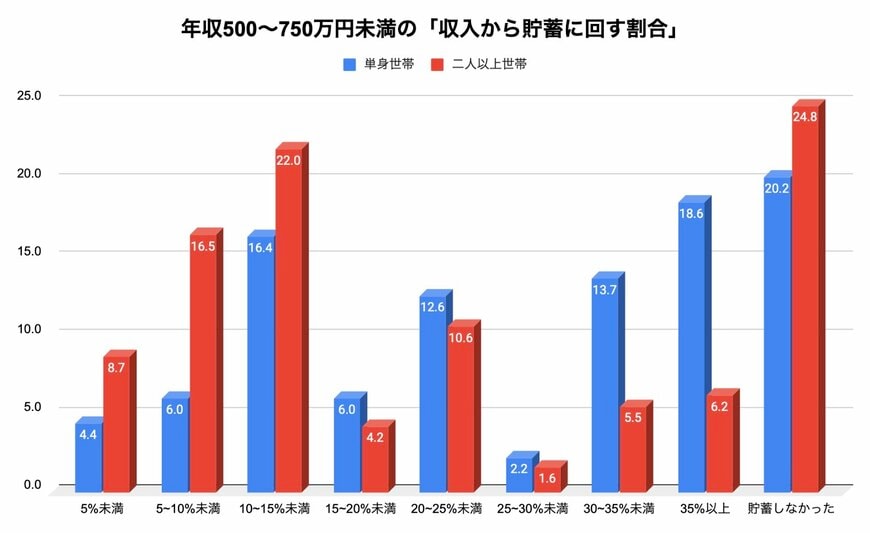
金融広報中央委員会「家計の金融行動に関する世論調査」によると、年収600万円台(500〜750万円未満) の「収入から貯蓄に回す割合の平均」は下記の結果となりました。
収入から貯蓄に回す割合の平均3/3
出所:金融広報中央委員会「家計の金融行動に関する世論調査」の各調査結果をもとに筆者作成
3.1 年収600万円台(500〜750万円未満) の収入から貯蓄に回す割合平均
- 単身世帯の平均:20%
- 二人以上世帯の平均:11%
単身世帯の平均は20%であるのに対し、二人以上世帯(夫婦世帯)の平均は11%と、単身世帯の半分となっています。
これは、二人以上世帯では教育費や住宅ローンなどの大きな支出が多く、貯蓄に回せる金額が少ないためと考えられます。
さらに、手取り収入から1円も貯蓄しなかった割合は、単身世帯・二人以上世帯ともに2割を超えており、高収入だからといって必ずしも「貯蓄しやすい環境」とは言えないようです。
世帯によって、収入の一部を貯蓄に回す余裕がない理由はさまざまですが、「貯蓄が苦手」という理由で貯蓄ができていない場合は、先取り貯蓄をしてみると良いでしょう。
3.2 貯蓄が苦手な人は必見!先取り貯蓄とは?
先取り貯蓄とは、給料が振り込まれた際に「貯蓄分を先に別口座に移す」方法です。
日常の生活費やお小遣いを先に整理してしまうと、月によって貯蓄額が変動する可能性が高く、思っていたよりも貯蓄できなくなるケースがあります。
しかし先取り貯蓄を活用すれば、毎月決まった金額を確実に貯めることができ、安定して目標額を達成するのに役立つでしょう。
まずは収入の5〜10%を目安に、先取り貯蓄を始めてみてはいかがでしょうか。
4. 自分の年収は多い?少ない?最新データから確認してみよう
本記事では、年収600万円以上の割合について詳しく解説していきました。
給与所得者の中で年収600万円以上の割合は23%ですが、実際は年代によってこの比率は大きく変動します。
ご自身の年収が「多いか・少ないか」を知りたい場合は、本記事で紹介した「年齢階級別の平均給与」を参考にすると良いでしょう。
もし、今の年収に不満があったり少ないと感じたりした場合、スキルアップや転職を検討するのも一つの方法です。
適切なタイミングでのキャリアチェンジは、年収アップにつながる可能性があるため、早い段階から情報収集しておくことをおすすめします。


参考資料
- 国税庁「令和5年分 民間給与実態統計調査」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」
太田 彩子