
金融庁は2024年12月16日、NISA口座の利用状況に関する調査結果を発表しました。
これによると、2014年代では口座数は400万口座程でしたが、現在その数は2500万口座を突破。
新NISAの制度を活用されている方が急増しています。
特に、その比率に着目すると40代・50代の利用率が高いこともわかります。
筆者も、同様の年代のお客さまから「老後が不安」というお声をよくいただきます。
お子様の独立や、退職等を目前にして、不安を感じられている方が多いのが実情です。
そもそも、老後の収入の大半を占めるのは年金ですが、皆さんはいくら受給できるかご存知でしょうか。
日本年金機構のホームページに記載されている年金額の例によると、国民年金(老齢基礎年金)の満額は6万8000円、厚生年金(夫婦2人分の老齢基礎年金を含む標準的な年金額)は23万483円となっています。
とはいえ、こちらはあくまでも平均の一例。実際老後に受け取る年金額は、現役時代の年金加入状況により個人差が出てきます。

(※1)15日が土・日・祝祭日の場合、直前の平日に支払われます。
(※2)1956(昭和31)年4月1日以前生まれの人の老齢基礎年金(満額)は月額6万7808円です。
今回は、厚生労働省の資料をもとに、いまのシニア世代がどの程度の年金を受け取れているのかを見ていきましょう。
1. 【老齢年金】国民年金の年金受給額はどれくらい?
自営業やフリーランス、専業主婦(主夫)などの「第1号被保険者」や「第3号被保険者」は、厚生年金に加入していないため、老後に受給するのは「国民年金(老齢基礎年金)」です。
国民年金保険料は全員同額で、2024年度の保険料は月額16980円です。
20歳から60歳までの全期間を納付した場合、満額の国民年金を受け取ることができますが、未納期間がある場合はその月数に応じて減額されます。
1.1 国民年金の受給額の【男女別グラフ】

1.2 国民年金の平均年金月額
全体…5万6316円
- 男性…5万8798円
- 女性…5万4426円
国民年金の【男性】年金月額階級別老齢年金受給権者数
- 1万円未満…1万2091人
- 1万円以上~2万円未満…5万5225人
- 2万円以上~3万円未満…21万1847人
- 3万円以上~4万円未満…65万8993人
- 4万円以上~5万円未満…136万2403人
- 5万円以上~6万円未満…342万2304人
- 6万円以上~7万円未満…831万511人
- 7万円以上…40万9668人
国民年金の【女性】年金月額階級別老齢年金受給権者数
- 1万円未満…5万3569人
- 1万円以上~2万円未満…21万9105人
- 2万円以上~3万円未満…66万9218人
- 3万円以上~4万円未満…200万2527人
- 4万円以上~5万円未満…329万3371人
- 5万円以上~6万円未満…482万3874人
- 6万円以上~7万円未満…653万6980人
- 7万円以上…137万3941人
国民年金(老齢基礎年金)のみを受け取る場合、平均年金月額は男女ともに5万円台です。
これは老後の頼みにするには心許ない金額かもしれません。
国民年金の受給額を増やすために、例えば以下の方法もあります。
- 国民年金基金の活用:追加の年金を積み立てることができます。
- 付加保険料の納付:月額400円の付加保険料を納付することで、将来の年金額を増やすことができます。
- 任意加入制度:60歳以降も任意で国民年金に加入し、保険料を納付することができます。
個人年金保険やiDeCo(個人型確定拠出年金)など、自分で年金を準備する方法を検討してみるのもよいでしょう。
2. 【老齢年金】厚生年金の年金受給額は?
厚生年金は、国民年金とは異なり、収入に応じて保険料が決まります。
そのため、保険料納付期間(月数)と収入が将来受け取る年金額に影響します。
基本的には「多く稼ぎ、長く働けば、老後の年金額は多くなる」という仕組みです。
2.1 厚生年金の受給額の【男女別グラフ】

2.2 厚生年金保険(第1号)平均年金月額
全体…14万3973円
- 男子…16万3875円
- 女子…10万4878円
厚生年金保険(第1号)の【男性】年金月額階級別老齢年金受給権者数
- 1万円未満:4万2520人
- 1万円以上~2万円未満:1万79人
- 2万円以上~3万円未満:4930人
- 3万円以上~4万円未満:7128人
- 4万円以上~5万円未満:2万2573人
- 5万円以上~6万円未満:5万6631人
- 6万円以上~7万円未満:16万3911人
- 7万円以上~8万円未満:24万2231人
- 8万円以上~9万円未満:24万8550人
- 9万円以上~10万円未満:27万422人
- 10万円以上~11万円未満:34万2760人
- 11万円以上~12万円未満:43万1283人
- 12万円以上~13万円未満:51万9747人
- 13万円以上~14万円未満:62万5003人
- 14万円以上~15万円未満:73万5371人
- 15万円以上~16万円未満:83万5773人
- 16万円以上~17万円未満:92万6898人
- 17万円以上~18万円未満:98万1435人
- 18万円以上~19万円未満:95万8567人
- 19万円以上~20万円未満:87万3863人
- 20万円以上~21万円未満:73万5334人
- 21万円以上~22万円未満:55万3806人
- 22万円以上~23万円未満:37万3837人
- 23万円以上~24万円未満:24万7558人
- 24万円以上~25万円未満:16万2911人
- 25万円以上~26万円未満:10万437人
- 26万円以上~27万円未満:5万8850人
- 27万円以上~28万円未満:3万3028人
- 28万円以上~29万円未満:1万5615人
- 29万円以上~30万円未満:7225人
- 30万円以上~:1万2164人
厚生年金保険(第1号)の【女性】年金月額階級別老齢年金受給権者数
- 1万円未満:1万8838人
- 1万円以上~2万円未満:5649人
- 2万円以上~3万円未満:4万9991人
- 3万円以上~4万円未満:8万8044人
- 4万円以上~5万円未満:7万9829人
- 5万円以上~6万円未満:9万6142人
- 6万円以上~7万円未満:24万7838人
- 7万円以上~8万円未満:44万5242人
- 8万円以上~9万円未満:67万9961人
- 9万円以上~10万円未満:85万3550人
- 10万円以上~11万円未満:78万4733人
- 11万円以上~12万円未満:60万2971人
- 12万円以上~13万円未満:42万5915人
- 13万円以上~14万円未満:30万500人
- 14万円以上~15万円未満:21万7785人
- 15万円以上~16万円未満:15万8271人
- 16万円以上~17万円未満:11万3832人
- 17万円以上~18万円未満:7万6975人
- 18万円以上~19万円未満:5万1987人
- 19万円以上~20万円未満:3万6135人
- 20万円以上~21万円未満:2万3752人
- 21万円以上~22万円未満:1万5400人
- 22万円以上~23万円未満:9745人
- 23万円以上~24万円未満:5971人
- 24万円以上~25万円未満:3370人
- 25万円以上~26万円未満:1854人
- 26万円以上~27万円未満:916人
- 27万円以上~28万円未満:435人
- 28万円以上~29万円未満:178人
- 29万円以上~30万円未満:126人
- 30万円以上~:326人
厚生年金保険(第1号)の男女全体の平均月額は14万円台です。
厚生年金の平均受給額は、国民年金よりも高い傾向にありますが、個人差や男女差が大きい点に注意しましょう。
収入や働く期間によって受給額が大きく変わるため、計画的な年金対策が大切です。
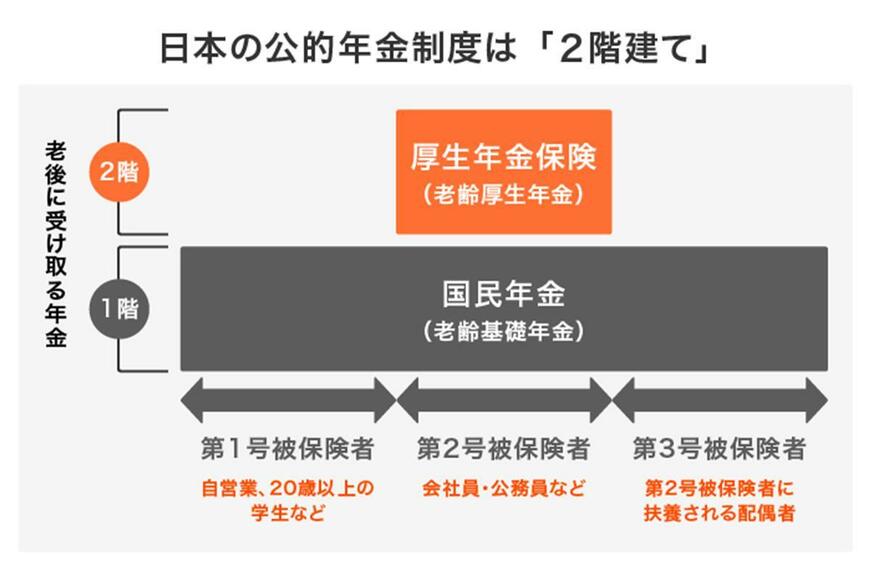
3. 【図でわかる】国民年金+厚生年金「2階建ての年金制度」
ここまで、国民年金と厚生年金の受給額事情を見てきました。
では年金制度の基本を整理しておきましょう。
3.1 【公的年金】国民年金と厚生年金の「2階建て」
3.2 1階部分:国民年金
国民年金は、日本国内に住む20歳から60歳までの全ての人が加入対象です。
これは年金制度の基礎部分であり、全員が同じ保険料を納めることで、老後に一定の年金を受け取ることができます。
3.3 2階部分:厚生年金
厚生年金は、サラリーマンや公務員などが加入する年金制度です。
国民年金に上乗せする形で加入し、収入に応じた保険料を納めることで、将来受け取る年金額が増える仕組みです。
厚生年金は、収入や働く期間によって受給額が大きく異なるため、個人差が大きいのが特徴です。
このように、日本の年金制度は国民年金を基礎とし、その上に厚生年金を積み重ねる2階建ての構造になっています
これにより、全ての人が最低限の年金を受け取ることができ、さらに働くことで受給額を増やすことが可能になっているのです。
4. まとめにかえて
今回は厚生労働省のデータを参考に、国民年金や厚生年金の受給額についてわかりやすく整理してみました。
読んでいく中で、「将来の生活費、足りないかも?」と思った方もいるのではないでしょうか。
もちろん、これはあくまで一例で、年収や家族構成によって状況は変わります。まずは「ねんきんネット」や毎年届く「ねんきん定期便」をチェックして、今の自分の年金見込み額を把握しておくのが大事です。
それでも「年金や貯金だけだとちょっと心配だな…」と思うこともありますよね。
そんな時には、NISAやiDeCoといった資産運用を始めるのも一つの手です。
資産運用と聞くと「難しそう」と感じるかもしれませんが、実はリスクの低いものから高い利回りを目指すものまで選択肢はいろいろあります。自分のライフスタイルや資産状況に合った方法を見つけてみてください。
「老後はまだ先だから大丈夫」と思いがちですが、実は早めの準備が一番の安心材料になります。
この機会に、一度老後のための計画を始めてみてはいかがでしょうか。
5. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
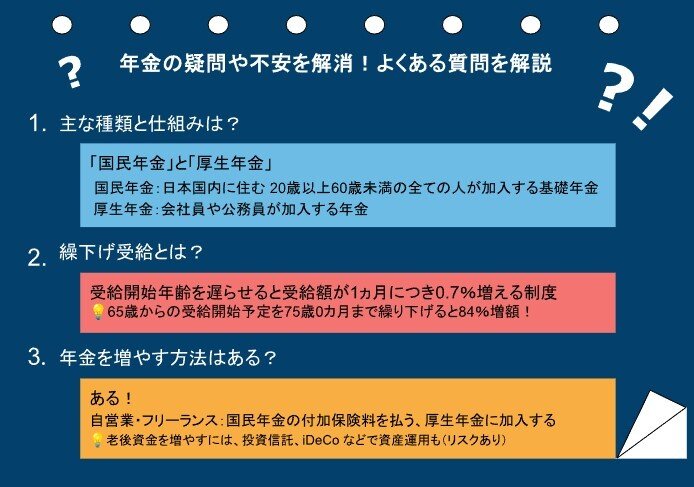
「年金って難しそう…」と感じている人は、多いのではないでしょうか。でも、基本のポイントを押さえると、意外とシンプルなのです。ここでは、年金についてよくある疑問について、わかりやすくお答えしていきます。
5.1 年金の仕組みってどうなってるの?
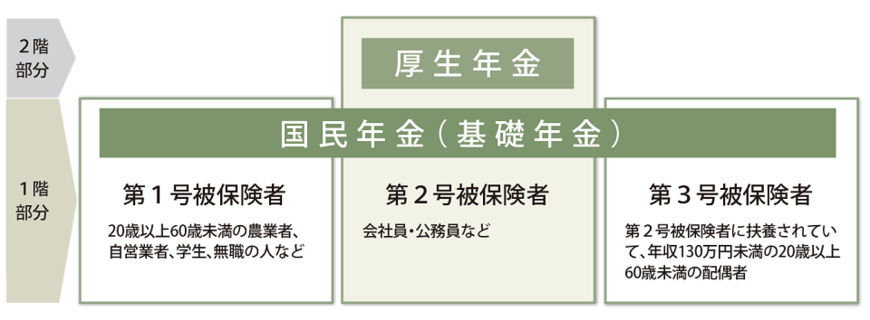
まず、日本の公的年金は「2階建て」構造です。下の階が「国民年金」、その上に「厚生年金」があるイメージです。
国民年金
国民年金は、20歳から60歳未満の全員が加入対象。特に自営業やフリーランスの方がメインです。
毎月決まった金額を支払います。いわば、年金の基礎部分です。
厚生年金
厚生年金は、会社員や公務員の方が加入対象です。こちらは収入に応じて保険料が変わるので、もらえる年金額も収入の影響が大きくなってきます。
そのため、個人差が出やすくなっています。
5.2 「繰下げ受給」って実際どうなの?
通常、年金は65歳からもらうものですが、「まだ働けるし、今すぐ必要じゃない」という方には「繰下げ受給」という選択肢があります。簡単に言うと、年金の受け取りを後回しにして、もらう額を増やす方法です。
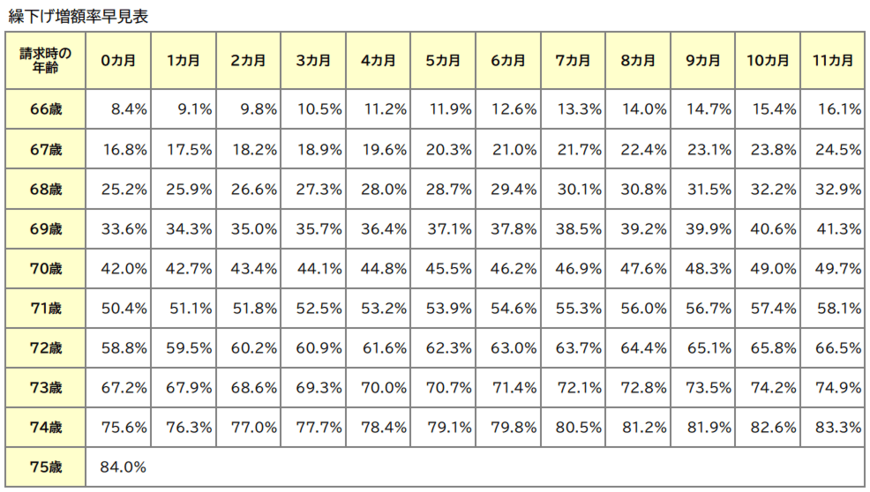
たとえば、65歳で受け取る予定を75歳まで繰り下げると、年金額が84%も増えるんです。
もし健康で他にも収入源があるなら、繰下げ受給を検討してみる価値は十分にあるでしょう。
5.3 年金や老後資金をもっと増やすには?
繰下げ受給以外にも、年金や老後資金を増やす手段はいくつかあります。
国民年金の付加保険料を払う
自営業やフリーランスの方は、少し追加で保険料を払うことで、将来もらえる年金額をアップできます。
厚生年金に加入する
もし可能なら、厚生年金に加入するのも手です。もし国民年金だけに加入していた場合、会社員になったり、厚生年金が適用されるような働き方を選ぶと、年金額が増えます。
資産運用に挑戦
iDeCo(個人型確定拠出年金)や投資信託での資産運用も有効です。
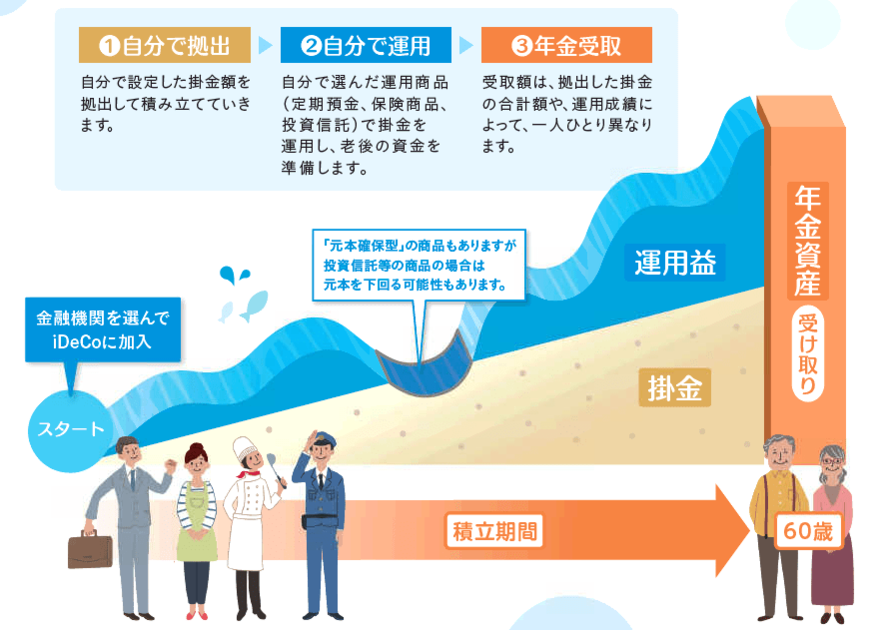
ただし、これは場合によっては元本割れのリスクもあるので、まずはしっかり調べてからスタートするのが大事。お金の増やし方も「焦らずじっくり」がポイントです。
これで、年金の仕組みが少しクリアになったでしょうか?
ちょっとずつでも理解を深めていくと、老後への不安が少しずつ減っていきますよ。将来に向けて、一緒に準備を始めていきましょう。