孫への贈与を検討する際、贈与税や手続きの複雑さに不安を感じる方も多いでしょう。
基本的には子への贈与と同じ手続きですが、孫への贈与には特有のメリットも存在します。
この記事では、贈与税の基礎控除や契約書の作成ポイントに加え、孫に贈与することで生じる相続税への影響や財産のスムーズな引き継ぎについて、分かりやすく解説します。
大切な財産を有効に次世代へ渡すために、ぜひ参考にしてください。
1. 暦年課税制度とは?
暦年課税制度を活用して毎年110万円を孫に贈与することは、将来の相続税負担を減らすための非常に効果的な節税対策です。
この制度では、1年間(1月1日から12月31日まで)に受けた贈与に対して課税されますが、年間110万円までの贈与には非課税の基礎控除が適用されます。
これにより、毎年110万円を贈与することで、贈与税を支払うことなく効率的に財産を孫へ移転できるのです。
次に年間110万円以上の贈与を行った場合の贈与税について見てみましょう。
2. 贈与税の計算方法
贈与税の申告が必要な場合、贈与税額は以下の計算式を用いて算出されます。
(年間に贈与を受けた金額-基礎控除額110万円)×「贈与税率」-「控除額」=贈与税額
贈与税の税率には2つの種類があり、1つは一般贈与財産に適用されるもの、もう1つは特例贈与財産に適用されるものです。それぞれの税率は以下の通りです。
2.1 <一般贈与財産用>(一般税率)
以下の速算表は、「特例贈与財産」に該当しない場合の贈与税の計算に使用されます。
例えば兄弟間、夫婦間、または親から未成年の子への贈与などの場合に適用されます。
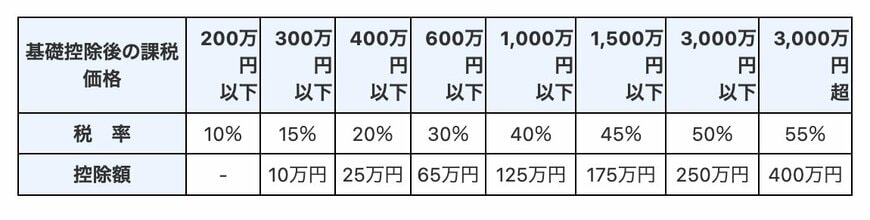
基礎控除額の課税価格:税率(控除額)
- 200万円以下:税率10%(控除なし)
- 300万円以下:税率15%(控除額10万円)
- 400万円以下:税率20%(控除額25万円)
- 600万円以下:税率30%(控除額65万円)
- 1000万円以下:税率40%(控除額125万円)
- 1500万円以下:税率45%(控除額175万円)
- 3000万円以下:税率50%(控除額250万円)
- 3000万円超:税率55%(控除額400万円)
2.2 <特例贈与財産用>(特例税率)
この速算表は、贈与を受けた年の1月1日時点で18歳以上の人が、父母や祖父母などの直系尊属から受けた財産に対する贈与税の計算に用いられます。
例えば、祖父から孫への贈与や、父から子への贈与に適用されますが、夫の父からの贈与には使用できません。
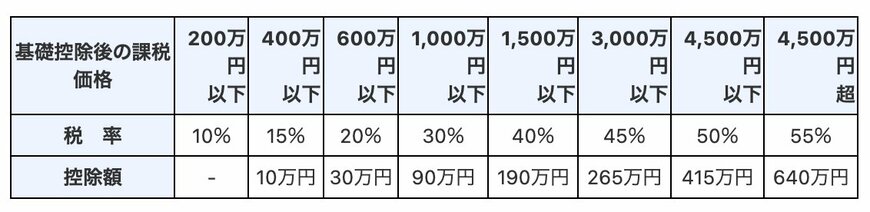
基礎控除額の課税価格:税率(控除額)
- 200万円以下:税率10%(控除なし)
- 400万円以下:税率15%(控除額10万円)
- 600万円以下:税率20%(控除額30万円)
- 1000万円以下:税率30%(控除額90万円)
- 1500万円以下:税率40%(控除額190万円)
- 3000万円以下:税率45%(控除額265万円)
- 4500万円以下:税率50%(控除額415万円)
- 4500万円超:税率55%(控除額640万円)
ただし、これらにはいくつかの注意点があります。まず贈与税の申告義務は贈与者ではなく、贈与を受けた側(孫)にあることです。
また、110万円の非課税枠は贈与者ごとではなく、贈与を受ける側の年間合計額に適用されます。
例えば祖父と祖母がそれぞれ110万円を孫に贈与した場合、孫は合計220万円を受け取ることになり、非課税限度額を超えるため贈与を受けた孫が申告および納税を行う必要があります。
3. 孫へ贈与するメリット
孫への贈与にはいくつかの大きなメリットがあります。
暦年贈与を行う場合、2024年1月1日以降は相続開始前7年以内の贈与が相続財産に加算されるようになります。(2024年1月1日以後に受けた贈与について適用)
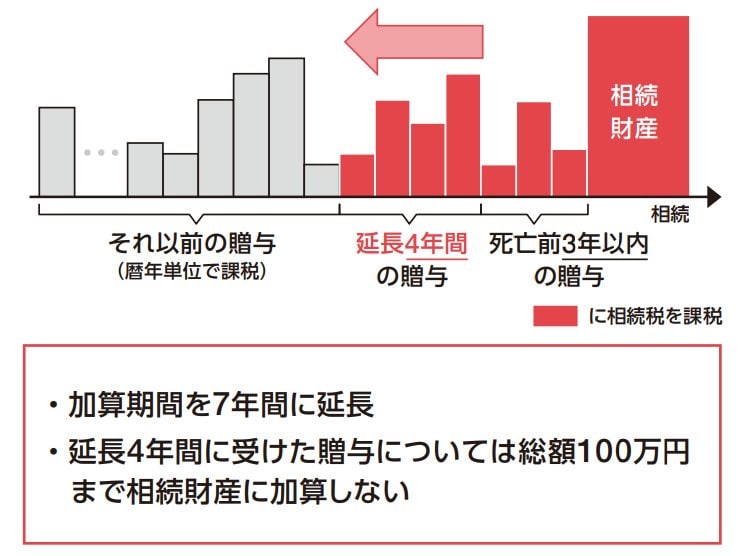
しかし、孫は相続人に該当しないため、この7年間の加算のペナルティは適用されず、結果として将来の相続税負担を大幅に軽減することができます。
さらに親から子、子から孫への相続では相続税が2回発生しますが、親から直接孫へ贈与することで1世代分の相続税を回避し、相続税の負担を軽減することもできます。
※孫の親が先に亡くなるなど、孫が相続人となるケースでは、相続開始前7年以内の贈与が相続財産に加算されますのでご注意ください。
4. 孫へ贈与する際の注意点
では次に孫へ贈与する際の注意点についてご説明します。
まず贈与税について、毎年110万円以下の贈与であれば申告は不要ではありますが、贈与の事実を証明するためにも毎回贈与契約書を作成しておくことが重要です。これにより贈与の内容を明確にし、トラブルや税務調査時にも安心です。
また、贈与金のやり取りは現金ではなく、銀行振込を利用することで確実な証拠を残すことができます。
加えて、未成年の孫に対する贈与では親が代わりに契約しますが、財産は孫自身が管理することが大切です。親がその財産を私的に使用すると祖父母から親への贈与と見なされるリスクがあるため、通帳も孫が管理するようにしましょう。
さらに、毎年同じ額を贈与すると定期贈与と見なされ、一括して贈与税が課される可能性があるため、毎回金額やタイミングを変え、都度契約書を作成することが効果的な対策となります。
これらの方法で、贈与に関するトラブルや税務上のリスクを軽減することができます。
5. まとめにかえて
子供への贈与と比較すると、孫への贈与は税制上のメリットが多く、相続税を大きく軽減できる可能性がありますが、その一方で注意すべき点も少なくありません。
適切な税制を理解し、これらの注意点に気をつけながら早めに対策を講じることで、さらに効果的な節税を実現できるでしょう。


参考資料
石川 美香