かつては定年退職を60歳としている企業が大半でしたが、65歳に延ばすところも増えてきました。2024年9月15日に総務省より公表された「統計からみた我が国の高齢者-「敬老の日」にちなんで-」によると、65歳以上の就業者数は20年連続で増加しており、914万人と過去最多になりました。
一方で、若いうちに資産形成をし早期に退職する「FIRE」という言葉も浸透してきているようです。
筆者は個人向け資産運用会社にて資産運用のサポート業務をおこなっていますが、ライフプランのご相談に来られるお客様の中でも、比較的若年層を中心に「早期退職」を意識している方が見られます。
いずれにしても、自分の退職時期を早い段階で意識し、人生設計を立てることは素晴らしいことです。
自分の老後生活のスタート時期を決めることで、それまでに必要な資金を逆算して効率よく準備していくことができます。
今回は、そんな老後生活における「平均的な貯蓄額」について確認していきます。
今の70歳代の貯蓄額を把握することで、自分の老後生活のイメージをしましょう。
1. 70歳代で貯蓄3000万円以上の世帯は全体の19.7%。貯蓄額にばらつきも見られる
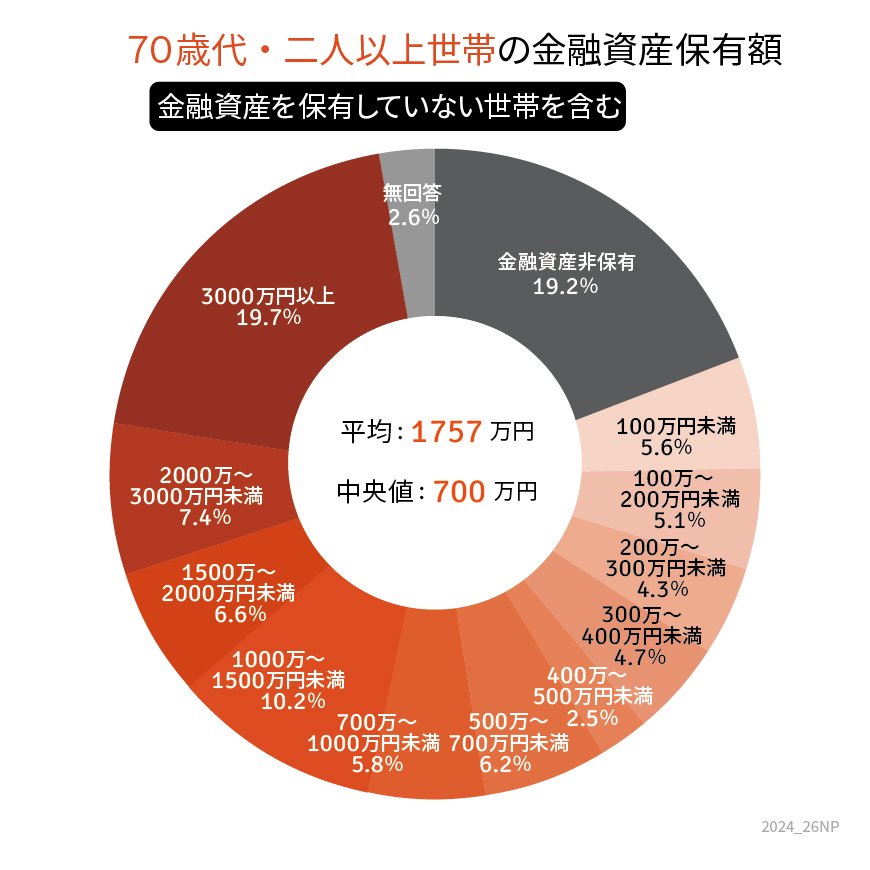
【写真1枚目/全5枚】70歳代・二人以上世帯の貯蓄額。次の写真で「年金額」にも注目1/5
出所:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」をもとにLIMO編集部作成
金融広報中央委員会は、世帯主が20歳以上80歳未満の全国5000世帯を対象に、「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」を行いました。
「70歳代・二人以上世帯」の金融資産保有額(※)に注目することで、70歳代の貯蓄状況が分かります。
※本データは「金融資産を保有していない世帯」を含みます。
1.1 貯蓄3000万円以上の「70歳代・二人以上世帯」の割合
- 19.7%
1.2 「70歳代・二人以上世帯」貯蓄額の平均と中央値は?
- 平均:1757万円
- 中央値:700万円
金融広報中央委員会の「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」によって、貯蓄額が3000万円以上の「70歳代・二人以上世帯」は全体の19.7%であることが判明しました。
一方で、金融資産を保有していない世帯の割合も、19.2%と同程度あることが分かります。
全体の約2割は3000万円以上の貯蓄があるものの、同じく約2割の世帯は貯蓄を持っていません。したがって、70歳代・二人以上世帯の貯蓄額は二極化していると言えるでしょう。
このことは、平均貯蓄額と中央値の差にも表れています。70歳代・二人以上世帯の平均貯蓄額が1757万円であるのに対し、中央値で見ると700万円まで低下します。
同じ年代でも貯蓄額には大きなばらつきがあり、世帯によっては、思うように資産形成に取り組めていないというのが現状のようです。
次に、老後の収入源である、厚生年金と国民年金の平均月額についても確認していきます。
2. 厚生年金と国民年金それぞれの平均年金月額をチェック
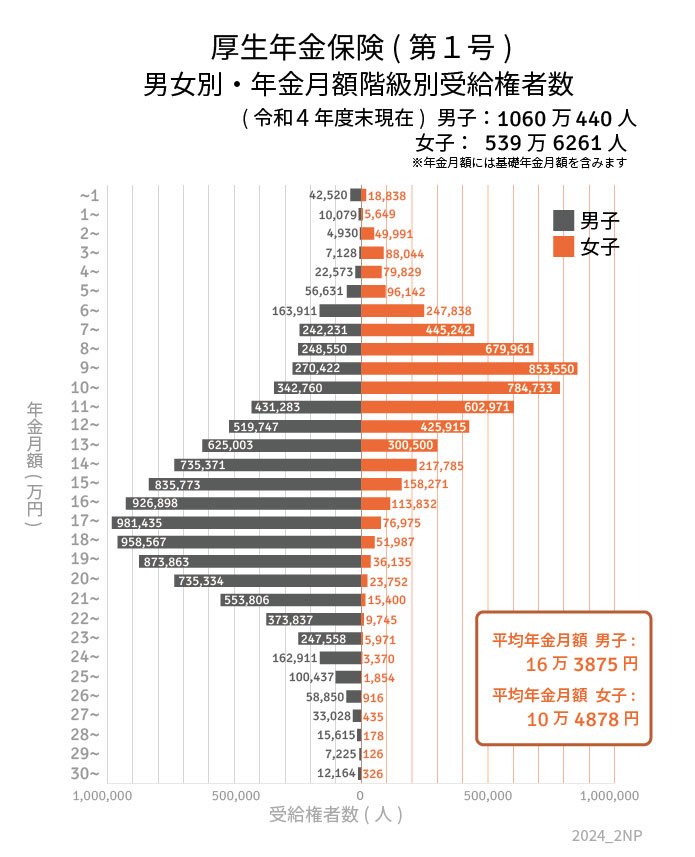
2022年度末時点でのシニア世代の平均年金月額は、厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」から確認することができます。
厚生年金と国民年金(老齢基礎年金)に分けて、さらに詳しく見ていきましょう。
2.1 【厚生年金】平均年金月額はいくら?
〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
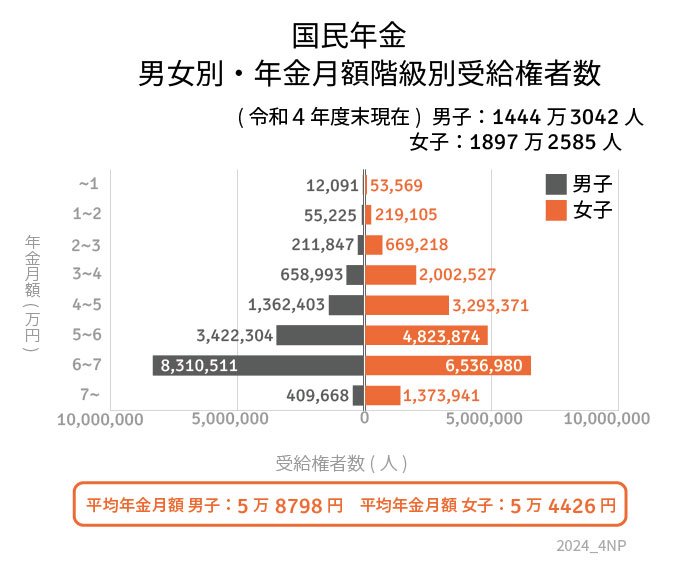
2.2 【国民年金(老齢基礎年金)】平均年金月額はいくら?
〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
会社員・公務員だった方が受け取る厚生年金の平均月額は、国民年金部分を含め、全体で14万3973円です。男女別で見た場合には、男性が16万3875円に対し、女性が10万4878円とその金額には大きな差が生じています。
一方で、受給資格を満たす、すべての方が受け取る国民年金(老齢基礎年金)の平均月額は、全体で5万6316円です。男女別で見ると、男性が5万8798円、女性が5万6316円となっています。
厚生年金と国民年金を比較すると、特に現役時代の給与や働き方によって金額に差が出やすい厚生年金において、男女間での金額に差ができてしまっているようです。
とはいえ、これらの金額はあくまで平均額だという点には留意すべきです。「ねんきんネット」や「ねんきん定期便」をこまめに確認することで、より自分自身の状況に合った、将来の受給見込み額が分かります。
3. 2024年の年金額は昨年度より2.7%アップ
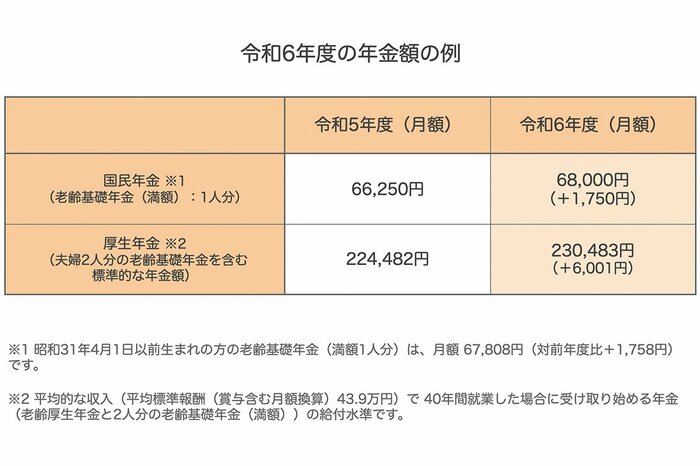
公的年金の年金額は、物価の変動や現役世代の賃金に応じて都度見直され、毎年4月に改定が行われます。2024年度は、厚生労働省により以下の年金額となることが発表されました。
3.1 【2024年度】国民年金と厚生年金の年金額の例
- 国民年金(満額):6万8000円(+1750円)
- 厚生年金:23万483円(+6001円)
国民年金については、20歳から60歳になるまでの40年間、すべての保険料を納付した場合のモデル金額です。納付していない期間がある場合には、その分貰える年金額が減少することを念頭に置いておきましょう。
また、厚生年金は、一方が会社員または公務員として平均的な収入(平均標準報酬43万9000円)を得ながら40年間就業し、他方が家事を専業としている夫婦をモデルに金額が算出されています。
厚生年金の23万483円という金額は、このモデル夫婦が受け取る、1人分の老齢厚生年金と2人分の老齢基礎年金(満額)の合計額であるため、就業者1人分の実質的な厚生年金は、月額16万2483円です。
多くの方は現役時代よりも大幅に収入が減ることになるため、年金収入だけで生活することは困難な場合が多いです。そのため、現役時代のうちから貯蓄や資産運用を行って老後に備えることが肝心です。
次章では、現役ファイナンシャルアドバイザーの筆者から、老後の資産形成について具体的なアドバイスをさせていただきます。
4. FPからのアドバイス
老後資金を効率的に準備するには、まずは自分の退職時期をイメージし、将来必要な金額を算出することから始まります。
準備方法はいくつかありますが、最も簡単に始めることができるのは「銀行預金」ですね。
毎月の収入の一部を将来の為の貯蓄に回すことで、必要な金額を貯めていくという方法です。
しかし、現在の日本では低金利が続いているが故に「銀行預金」だけではなかなか思うように増えてはいきません。
さらに物価上昇の影響も伴い、いわゆる将来時点においての「目減りのリスク」もあります。
そこで、将来資金のような長期に渡って準備していくものであれば「銀行預金」だけではなく、一部「資産運用」も取り入れてみるのも方法の一つでしょう。
資産運用には株や投資信託、債券といったさまざまな方法があり、それぞれ特徴やリスク度もまちまちです。
また、気を付けなければならないのが資産運用には基本的に元本の保障はありません。
どのくらいの割合で投資に回すのか、どんな運用方法を選べばいいのか慎重に検討したうえで始めることが大切です。
この機会に自身の老後生活について真剣に考えてみてはいかがでしょうか。
4.1 【ご参考】70歳代・二人以上世帯の貯蓄額の割合一覧(金融資産を保有していない世帯を含む)
- 金融資産非保有:19.2%
- 100万円未満:5.6%
- 100~200万円未満:5.1%
- 200~300万円未満:4.3%
- 300~400万円未満:4.7%
- 400~500万円未満:2.5%
- 500~700万円未満:6.2%
- 700~1000万円未満:5.8%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:7.4%
- 3000万円以上:19.7%
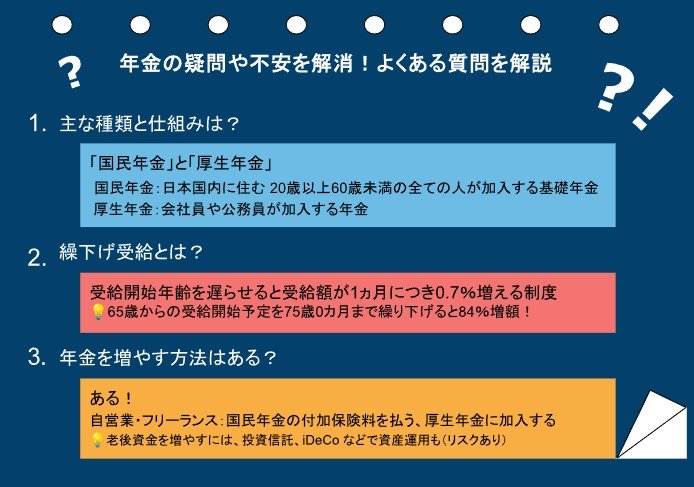
5. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
年金に関する疑問や不安を解消!よくある質問を解説5/5
出所:厚生労働省、日本年金機構などの各種資料をもとにLIMO編集部作成
日本の公的年金制度は複雑で、多くの人がさまざまな疑問を抱えていることでしょう。ここでは、年金に関するよくある質問を取り上げ、その解答を解説します。
5.1 年金の主な種類と仕組みは?
日本の公的年金は「国民年金」と「厚生年金」の2階建て構造になっています。
国民年金は日本国内に住む20歳以上60歳未満の全ての人が加入する基礎年金で、厚生年金は会社員や公務員が加入するものです。
国民年金は一定の保険料を納付し、将来の年金額が決まるのに対し、厚生年金は収入に応じた保険料を支払うため、将来の受給額にも差が出ます。
5.2 「繰下げ受給」とはどんな制度?
年金の受給開始年齢を遅らせることで、受給額が1カ月につき0.7%増える「繰下げ受給」があります。
例えば、65歳から受給を開始する予定を75歳0カ月まで繰り下げると、84%増額となります。これは、長期間働くことができる人や、他の収入源がある人にとって有利な選択肢となります。
5.3 年金を増やす方法はあるのか?
年金を増やす方法はいくつかあります。自営業やフリーランスの方は、国民年金の付加保険料を支払うことで、将来の受給額を増やせます。
また、厚生年金に加入する働き方に切り替えることも一つの方法です。
さらに、老後資金を増やすという意味では、投資信託やiDeCo(個人型確定拠出年金)などを利用して、自身で資産運用を行うのも選択肢です。ただし、運用にはリスクがあることに注意が必要です。
参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 総務省「統計からみた我が国の高齢者-「敬老の日」にちなんで-」
奥田 朝