
総務省が2024年10月18日に公表した「2020年基準 消費者物価指数 全国 2024年(令和6年)9月分」によると、 総合指数は2020年を100として108.9となり、前年同月比は2.5%の上昇となりました。
物価は年々上がっており、最近では生活の中で実感されている方も多いのではないでしょうか。
そんな中、政府は物価上昇に対応すべく、住民税非課税世帯へ10万円の給付を実施しています。この給付対象となる世帯はどのような人があてはまるのでしょうか。
また、この給付金は住民税非課税世帯だけではなく、住民税の「均等割」が課税される世帯も対象となります。
今回の記事では、住民税非課税世帯の要件や均等割についてみていきます。
そして、年代別データから何歳くらいの方に住民税非課税世帯が多いのかもみてみましょう。
1. 「住民税非課税世帯」への10万円給付の対象は?【2024年度】
2024年度新たに住民税非課税世帯等に該当した世帯に対して、夏頃から10万円の給付が実施されています(2023年度に給付金を受け取った世帯は対象外)。
10万円給付の対象世帯は以下のとおりです。
- 世帯全員の2024年度住民税均等割が非課税である世帯
- 世帯全員が2024年度住民税均等割のみ課税者である世帯
- 2024年度住民税均等割のみ課税者と住民税均等割非課税者で構成される世帯
では、具体的にどのような世帯が「住民税非課税世帯」に該当するのでしょうか。
2. 住民税非課税世帯に該当する世帯要件は?東京都の例もチェック
住民税は前年の所得をもとに決定され、所得が一定以下の場合は住民税が非課税となり、世帯員全員が非課税の場合に「住民税非課税世帯」になります。

要件は自治体によって定められているものの、おおよそは同じです。
参考までに、次章では東京都23区内における「住民税非課税世帯の要件」を確認しましょう。
2.1 東京都23区内の場合:「住民税非課税世帯」に該当する要件
(1) 生活保護法による生活扶助を受けている方
(2) 障害者・未成年者・寡婦又は寡夫で、前年中の合計所得金額が135万円以下(給与所得者の場合は、年収204万4000円未満)の方
(3) 前年中の合計所得金額が下記の方
- 同一生計配偶者又は扶養親族がいる場合:35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
- 同一生計配偶者及び扶養親族がいない場合:45万円以下
たとえば、「同一生計配偶者及び扶養親族がいない場合」が住民税非課税となる目安は所得45万円以下となります。
なお、東京都港区では、「住民税非課税世帯に該当する年収目安」として以下のように提示しています。

- アルバイトやパートの給与収入が100万円以下
- 65歳以上で年金受給のみの人は、年金収入が155万円以下
- 65歳未満で年金受給のみの人は、年金収入が105万円以下
- 不動産収入等所得がある人は、収入から必要経費を引き、合計所得が45万円以下(令和2年度まで35万円以下)
3. 10万円給付の対象の「均等割のみ課税世帯」とは?
現在実施中の10万円給付ですが、「住民税非課税世帯」以外に「均等割のみ課税世帯」も給付の対象です。
住民税は「均等割」と「所得割」の2つから成り、どちらも非課税である場合に住民税非課税と見なされます。
ただし、「所得割」が非課税で「均等割」のみが課税される世帯も存在します。
東京都23区内の場合、均等割のみ課税世帯の要件として、以下の所得基準が適用されます。
- 同一生計配偶者または扶養親族がいる場合: 35万円 × (本人・同一生計配偶者・扶養親族の合計人数) + 42万円以下
- 同一生計配偶者および扶養親族がいない場合: 45万円以下
2023年度の給付支援から「均等割が課税される世帯」も給付対象に含まれており、2024年度もこの措置は続く見込みです。
4. 【一覧表で確認】「住民税非課税世帯」年代別の割合とは?シニア世帯が多いのか
厚生労働省「令和5年国民生活基礎調査」を参考に、年代別の住民税非課税世帯の割合(全世帯に占める住民税非課税世帯の割合)を確認しましょう。
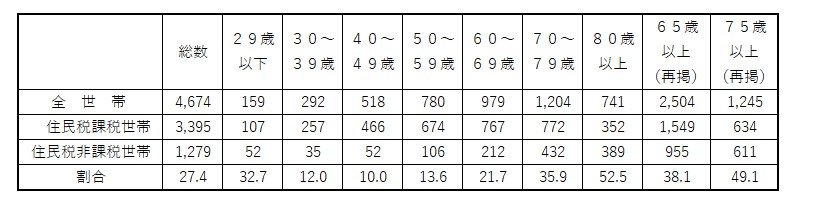
- 30歳代:12.0%
- 40歳代:10.0%
- 50歳代:13.6%
- 60歳代:21.7%
- 70歳代:35.9%
- 80歳代:52.5%
- 65歳以上(再掲):38.1%
- 75歳以上(再掲):49.1%
65歳以上の世帯では38.1%が、住民税非課税世帯に分類されています。
シニア世帯に住民税非課税世帯が多い背景には、給与収入と年金収入が同じ場合、一般的に年金の方が所得が低くなることがあります。
そのため、高齢者世帯は住民税非課税世帯に該当するケースが増えているのでしょう。
5. インフレリスクからどう資産を守る?FPからの提案
今回は、住民税非課税世帯の条件や年代別の割合について見てきました。ただ、給付金は一時的な助けにはなっても、それだけで安心できるわけではありませんよね。
少子高齢化による年金の問題や、最近よく耳にする物価の上昇もあって、今の時代は自分で資産を作る力が大事になってきています。つまり、年金だけに頼るのではなく、自分でコツコツと資産形成をしていく必要があるのです。
資産形成と聞くと、NISAやiDeCoを思い浮かべる人も多いかもしれませんね。
筆者のもとに資産形成の相談に来る方の中には、「国が推奨しているNISAやiDeCoなら元本割れはしませんよね」と言う方も多いです。
確かに、NISAやiDeCoは税制優遇を受けながら資産を増やせる可能性のある仕組みです。でも銀行の預金とは違って、投資信託などを使って運用するので、元本が減るリスクもゼロではありません。そのため、商品の特徴やリスクをしっかり理解しておくことが大切です。
リスクの取り方は人それぞれ違いますし、無理をしても長続きしません。自分に合った運用方法を選んで、地道に続けていくことで、少しずつ理想の老後に近づけるはずです。
焦らず、無理なく準備を進めていきましょう。
6. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
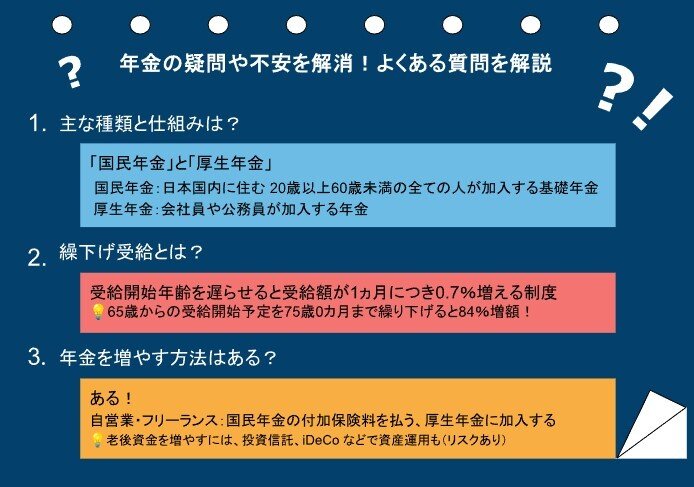
「年金は複雑だなぁ…」と思う人は多いのではないでしょうか?でも、ちょっとしたポイントを押さえると、意外と分かりやすくなります。ここでは、年金についてよくある質問を分かりやすく解説していきます。
6.1 年金ってどんな仕組み?
まず、日本の公的年金は「2階建て」の仕組みになっています。土台にあたるのが「国民年金」、その上に「厚生年金」が重なる2階建て構造です。
国民年金
国民年金は、20歳から60歳未満の全員が対象で、自営業やフリーランスの方が主に加入しています。毎月決まった保険料を払う仕組みとなっています。
厚生年金
会社員や公務員が加入するのが「厚生年金」。厚生年金は収入に応じて保険料が変わるので、将来もらえる年金額もその人の収入次第になる部分が大きいです。
6.2 「繰下げ受給」って何?
年金は普通65歳からもらうものなのですが、「もう少し働けそうだし、今すぐもらわなくてもいい」と思う人には、「繰下げ受給」という選択肢があります。簡単に言うと、受け取りを遅らせることで将来の年金が増える仕組みです。
例えば、65歳で受け取る予定を75歳まで遅らせると、年金額が84%も増えます。
もし健康で他の収入源があるなら、繰下げ受給は検討する価値があるでしょう。
6.3 年金や老後資金を増やすには?
「どうやったらもっと年金や老後資金を増やせるのか?」というのは気になるところですよね。繰下げ受給のほかにもいくつか方法があります。
国民年金の付加保険料を払う
自営業やフリーランスの方には少しだけ追加で保険料を払うことで、将来もらえる年金額を少し増やすことができます。
厚生年金に加入する
もし可能なら、厚生年金に加入するのも一つの手です。会社員になったり、厚生年金が適用される働き方を選ぶと、将来もらえる年金が増えます。
資産運用
さらに、iDeCo(個人型確定拠出年金)や投資信託で資産運用をするという選択肢もあります。ただし、運用にはリスクもあるので、始める前によく考えた方がいいですね。
これで、年金の基本が少しクリアになったでしょうか?一歩一歩理解を深めていくことで、将来への準備がしっかり進められるでしょう。
参考資料
- 東京都主税局「個人住民税(税金の種類)」
- 首相官邸「岸田内閣総理大臣記者会見」2024年6月21日
- 港区「住民税(特別区民税・都民税)はどういう場合に非課税になりますか。」
- 厚生労働省「令和5年国民生活基礎調査」
- 東京都「個人住民税」
橋本 高志