


次回の年金支給日は10月15日です。年金を受給している人は、8月に支給された年金を頼りに9月の生活費をやりくりします。
受給額が少ないと感じている人は生活の切り盛りで精一杯と感じている人もいるでしょう。
総務省の「家計調査報告 〔 家計収支編 〕 2023年(令和5年)」によれば、65歳以上の高齢者夫婦世帯の1ヶ月あたりの支出は25万959円でした。
年金額が月額20万円程度であれば、老後資産を取り崩しながら不便なく生活していけそうな支出額といえます。しかし、年金を月額20万円受け取っている人は、どれくらいいるのでしょうか。
この記事では、年金を月額20万円受け取っている人の割合を解説します。後半では、年金額を増やす方法についても解説します。
1. 日本の年金制度のしくみ
日本の年金制度の特徴は、以下の3点にあります。
- 世代間の支え合い
- 国民皆年金
- 2階建て
日本の年金制度は、現役世代が保険料を負担し、高齢者世代が受給する「世代間の支え合い」という考え方のもと運営しています。年金財政を運営するにあたり、重要な仕組みといえるでしょう。
また、日本では、20歳になると60歳まで一斉に「国民年金」に加入します。加入して保険料を納めることで、原則65歳から「老齢年金」を受給する仕組みです。
このほか、障害認定時には「障害年金」が、自分が亡くなったときには遺族に「遺族年金」が支給されます。
そして、日本の年金は2階建てとよばれる仕組みで成り立っています。
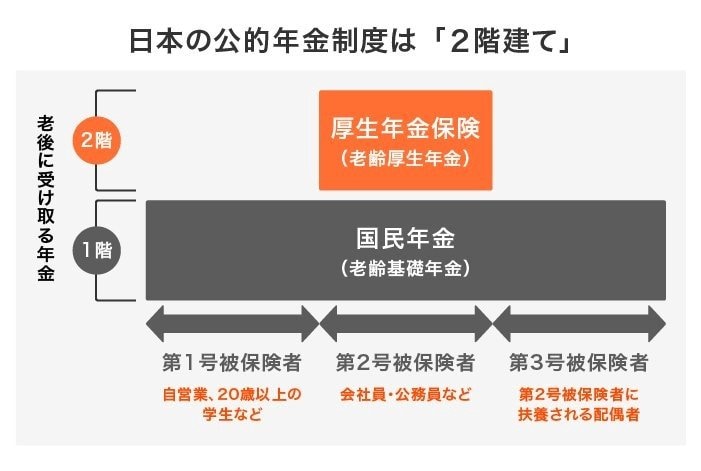
1階部分が20〜60歳まで全員加入する国民年金、2階部分が会社員や公務員が加入する厚生年金です。会社員や公務員は2つの年金に加入するため、受け取れる年金額も増えます。
自営業・フリーランスなどの第1号被保険者、専業主婦などの第3号被保険者は3階部分といわれる私的年金を活用して年金額を増やしていく必要があります。私的年金の代表例は、国民年金基金やiDeCoです。
では、年金を年間240万円、月額20万円受け取れる人の割合について、次章で見ていきましょう。
2. 老齢年金を年間240万円(月額20万円)以上もらえる人の割合は?
老齢年金を年間240万円、月額20万円以上受け取っている人の割合を見てみましょう。

〈20〜21万円〉
75万9086人(4.75%)
- 男性:73万5334人(6.94%)
- 女性:2万3752人(0.44%)
〈21〜22万円〉
56万9206人(3.56%)
- 男性:55万3806人(5.22%)
- 女性:1万5400人(0.29%)
〈22〜23万円〉
38万3582人(2.40%)
- 男性:37万3837人(3.53%)
- 女性:9745人(0.18%)
〈23〜24万円〉
25万3529人(1.58%)
- 男性:24万7558人(2.34%)
- 女性:5971人(0.11%)
〈24〜25万円〉
16万6281人(1.04%)
- 男性:16万2911人(1.54%)
- 女性:3370人(0.06%)
〈25〜26万円〉
10万2291人(0.64%)
- 男性:10万437人(0.95%)
- 女性:1854人(0.03%)
〈26〜27万円〉
5万9776人(0.37%)
- 男性:5万8850人(0.56%)
- 女性:916人(0.02%)
〈27〜28万円〉
3万3463人(0.21%)
- 男性:3万3028人(0.31%)
- 女性:435人(0.01%)
〈28〜29万円〉
1万5793人(0.10%)
- 男性:1万5615人(0.15%)
- 女性:178人(0.003%)
〈29〜30万円〉
7351人(0.05%)
- 男性:7225人(0.07%)
- 女性:126人(0.002%)
〈30万円〜〉
1万2490人(0.08%)
- 男性:1万2164人(0.11%)
- 女性:326人(0.01%)
〈20万円以上年金を受給する人の合計〉
236万2848人(14.77%)
- 男性:221万765人(21.70%)
- 女性:62万73人(1.15%)
20万円以上年金を受け取っている人は全体の約15%と、2割にも満たない割合でした。年金受給者全体の約85%が月額20万円以下の年金で暮らしているといえるでしょう。
同調査では、平均の月あたり年金受給額が14万3973円となっているため、毎月20万円の年金を受け取っている人は平均額よりも多い金額を受け取っていることとなります。
では、年金額を増やすにはどのような方法があるのでしょうか。次章で解説します。
3. 年金額を可能な限り増やす方法3つ
年金額を増やす主な方法は、以下の3つです。
- 年金の繰下げ受給
- 企業年金や私的年金の活用
- 厚生年金保険の加入延長
年金額を増やすには、受給を遅らせたり自分で年金をつくったりする方法があります。また、より長い期間働けば、その分支給される年金額を増やせます。ぜひ挑戦しやすい方法で、受け取れる年金を増やしてみましょう。
3.1 年金の繰下げ受給
年金を繰下げ受給することで、繰下げた期間分だけ年金を増額できます。年金の繰下げ受給とは、年金の受給を遅らせる代わりに、増額した年金を受け取ることができる制度です。
1ヶ月繰下げするごとに0.7%の年金が増額されます。最長で75歳まで繰下げできるため、最大84%の増額が可能です。

年金の繰下げをする際は、繰下げした期間まで生き続けなければ、たとえ年金額が増えても一切受け取れません。繰下げを検討する際は、健康にも留意しながら決めるとよいでしょう。
3.2 企業年金や私的年金の活用
企業年金や私的年金を活用すれば、受け取れる年金額を増やせます。日本の年金制度は2階建ての仕組みになっていますが、企業年金や私的年金は任意に加入するため「3階部分」とされています。
企業年金は、企業が掛金を拠出して運用する年金です。掛金の負担なく年金を上乗せできるのが特徴です。企業年金には、以下の2種類があります。
- 確定給付企業年金(DB):給付内容があらかじめ決まっているもの
- 企業型確定拠出年金(DC):運用結果によって受給金額が変わるもの
企業年金を導入している企業に勤めている人は、活用を検討しましょう。
また、私的年金の活用も有効です。自分で公的年金とは別に年金を用意すれば、収入の柱を複数本つくれます。主な私的年金制度には、以下のようなものがあります。
- iDeCo:自分で掛金を積立して運用する。掛金が全て税控除の対象となるほか、受取時にも税制優遇がある。
- 個人年金保険:自分で掛金を拠出して年金をつくる保険商品。
- 国民年金基金:自営業やフリーランスなどの第1号被保険者のみが使える年金の上乗せ制度。月額6万8000円まで掛金を拠出できる。
特に厚生年金に加入できず年金受給額が少ない個人事業主は、私的年金での上乗せが必須です。制度を上手に活用して、年金額を増やしましょう。
3.3 厚生年金保険の加入延長
厚生年金保険の加入期間を延ばすことで、老齢厚生年金の受給額を増やすことができます。厚生年金保険は、70歳まで加入できます。
定年退職後も70歳まで働くことで厚生年金保険に加入し続けられるため、受け取れる年金額を増やせるのです。
厚生年金を増やす目的で定年後も働く場合、厚生年金保険に加入できる事業所で働かないと、年金額は増やせません。再就職先は厚生年金保険が適用されている事業所を選ぶようにしましょう。
また、在職老齢年金制度にも注意しましょう。在職老齢年金は65歳以降も働く場合、年金受給額と収入が50万円を超えると年金の一部・全部が支給停止される制度です。
せっかく加入を延長しても年金がカットされてしまってはもったいないです。再就職後の収入は在職老齢年金が適用されない程度に抑えるとよいでしょう。
4. まとめにかえて
年金を月額20万円以上受け取っているのは、全体の14%と決して多くはありません。物価は依然として上昇を続けていますから、公的年金だけで生活するのは困難な時代になっています。
老後生活に向けた資産の用意や、年金を上乗せできる制度の活用などで月あたりの収入や使えるお金を増やし、不安なく老後を迎えられるようにしたいものです。


参考資料
- 総務省「家計調査報告 〔 家計収支編 〕 2023年(令和5年)平均結果の概要」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和4年度厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金の繰下げ受給」
- 企業年金連合会「企業年金制度」
- 日本年金機構「在職老齢年金の計算方法」
石上 ユウキ


