


厚生労働省が2023年4月に公表した資料によると、認知症の有病率は80歳~84歳で22.4%、85歳~89歳で44.3%、90歳以上で64.2%となっています。

高齢化が進む日本では、今後も高齢者が増加すると認知症有病者が増加する可能性があります。
認知症が進行していると、本人であっても銀行口座が凍結され、預金の出し入れに制限がかかることがあります。
本記事では、認知症になった際の銀行の対応や、口座が凍結された場合の対処法について解説します。
記事後半では銀行に届出をせず預金を引き出すリスクについても解説するので、参考にしてみてください。
1. 認知症になったら銀行から口座凍結される?
口座名義人が認知症等によって判断能力が低下・喪失している実態を把握したとき、銀行はその預金口座を凍結したり、取引に制限をかけることがあります。これは本人や家族を保護するための措置ですが、実際にはさまざまな不便が生じる可能性があります。
まず、凍結された口座からは基本的に出金ができなくなり、年金や給与の受取口座が凍結された場合、必要な生活費を引き出せなくなる恐れがあります。
特に年金は、多くの高齢者にとって生活の柱となる収入源であり、これが使えなくなると日常生活に大きな支障をきたします。
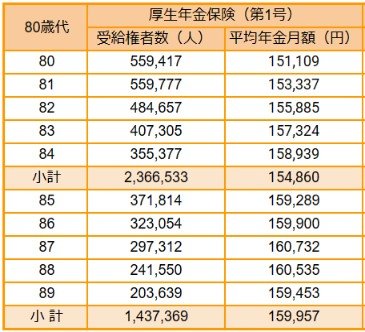
参考までに、80歳代の厚生年金受給額の平均は15~16万円です。
年金から家賃や光熱費、食費などを捻出している場合には毎月の支払いが滞るリスクが生じ、これが原因でさらなる問題に発展することも考えられるでしょう。
さらに、医療費や介護費用といった大きな出費にも対応できなくなる可能性があります。
認知症の進行に伴い、これらの支出が増加することが想定できますが、突然の医療費の支払いが必要になった際に、口座凍結のために支払いができない事態は避けなければなりません。
1.1 認知症高齢者の保有資産は約255兆円にも上る
認知症になると資産の取引や管理が難しくなり、生活費や介護費の支払いが困難になる可能性があります。では、認知症の高齢者が保有する資産はどれほどの規模なのでしょうか。
三井住友信託銀行が2022年に行った推計によれば、認知症の高齢者が保有する金融資産は約175兆円、不動産は約80兆円、合わせておよそ255兆円にも上るとされています。この金額は、日本の家計資産全体の約8%強に相当します。

これほどの資産が、認知症の進行により自由に取引や管理ができなくなる可能性があるということです。このため、認知症のリスクを踏まえた早期の資産管理対策が重要です。
2. 凍結された口座から預金を引き出す方法はある?
認知症になった際に口座が凍結されると、資金の引き出しができなくなり、生活費や介護費の支払いが困難になります。これを解消するためには、成年後見制度を利用するのもひとつの方法です。
成年後見制度は、判断能力が十分でない方々を支援し、保護するために設けられた制度です。この制度には、家庭裁判所を通して後見人を選ぶ法定後見制度と、事前に本人が自ら選んだ代理人を立てる任意後見制度の2種類があります。
すでに判断能力が低下している場合には法定後見制度、判断能力が残っている段階であれば任意後見制度を利用するのが一般的です。
成年後見制度の手続きを完了し、銀行に届出を行うことで、成年後見人や保佐人、補助人、任意後見人が預金の引き出しなどの財産管理を行えるようになります。
しかし、書類の準備や手続きが複雑であるため、親族ではなく弁護士や司法書士が成年後見人として管理を引き受けるケースも少なくありません。
では、銀行が把握する前に親族等が口座名義人に代わって預金を引き出すのは問題ないのでしょうか。
結論から言うと、認知症の本人に代わって銀行手続きを行うことは、たとえ家族であっても問題が生じます。具体的にどのような問題が生じる可能性があるのか、次章で見てみましょう。
3. 銀行に届出をせず預金を引き出すリスクとは
認知症の本人に代わって銀行手続きを行うことは、たとえ家族であっても、相続が発生した際に大きなトラブルの原因となる可能性があります。
たとえば、相続発生時のトラブルが最たる例です。最高裁判所の統計によると、2021年に遺産相続に関して全国の家庭裁判所が取り扱った調停件数は1万3447件となっており、相続時のトラブルは少なくないことが分かります。
本人の同意なく口座を操作すると、他の相続人から不正な資産操作と見なされ、法的なトラブルに発展することがあるほか、遺産分割時に不透明な資産移動が問題視されて、親族間の信頼関係が損なわれる恐れもあるでしょう。
成年後見などの手続きは確かに手間がかかりますが、不正な口座管理を行うと後々大きなトラブルに発展する可能性があります。
相続時などに家族間で争いが生じることを避けるためにも、正規の手続きを行うことが大切です。成年後見制度などを利用して、安心して財産管理ができる体制を整えましょう。
4. まとめにかえて
これまで日本における認知症の割合や、口座凍結になった際の対処法について解説してきました。
日本の家計資産の1割に迫る認知症の方の保有資産は、高齢化社会が進む日本ではますます問題視されてくるでしょう。
自身や家族が当事者となるリスクを考え、判断能力があるうちに贈与を行ったり、成年後見制度等を利用して備えておくことが重要です。


参考資料
- 厚生労働省「認知症 参考資料」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和2年度 介護給付費等実態統計の概況 受給者1人当たり費用額」
- 三井住友信託銀行「膨らむ認知症高齢者の保有資産~255 兆円の家計資産が「凍結」の可能性、6割強が三大都市圏に~」
- 厚生労働省「成年後見制度とは」
- 厚生労働省「任意後見制度とは(手続の流れ、費用)」
- 最高裁判所事務総局「令和3年 司法統計年報 3家事編」
中本 智恵


