


社会保険の適用拡大まで、あと1ヶ月を切りました。10月からは従業員51人以上の企業で働くパートやアルバイトの人も、社会保険への加入が必要となります。いわゆる「年収の壁」が取り払われ、収入の上限などを意識せずに働き続けることができます。また、社会保険が適用されれば厚生年金に加入するため、老後の貴重な収入を増やすことも可能です。
しかし、年収の壁が取り払われることがメリットばかりかといわれると、決してそうとはいえません。社会保険に加入すると、社会保険料を納めなければなりません。加えて、扶養から外れてしまうため税負担の増加も懸念されます。
「年収の壁」の撤廃により、私たちの働き方はどう変わるのでしょうか。この記事では、社会保険の適用拡大の概要や、新たなルールについて解説します。
1. 130万の壁とは
130万円の壁とは、社会保険の扶養から外れて、自分で社会保険料を納めることになる年収のボーダーラインです。
私たちは年収130万円を超えると、社会保険に加入する必要があります。社会保険に加入すると、以下のようなメリット・デメリットがあります。
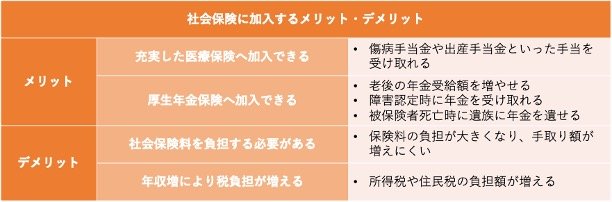
〈社会保険に加入するメリット〉
- 充実した医療保険へ加入できる
・傷病手当金や出産手当金といった手当を受け取れる - 厚生年金保険へ加入できる
・老後の年金受給額を増やせる
・障害認定時に年金を受け取れる
・被保険者死亡時に遺族に年金を遺せる
〈社会保険に加入するデメリット〉
- 社会保険料を負担する必要がある
・保険料の負担が大きくなり、手取り額が増えにくい - 年収増により税負担が増える
・所得税や住民税の負担額が増える
社会保険に加入すると、厚生年金が受け取れて老後の年金受給額が増えたり、病気や怪我などで充実した補償が受けられたりします。一方、社会保険料や税金の負担が増えるのがネックです。
特にデメリットを嫌い「世帯年収を増やしたくても増やせない」「扶養から外れないよう収入に上限を設けてしまう」といった人が多く存在します。こうした人の悩みを解消すべく、政府は「年収の壁・支援強化パッケージ」を公表し、年収の壁の撤廃を進めています。
2. 社会保険義務化の背景と主婦年金の廃止案
政府が社会保険の加入義務適用を拡大している理由には、以下のようなことが挙げられます。
- 社会保障を充実させるため
- 多様な働き方に対応するため
- 主婦年金の廃止を検討しているため
パートやアルバイトで働く人は、要件を満たさない限り厚生年金保険や健康保険に加入できません。正社員であれば社会保険に必ず加入することになるため、出産時や病気になったときの手当や、老後の年金受給額に格差が生じます。社会保険に加入して誰もが平等な社会保障を受けられるよう、社会保険の適用拡大を進めているのです。
また、年収の壁がなくなることで、働き方を自由に決められるようになります。パートやアルバイトの人の中には「扶養を外れたら負担が増える」「本当はもっと働きたい」と、制度上のしがらみから自分が望む働き方ができない人もいるでしょう。自分に合った働き方ができるよう、政府は年収の壁の撤廃を進めています。
加えて、親族に扶養される人などの「国民年金第3号被保険者」が受給する「主婦年金」の廃止案も、社会保険の適用拡大の理由の一つでしょう。かつては「男性が仕事、女性が家事」といった生き方がごく普通でしたが、近年は夫婦共働きや女性の社会進出が当たり前になってきました。こうした背景から、主婦年金の役割や意義が見直されているのです。

内閣府が2024年5月23日に開催した「第6回経済財政諮問会議」では、社会保険の適用拡大や年収の壁の撤廃で「第3号被保険者制度の縮小」を図るべきとの意見も出ました。時代にあった社会保障を提供すべく、社会保険の適用拡大が進められているのです。
3. 130万円の壁が「106万円の壁」に。短時間パートでも社保強制加入へ
これまで社会保険の扶養から外れる年収の境目は、130万円でした。しかし、社会保険の適用が拡大されることで、いわゆる「130万円の壁」は「106万円の壁」に変わります。収入106万円を越えれば、多くの人が社会保険の加入対象となります。
2024年10月から社会保険加入の対象となる人は、以下に当てはまる人です。

〈新たに社会保険の加入対象となる人〉
- 従業員51人以上の企業で働く、以下に当てはまるパートやアルバイト
・週の所定労働時間が20時間以上30時間未満
・賃金が月額8万8000円以上
・2ヶ月を超えて雇用される見込みがある
・学生ではない
たとえば、従業員51人以上の企業で平日の午後1時から午後5時まで働き、月10万円の収入を受け取っているパートであれば、10月からは社会保険への加入が必須となります。たとえパートの場合でも、年収が106万円を超えるとその時点で社会保険への加入対象となるのです。
低年収で社会保険に加入できるようになるため、病気や怪我、出産で支出が増えてしまっても、充実した手当が受けられます。また、厚生年金保険に加入できるため、年収が低くても老後資産を少しずつ増やすこともできます。
一方、扶養に入りながら働きたい人は、1年間に稼げる金額が130万円から106万円に減ってしまいます。「扶養に入って働き続けるか」「年収を増やす代わりに社会保険料を納めるか」のどちらかを選択しなければなりません。社会保険に入ったことで手取り額が下がってしまうことのないよう、働き方を見直す必要があるでしょう。
4. 社会保険が義務となったときの新しい3つのルール
2024年10月からは従業員51人以上の企業で働くパートやアルバイトに社会保険が適用されます。もし今後も適用が拡大し、全事業所で社会保険の加入義務が発生するとなった場合、以下のルールが制定される可能性があるでしょう。
- 全事業所で106万円の壁が適用され、社会保険に加入することになる
- 小規模の個人経営でも社会保険に加入しなければならなくなる
- 副業などで複数の勤務先がある人・フリーランスなどの人も対象になる
今後は、パートやアルバイトだけでなく、個人事業主やフリーランスにも社会保険の加入義務が課される可能性があります。今後は正社員以外の形態で働いている人も、ぜひ社会保険の話題を気にかけてみてください。
5. 全事業所で「106万円の壁」が適用
前章では、これからは社会保険の扶養から外れる年収の境目が、130万円から106万円に変わると説明しました。今後も社会保険の適用が拡大されれば、すべての人が社会保険の扶養から外れる年収の境目として「106万円の壁」を意識することになるでしょう。
より多くの人が社会保険に加入することで、働き方を問わず手厚い社会保障が受けられるようになります。また、社会保険へ加入する人が増えるため、徴収する保険料の合計額が増え、一人あたりの保険料負担額は減る可能性があるでしょう。加えて、年金原資の増加も見込めます。
6. 小規模の個人経営でも社会保険適用へ
社会保険の適用拡大がさらに進んだ場合、個人事業主や小規模企業でも加入が必須となる可能性があるでしょう。
個人事業の場合、現行の制度では「常時5人以上の従業員を雇用する個人事業所」が社会保険の加入対象です。従業員5人未満の個人事業所は、厚生労働大臣の認可を受けた場合に限り、社会保険への加入ができます。
しかし、社会保険の適用が拡大されれば、従業員数が1人〜2人といった事業所でも、社会保険に加入する義務が課されるかもしれません。従業員が手厚い補償が受けられたり受け取れる年金額が増えたりして将来のライフプランを立てやすくなるでしょう。一方で、事業主の負担はこれまで以上に増えることが予想されます。もし社会保険が適用となったときにスムーズに手続きできるよう、日頃から情報収集に努めましょう。
7. 副業・フリーランスも社会保険適用に?
社会保険の適用拡大は、副業をしている人やフリーランスにも影響をおよぼすかもしれません。たとえば、勤務先がAとBの2社あり、うち1社で社会保険に加入している人であれば、2024年10月からはAとBの2社で社会保険に加入する可能性があるのです。
複数の会社で社会保険に加入する際、保険料はそれぞれの事業所で受け取る給料を按分して決定します。どちらの会社からも保険料が差し引かれる分、手取りが少なくなる可能性があります。一方、どちらの会社でも社会保険に加入すれば年収の壁を気にする必要がなくなるため、年収アップを図れる可能性があるでしょう。
また、フリーランスに対しても社会保険の適用が検討されています。フリーランスは業務委託を受けて仕事をする事業者です。しかし、なかには就業時間や報酬などが企業の社員に準じており、まるで一社員のような働き方をする人もいます。こうした「偽装フリーランス」は十分な社会保障なく労働力を搾取されているのではないかと問題提起されているのです。
フリーランスは社会保障が手薄です。国は、社会保険を適用することで保障を手厚くし、フリーランスを保護しようと考えているようです。2024年11月1日からは「フリーランス・事業者間取引適正化等法」が施行されます。こうした法整備と合わせて社会保障の拡充も進めば、より多くのフリーランスが充実した社会保障を受けられるでしょう。
8. まとめにかえて
社会保険の適用拡大で、より多くの従業員が手厚い年金保障や医療保障を受けられます。パートやアルバイトの人が社会保険に加入できれば、出産や老後生活などのライフステージごとに受けられる保障が増え、ライフプランをよりイメージしやすくなるでしょう。
一方で、社会保険の加入により労働時間や保険料、税金の負担増加を懸念する人もいるはず。こうした方は、10月までに勤務先と社会保険の加入について相談し、今の自分に合った働き方や今後思い描くライフプランを明確にしておくとよいでしょう。


参考資料
- 厚生労働省「社会保険適用拡大ガイドブック」
- 厚生労働省「厚生労働省からのお知らせ 年収の壁・支援強化パッケージ」
- 内閣府「令和6年第6回経済財政諮問会議 議事要旨」
- 日本年金機構「適用事業所と被保険者」
- 厚生労働省「複数の事業所で勤務する者、フリーランス、ギグワーカーなど、多様な働き方を踏まえた被用者保険の在り方について」
- 中小企業庁「フリーランスの取引に関する新しい法律が11⽉にスタート!」
石上 ユウキ


