
8月15日は年金の支給日でしたね。
今年度の年金額がどうなっているか気になる方も多いと思います。
国民年金(老齢基礎年金)の一人分は、昨年より1750円アップして月額6万8000円になりました。
一方、厚生年金では、夫が40年間会社員として働き、妻が専業主婦だった場合、夫婦二人分の支給額が月額23万483円に増えています。
老後の生活設計を考えるなら、こういった最新の年金受給額をしっかり押さえておくことが大事です。
何となく老後を迎えるのではなく、今から計画的に老後資金を蓄えていきたいですよね。
そこで今回は老後生活の収支の実態について見ていきましょう。具体的に、老後を迎えた方がどんな水準で暮らしているのかも確認してみましょう。
1. 高齢者世帯の約6割が「生活が苦しい」という現実
2023年に厚生労働省が行った生活意識の調査の結果によると、高齢者世帯の約59%が「生活が苦しい」と感じているそうです。

1.1 全世帯の結果
- 大変苦しい:26.5%(前回20.2%)
- やや苦しい:33.1%(前回31.0%)
- 普通:35.8%(前回42.1%)
- ややゆとりがある:3.9%(前回5.5%)
- 大変ゆとりがある:0.7%(前回1.1%)
1.2 うち児童のいる世帯の結果
- 大変苦しい:28.5%(前回22.9%)
- やや苦しい:36.5%(前回31.7%)
- 普通:31.5%(前回39.0%)
- ややゆとりがある:3.1%(前回5.4%)
- 大変ゆとりがある:0.4%(前回0.9%)
1.3 高齢者世帯の結果
- 大変苦しい:26.4%(前回18.1%)
- やや苦しい:32.6%(前回30.2%)
- 普通:36.7%(前回45.1%)
- ややゆとりがある:3.9%(前回2.5%)
- 大変ゆとりがある:0.4%(前回0.8%)
昨年より増えているようで、2022年時点での調査では「大変苦しい」「やや苦しい」の合計は48%でした。
1年でおよそ10%が「生活が苦しい」という世帯が増えていることがわかります。
物価の高騰により、高齢者の生活がますます厳しくなっていることがうかがえます。
物価の上昇が続く中で、特に年金や貯蓄で生活している高齢者には厳しい状況が続いています。
生活必需品や医療費がどんどん高くなると、日常のやりくりがますます大変になります。特に、限られた収入でやりくりするのは難しいことです。
次の章では、年金の平均受給額について詳しく見ていきます。
2. 厚生年金と国民年金の平均受給額ってどれくらい?
厚生労働省が発表した令和4年度のデータによると、厚生年金の平均受給額は月に約14万5000円です。
2.1 厚生年金の平均月額

最近は物価が上がっているのに、年金の増加率がそれに追いつかない状況。つまり、実質的に受け取るお金の価値が少しずつ減っていることになります。
2.2 国民年金の平均月額
次に、国民年金の平均受給額も見ていきます。

- 注1.新法基礎年金について老齢基礎年金の受給資格期間を原則として 25 年以上有するものは「老齢年金・25 年以上」に、それ以外のものは「通算老齢年金・25 年未満」に計上している。
- 注2.( )内は、基礎のみ・旧国年の受給者について再掲したものである。ここで「基礎のみ」とは、同一の年金種別の厚生年金保険(第1号)(旧共済組合を除く)の受給権を有しない基礎年金受給者をいう。
- 注3.[ ]内は、基礎のみ共済なし・旧国年の受給者について再掲したものである。ここで「基礎のみ共済なし」とは「基礎のみ」の受給者のうち、共済組合等の組合員等たる厚生年金保険の被保険者期間(平成 27 年9月以前の共済組合等の組合員等の期間を含む)を有しない受給者をいう。
国民年金は月に約5万6000円程度。これだけで生活をやりくりするのは、正直かなり厳しいです。
特に、国民年金だけで生活している方々にとっては、毎日のやりくりがますます大変になっていると考えられます。
そういった状況を少しでもサポートするために、政府は「年金生活者支援給付金」という制度を設けています。この制度は、生活が苦しい方々に向けた支援策の一つです。
次の章では、この年金生活者支援給付金について、具体的な支給金額や対象者などを詳しく見ていきましょう。
3. 「年金生活者支援給付金」とは?約6万円の支給
政府から支給される「年金生活者支援給付金」について解説します。
この支援金は、老齢年金、障害年金、そして遺族年金を受給している方が対象です
3.1 老齢年金生活者支援給付金の対象者と給付額
- 65歳以上の老齢基礎年金の受給者
- 同一世帯の全員が市町村民税非課税
- 前年の公的年金等の収入金額(※1)とその他の所得との合計額が87万8900円以下(※2)
※1 障害年金・遺族年金等の非課税収入は含まれません。
※2 77万8900円を超え87万8900円以下である方には、「補足的老齢年金生活者支援給付金」が支給されます。
老齢(補足的老齢)年金生活者支援給付金は、保険料納付済期間と免除期間から支給額を算出します。
給付額
- 保険料納付済期間に基づく額(月額)= 5310円 × 保険料納付済期間/被保険者月数480月
- 保険料免除期間に基づく額(月額)= 1万1333円 × 保険料免除期間/被保険者月数480月
3.2 障害年金生活者支援給付金の対象者と給付額
- 障害基礎年金の受給者
- 前年の所得(※1)が472万1000円(※2)以下
※1 障害年金等の非課税収入は、年金生活者支援給付金の判定に用いる所得には含まれません。
※2 扶養親族等の数に応じて増額
給付額
- 障害等級2級:月額5310円
- 障害等級1級:月額6638円
3.3 遺族年金生活者支援給付金の対象者と給付額
- 遺族基礎年金の受給者
- 前年の所得(※1)が472万1000円(※2)以下
※1 遺族年金等の非課税収入は、年金生活者支援給付金の判定に用いる所得には含まれません。
※2 扶養親族等の数に応じて増額
給付額
- 月額5310円
※2人以上の子が遺族基礎年金を受給している場合は、5310円を子の数で割った金額をそれぞれに支給する
年間で約6万円が受け取れるので、生活の助けになりそうですよね。でも注意が必要なのは、この給付金は申請しないと受け取れないということです。
次の章で申請方法について詳しく解説します。
4. 「年金生活者支援給付金」の申請の流れとは?
「年金生活者支援給付金」の申請の、具体的な流れを見ていきましょう。
4.1 老齢基礎年金を新しく請求する方へ
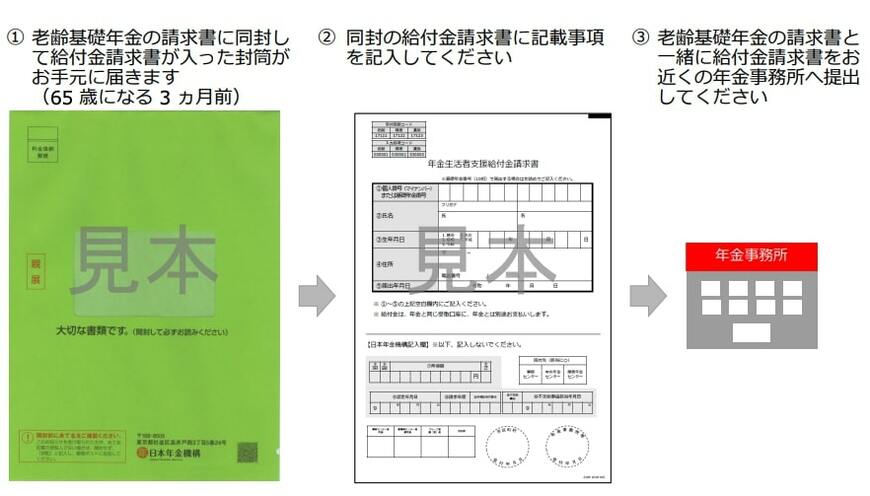
65歳になる3ヵ月前くらいに、年金事務所から封筒が届きます。その中には、老齢基礎年金の請求書と一緒に「給付金請求書」も入っています。
この「給付金請求書」に必要事項を記入して、老齢基礎年金の請求書と一緒に提出します。
4.2 特別支給の老齢厚生年金をすでに受給中の方へ
もしすでに年金を受給していて、所得の減少によって対象になった場合、9月1日以降に「年金生活者支援給付金請求書」が送られてきます。
このはがき形式の請求書に記入して、ポストに投函するだけで手続き完了です。

一度手続きすれば、毎年の更新は不要です。ただし、繰上げ受給している場合は別の書類が必要なので、その点だけ注意してくださいね。
セカンドライフを安心して過ごすためにも、しっかり手続きをしておきたいですね。
5. まとめにかえて
今回は、年金について解説してきました。
老後の資金について、どうやって準備すればいいか、迷ってしまうものですよね。
まずは、自分がどれくらい年金をもらえるか確認しましょう。「ねんきん定期便」や「ねんきんネット」を使えば、将来の年金額がわかります。
もし年金を増やしたいなら、年金の受け取りを遅らせる「繰り下げ受給」があります。これで毎月の受給額を増やせます。また、長く働けばその分年金も増えるので、退職を少し延ばすのも一つの方法です。
でも、公的年金だけでは不安な人もいるでしょう。そんな時は、iDeCoなどの私的年金を使って将来に備えるのも選択肢の一つです。
さらに、2024年から始まる新NISAもチェックしておきましょう。資産運用で老後の生活を支えるための一つの手段です。ただし、リスクもあるので無理のない範囲で計画的に進めるのが大事です。
老後の資金は、いろいろな方法を組み合わせて準備するのがコツです。自分に合ったプランを考えて、早めにスタートしましょう。安心できる老後生活のために、今から少しずつ準備を始めてみてください。
6. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
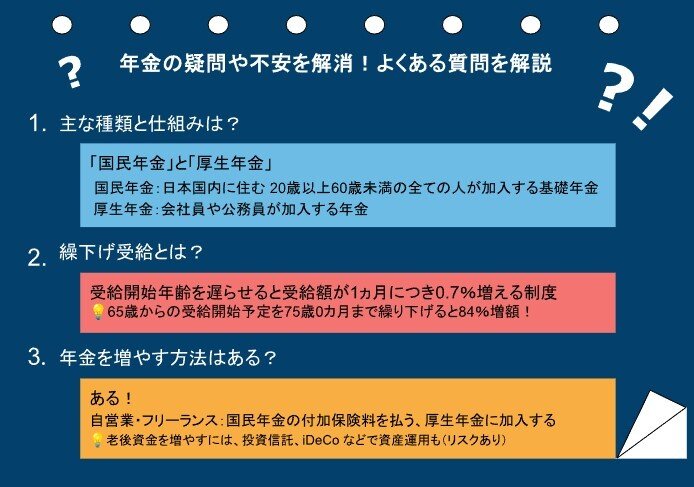
日本の公的年金制度は、とても複雑に感じる人も多いのではないでしょうか?ここではよくある質問を取り上げて、できるだけわかりやすく説明していきます。
6.1 年金ってそもそもどんな仕組み?
日本の公的年金は、2階建てのシステムになっています。基本的な部分が「国民年金」、そしてその上に「厚生年金」があります。
国民年金
20歳から60歳未満の全員が対象で、自営業やフリーランスの方が加入しています。保険料は毎月同じ額を払う制度です。
厚生年金
会社員や公務員が加入するもので、収入に応じて保険料を支払います。このため、将来受け取る年金額に差が出やすくなっています。
6.2 「繰下げ受給」とは?
年金を受け取る年齢を遅らせると、毎月の受給額が増えるという制度です。
例えば、65歳から受け取る予定を75歳まで待つと、受給額が84%も増えます。
長く働ける人や他に収入源がある人には良い選択肢かもしれませんね。
6.3 年金や老後資金を増やすにはどうすればいい?
年金を増やす方法はいくつかあります。
国民年金の付加保険料
自営業やフリーランスの方は、追加で保険料を支払うことで将来の年金を増やせます。
厚生年金に加入する
会社員に転職したり、厚生年金に加入できる働き方を選ぶことで、将来の年金が増えることもあります。
資産運用
老後資金を増やしたいなら、iDeCo(個人型確定拠出年金)や投資信託を使って、老後資金を増やす手もあります。ただし、運用にはリスクが伴うので、よく考えてから始めましょう。
参考資料
- 厚生労働省「年金生活者支援給付金制度について」
- 日本年金機構「老齢基礎年金を新規に請求される方の請求手続きの流れ」
- 日本年金機構「特別支給の老齢厚生年金を受給されている方の請求手続きの流れ」
- 厚生労働省「2023(令和5)年 国民生活基礎調査の概況」
- 厚生労働省「令和4年度「厚生年金保険・国民年金事業の概況 」」
- 総務省統計局「2023年(令和5年) 家計の概要」
齊藤 慧