2024年8月15日は年金支給日でした。公的年金は老後生活を支える給付なので、リタイア済みの方にとって重要な日といえます。
ただし、年金は「支給額=手取り額」ではありません。さまざまなお金が天引きされているため、想定よりも振込額が低いと感じる可能性があります。
今回は、年金から天引きされる内訳を解説します。
1. 年金から天引きされるもの
年金から天引きされる主な要素は以下のとおりです。
- 個人住民税
- 所得税・復興特別所得税
- 国民健康保険料
- 後期高齢者医療保険料
- 介護保険料
いずれも社会保険制度を維持するために欠かせない保険料です。
65歳以上で年金を受給しており、年間の受給額が18万円以上の方は年金から天引き(特別徴収)されます。
【画像全5枚中1枚目】年金から介護保険料等を徴収される人の条件。2枚目以降は、年金額の改定ルールについて掲載。1/5
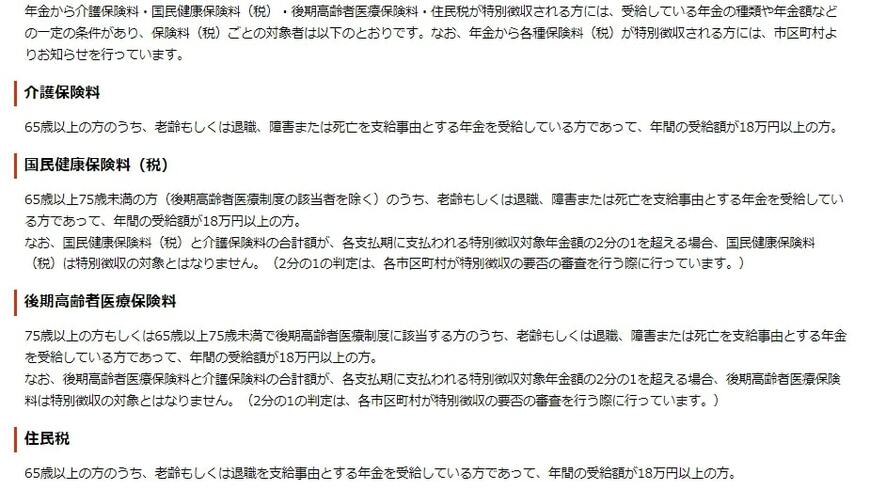
出所:日本年金機構「年金から介護保険料・国民健康保険料(税)・後期高齢者医療保険料・住民税を特別徴収されるのはどのような人ですか。」
年間の受給額が18万円未満の場合は、口座振替や納付書を使って納付する必要があります。
さまざまな天引き項目があるため、ねんきん定期便やねんきんネットで確認できる支給額より、実際に受け取れる金額は目減りしてしまう点に留意してください。
国民健康保険料や介護保険料は、所得状況や保険の加入者数などをもとに計算します。自治体によって保険料は異なるため、計算方法はホームページで確認するとよいでしょう。
次の章では、年金額が変動する理由を解説していきます。
2. 【解説】年金額が変動する理由とは?
年金額は毎年一定ではありません。給付額や負担の増減があるため、毎年受け取れる金額が変わります。
2.1 年金額は毎年改定されるから
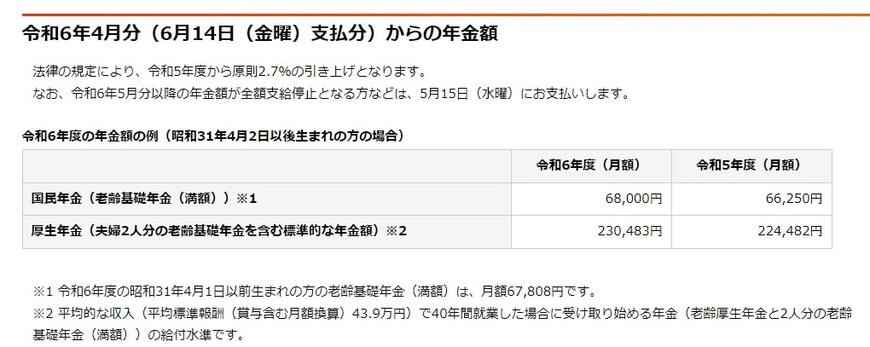
年金額は、物価上昇率や名目手取り賃金変動率、マクロ経済スライド調整率などの要因で毎年変動します。
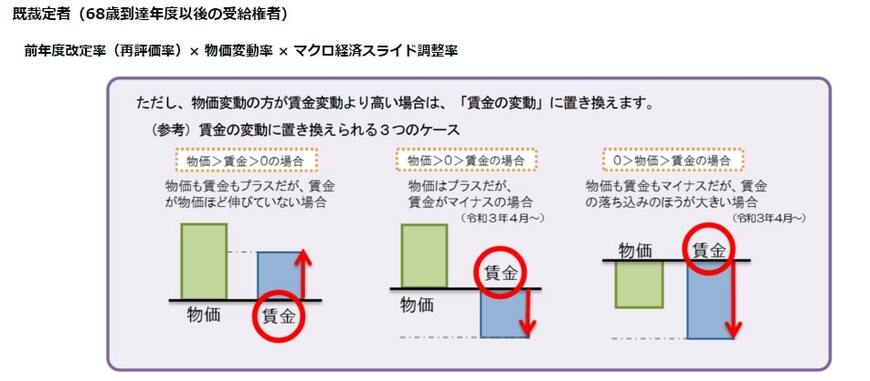
簡単にいうと、物価上昇率や名目手取り賃金変動率が上昇すると、受け取れる年金額も増える仕組みです。
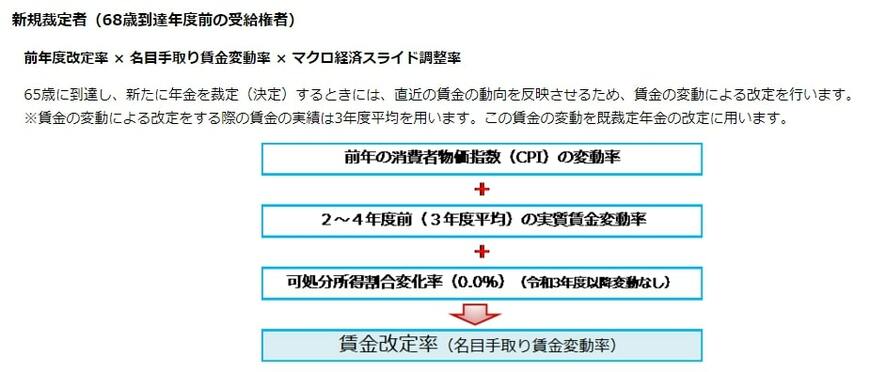
実際に、2024年度の年金額は2023年度から原則2.7%の引き上げとなりました。
2.2 住民税には「仮徴収」と「本徴収」があるから
住民税には「仮徴収」と「本徴収」があります。
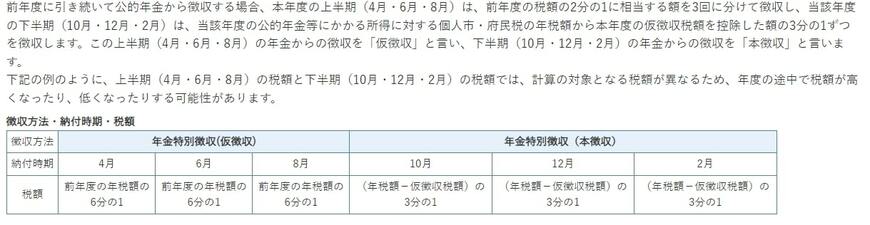
仮徴収とは「仮の状態」で計算された住民税で、上半期(4月・6月・8月)に関しては前年度の税額の2分の1に相当する額を3回に分けて徴収されます。
下半期(10月・12月・2月)に関しては、当該年度の所得に対する税額から本年度の仮徴収税額を控除した額の3分の1ずつを徴収します(本徴収)。
つまり、8月に支給される年金と10月に支給される年金では、天引きされる住民税に差が生まれるのです。
3. 年金生活に突入したら支出の引き締めが重要
年金生活に突入すると、年金以外に収入を得る手段が限られてくる方がほとんどでしょう。
元気で健康な方であれば働いて収入を得る方法がありますが、高齢になるほど体力と気力が衰えるのが一般的です。
投資を通じて資産所得を得ようとしても、すべての方が投資に回せる資産を有しているとは限りません。
仮に投資に回せる資産があっても、投資経験がない方がいきなり高齢になってから投資を始めるのはリスクが大きいといえます。
収入を増やす手段が限られている以上、健全な家計を営むためには支出の引き締めが重要です。実際に受け取れる手取り額をベースに生活設計をしましょう。
たとえば、長年にわたって固定電話を設置している家庭の場合、本当に必要か考えてみましょう。携帯電話があれば、固定電話が不要というケースがほとんどではないでしょうか。
現役の頃に加入した終身保険に、そのまま加入し続けている方もいるのではないでしょうか。高齢になればリスクに備える必要が薄れるため、保険料を終身払いにしている方は解約を検討するとよいでしょう。
支出を手取り収入の範囲内に抑えて年金だけで基礎生活費をカバーできれば、貯蓄は自分の趣味に使ったり、将来の医療費や介護費に備えたり、柔軟にプールできます。
年金生活の安心感を高めるためにも、健全な家計管理を意識してみてください。
4. まとめにかえて
年金からは税金や社会保険料が天引きされ、支給額と実際の手取り額には差があります。
社会保険料は自治体によって異なるため、計算方法を調べるとよいでしょう。
実際に自由に使えるのは手取り額である以上、その金額ベースに生活設計を行うべきだといえるかもしれません。
高齢になるほど年金以外の手段で収入を得る手段が限られるため、支出を軸に家計を見直してみてください。


参考資料
- 日本年金機構「年金から介護保険料・国民健康保険料(税)・後期高齢者医療保険料・住民税を特別徴収されるのはどのような人ですか。」
- 江戸川区「国民健康保険料の計算方法」
- 長岡市「介護保険料の計算、どうなっているの? ~みなさんの保険料、大切に使います~」
- 日本年金機構「年金額はどのようなルールで改定されるのですか。」
- 日本年金機構「令和6年4月分からの年金額等について」
- 豊中市「公的年金からの特別徴収額が10月から急に高くなったのはなぜですか」
柴田 充輝