自分に万が一のことがあった場合に備えて、今後の家族の生活を守るため生命保険に加入している方は多いでしょう。万が一の事態は誰にでも起こる可能性があるため、生命保険で十分な備えをしておきたいものです。
ただし、生命保険から受け取った保険金や給付金には、税金がかかるものとかからないものがあるため、あらかじめ理解しておくことが大切です。
この記事では、保険金や給付金で税金がかかるもの・かからないものの種類を紹介するとともに、保険金などにかかる主な3つの税金について解説していきます。
1. 税金がかかるものとかからないものがある
生命保険から受け取る保険金や給付金は、税金のかかるものとかからないものがあります。
身体の病気やケガなどが原因で支払われる保険金や給付金は、所得税法施行令第三十条により、税金がかからないと決められています。
具体的には次のような保険金や給付金です。
1.1 税金のかからない保険金・給付金
【写真全2枚中1枚目】税金のかからない保険金・給付金。2枚目では、契約者・被保険者・保証金受取人の組み合わせと税金について掲載。1/2

出所:岩沼市「個人事業者や市民の方に対する給付金等の課税上の取扱いについて」などをもとにLIMO編集部作成
- 高度障害保険金
- 入院給付金
- 手術給付金
- 通院給付金
- 先進医療給付金
- 三大疾病(特定疾病)保険金
- がん診断給付金
- 就業不能保険金
- 介護保険金 など
被保険者が死亡した際に支払われる死亡保険金や、満期を迎えて支払われる満期保険金、契約時に設定した年齢から受け取れる個人年金などは、原則として課税対象になります。
なお、各種控除を利用すると税金が発生しないケースもあります。
また、生命保険を中途解約したときに受け取れる解約返戻金は、一時所得の課税対象になります。
課税対象金額は、解約返戻金から保険料の払込総額を差し引いた金額から、さらに特別控除の50万円を差し引いた金額の2分の1の金額です。
ちなみに、解約返戻金が払込保険料よりも少ない場合は課税されません。
次の章から、保険金・給付金にかかる3つの税金をケース別に解説します。
2. 保険金・給付金にかかる3つの税金
生命保険から受け取った死亡保険金は、所得税・相続税・贈与税のいずれかの課税対象になります。
どの税金の課税対象になるのかは、契約者・被保険者・保険金受取人の組み合わせにより、次のように異なります。
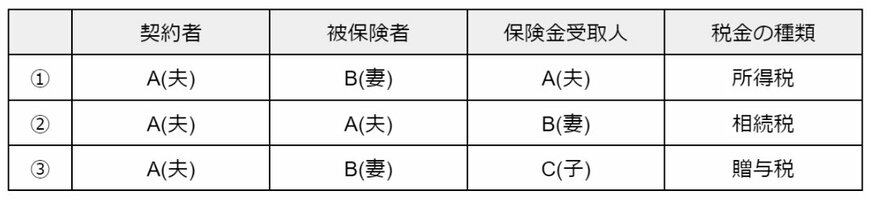
3つのケースについて、それぞれ確認していきましょう。
2.1 ①契約者=保険金受取人で、被保険者が異なる場合
契約者と保険金受取人が同じで、被保険者が異なる場合は、一時所得として所得税の対象になります。
たとえば、妻を被保険者とする生命保険を、夫が保険料を支払い保険金も受け取るというケースです。
課税対象になるのは、受け取った保険金額から払い込んだ保険料の総額を差し引いた額から、さらに特別控除額の50万円を差し引いた額を、2分の1にした金額です。
一時所得の課税対象額=(受取保険金額-払込保険料総額-特別控除額50万円)×1/2
なお、一時所得は総合課税なため、給与所得などほかの所得金額と合計して税額を計算します。
次の章から、契約者と被保険者が同じで、保険金受取人が異なるケースなどを解説します。
2.2 ②契約者=被保険者で、保険金受取人が異なる場合
契約者と被保険者が同じで、保険金受取人が異なる場合は、相続税の課税対象です。
たとえば、契約者と被契約者が夫で、保険金受取人が妻といった契約形態です。
ただし、保険金受取人が相続人(相続を放棄した人や相続権を失った人は対象外)の場合は、非課税枠が適用され、「500万円×法定相続人の数」の金額まで非課税になります。
非課税限度額=500万円×法定相続人の数
たとえば、夫が死亡した際に支払われる死亡保険金を妻が受け取り、子どもが2人いる場合は法定相続人は3人になるため、1500万円(500万円×3人)まで非課税になります。
この場合、死亡保険金が1500万円より少なければ税金はかかりません。
死亡保険金は、遺された家族の大切な生活費や教育費などになるため、こうした非課税制度が設けられています。
2.3 ③契約者、被保険者、保険金受取人がすべて異なる場合
契約者・被保険者・保険金受取人がすべて異なる場合に受け取る保険金は、贈与税の課税対象になります。
たとえば、契約者が夫、被保険者が妻、受取人が子どもといった契約です。
課税対象になるのは、受け取った死亡保険金から基礎控除額110万円を差し引いた金額で、そこに税率をかけて税額を計算します。
贈与税の課税対象額=(受取保険金額-基礎控除額110万円)×税率
ここまで解説してきた3つのケースのうち、最も税負担が大きくなることが多いです。
3. まとめにかえて
生命保険から受け取った保険金や給付金のうち、身体の病気やケガなどが原因で支払われたものは、税金がかかりません。
一方、死亡保険金や満期保険金、個人年金などは原則として課税対象になります。
死亡保険金を受け取った場合は、契約者・被契約者・保険金受取人の組み合わせによりかかる税金が異なります。
遺族が死亡保険金を受け取る際の、税負担を軽くできるような契約形態で加入することが大切です。
生命保険に加入する際には、保障内容や保険期間などはもちろんのこと、保険金を受け取る際に発生する税金についても十分に考慮しましょう。


参考資料
- 所得税法施行令 | e-Gov法令検索
- 国税庁「No.1750 死亡保険金を受け取ったとき」
- 国税庁「No.1755 生命保険契約に係る満期保険金等を受け取ったとき」
- 国税庁「No.1490 一時所得」
- 国税庁「No.4114 相続税の課税対象になる死亡保険金」
- 国税庁「No.4402 贈与税がかかる場合」
木内 菜穂子