

6月14日に年金が支給されました。
多くの方が現役時代と比べて収入の減少を実感していることでしょう。特に、物価上昇や光熱費の高騰、生活必需品の価格上昇が続く中、家計の管理に苦労している家庭も少なくありません。
「人生100年時代」とも称される現代では、老後の資金計画がこれまで以上に重要です。多くの現役世代が将来の経済的不安を感じていますが、その不安を軽減するためには、自分が将来受け取る年金額を正確に把握することが不可欠です。
そこでこの記事では、国民年金と厚生年金の平均受給額について詳しく解説します。
自分の将来の受給額を理解し、それに基づいて計画的な資金準備を行うことで、老後の安心な生活を実現するための一助となるでしょう。
1. 公的年金制度の仕組みを徹底解説!国民年金と厚生年金とは?
日本の公的年金制度は「国民年金」と「厚生年金」の二層構造で成り立っています。
それぞれの仕組みを理解し、将来の安心な生活に備えましょう。
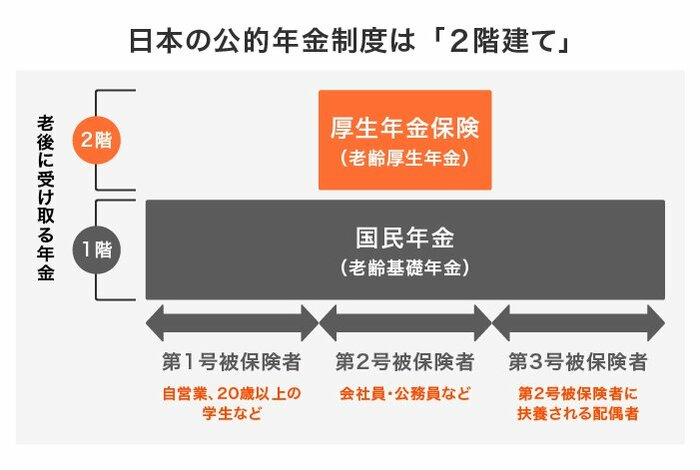
日本の公的年金制度は、国民年金と厚生年金の二層構造で成り立っています。
1.1 国民年金(基礎年金)
国民年金は、日本国内に住む全ての20歳以上60歳未満の人が加入し、一律の保険料を支払います。納付期間が長いほど、将来の受給額が増える仕組みです
1.2 厚生年金
厚生年金は、会社員や公務員などが加入し、収入に応じた保険料を支払います。高収入であるほど、将来の受給額も増加する特徴があります。安定した収入を得ることと長期間の加入が、厚生年金の受給額を増やす鍵となります。
1.3 将来の年金受給額を増やすためにできること
老後の生活を安心して迎えるためには、いくつかのポイントがあります。
- 安定した収入を維持する:高収入で長期間働くことが、将来の受給額に直結します。
- 未納期間を避ける:年金の納付を怠らないようにしましょう。未納期間があると受給額に影響が出ます。
- 早めの対策を講じる:20代からでも、将来の年金について計画を立てておくことが重要です。
続いて、年金受給額の実態を見ていきましょう。
2. 厚生年金だけで「月額20万円以上」の高額受給者の割合はどのくらいか?
日本の公的年金制度について、特に厚生年金の受給額に関心を持つ人は多いでしょう。
そこで、厚生年金の平均月額と高額受給者の割合について詳しく解説します。
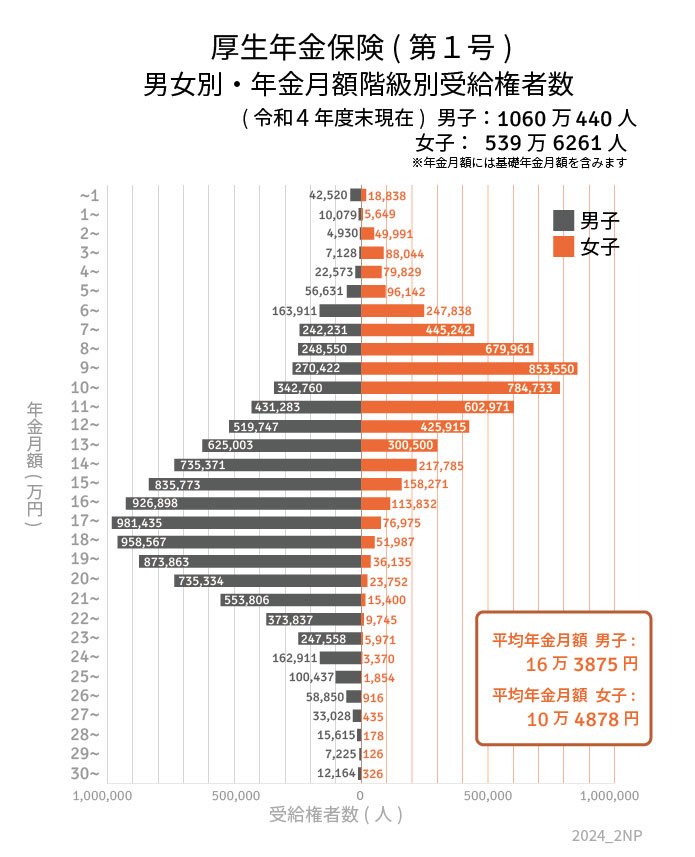
厚生労働省年金局が公表した「令和4年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均受給額は以下の通りです。
2.1 厚生年金の平均年金月額
〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
厚生労働省年金局が発表した「令和4年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均受給額は14万3973円です。この金額には国民年金の部分も含まれており、男女間で月額約6万円の差が見られます。
では、厚生年金をひとりで月額20万円以上受給している人の割合もチェックしていきましょう。
2.2 【厚生年金】受給額ごとの人数(1万円刻み)
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
※国民年金部分を含む
統計データによると、月額20万円以上の厚生年金を受給している人は全体の約14%に過ぎません。つまり、多くの人が20万円未満の年金を受け取っているのが現状です。
高額な年金を受け取るためには、高収入で長期間にわたって厚生年金に加入していることが必要です。
しかし、現実には多くの人がその条件を満たしていないため、高額受給者は少数派となっています。
3. 国民年金(基礎年金)の平均受給月額はいくら?
老後の資金計画を考える上で、国民年金(基礎年金)の受給額を把握することは非常に重要です。
ここでは、国民年金だけの平均月額について詳しく解説します。
3.1 国民年金(老齢基礎年金)の受給額
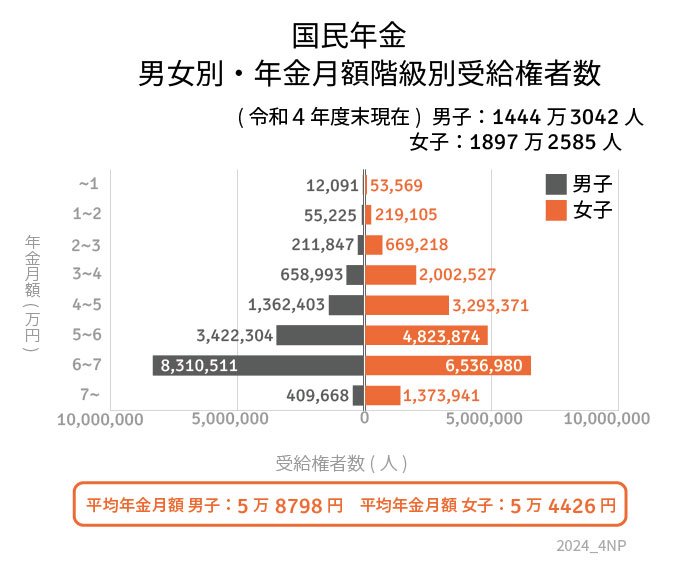
〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
3.2 【国民年金】受給額ごとの人数(1万円刻み)
- 1万円未満:6万5660人
- 1万円以上~2万円未満:27万4330人
- 2万円以上~3万円未満:88万1065人
- 3万円以上~4万円未満:266万1520人
- 4万円以上~5万円未満:465万5774人
- 5万円以上~6万円未満:824万6178人
- 6万円以上~7万円未満:1484万7491人
- 7万円以上~:178万3609人
国民年金(基礎年金)のみを受給する場合の平均月額は、5万6316円です。
この金額は、年金だけで生活するには非常に心もとない金額であり、老後の生活を維持するためには他の収入源や資産形成が不可欠です。
早めに自分の年金受給額を確認し、必要な準備を進めることが重要です。
4. 老後資金の不安を解消!年金以外の収入源を確保するコツ
現代において、多くの家庭が年金だけでは十分な老後資金を確保することに苦労しています。
そこで、年金以外の収入源を確保するための具体的な戦略について考えましょう。
4.1 資産運用を活用する
老後資金を増やすために、資産運用は非常に有効な手段です。以下のポイントを参考にして、適切な運用方法を選びましょう。
- NISA(少額投資非課税制度): 少額から投資を始められ、運用益が非課税になる制度です。長期的な資産形成に適しており、税制優遇も魅力です。
- iDeCo(個人型確定拠出年金): 老後資金を自分で積み立てる年金制度で、掛金が全額所得控除の対象となります。長期での資産運用に適しています。
- 投資信託や株式: 自分のリスク許容度に応じて選ぶことができ、多様な運用戦略を取ることが可能です。ただし、市場の動向に影響を受けるため、しっかりとした知識と計画が必要です。
貯蓄も併用して資産を増やす
資産運用だけでなく、計画的な貯蓄も老後資金を確保するために重要です。毎月の収入から一定額を貯蓄し、積み立てていくことで、将来の安心を得ることができます。
計画的に資産を増やしていくことが、安心した老後生活を送るための鍵となります。
この記事を参考に、自身の将来設計を見直し、豊かな老後を迎える準備を進めてください。早めの行動が、将来の安心につながるでしょう。
5. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
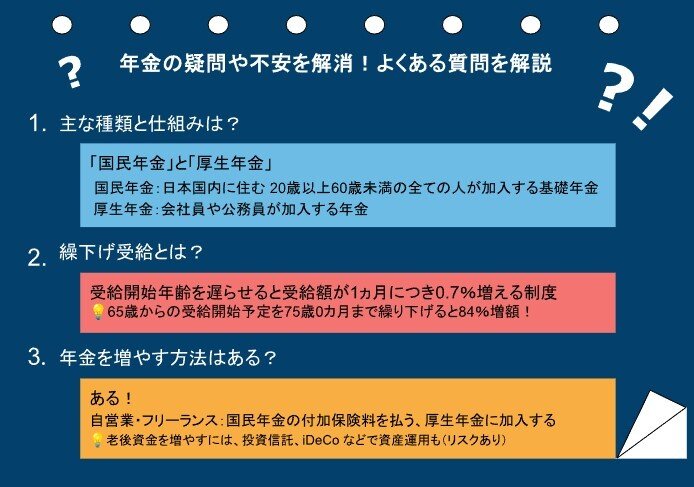
日本の公的年金制度は複雑で、多くの人がさまざまな疑問を抱えていることでしょう。ここでは、年金に関するよくある質問を取り上げ、その解答を解説します。
5.1 年金の主な種類と仕組みは?
日本の公的年金は「国民年金」と「厚生年金」の2階建て構造になっています。
国民年金は日本国内に住む20歳以上60歳未満の全ての人が加入する基礎年金で、厚生年金は会社員や公務員が加入するものです。
国民年金は一定の保険料を納付し、将来の年金額が決まるのに対し、厚生年金は収入に応じた保険料を支払うため、将来の受給額にも差が出ます。
5.2 「繰下げ受給」とはどんな制度?
年金の受給開始年齢を遅らせることで、受給額が1カ月につき0.7%増える「繰下げ受給」があります。
例えば、65歳から受給を開始する予定を75歳0カ月まで繰り下げると、84%増額となります。これは、長期間働くことができる人や、他の収入源がある人にとって有利な選択肢となります。
5.3 年金を増やす方法はあるのか?
年金を増やす方法はいくつかあります。自営業やフリーランスの方は、国民年金の付加保険料を支払うことで、将来の受給額を増やせます。
また、厚生年金に加入する働き方に切り替えることも一つの方法です。
さらに、老後資金を増やすという意味では、投資信託やiDeCo(個人型確定拠出年金)などを利用して、自身で資産運用を行うのも選択肢です。ただし、運用にはリスクがあることに注意が必要です。
参考資料
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「大切なお知らせ、「ねんきん定期便」をお届けしています」
- 日本年金機構「ねんきんネット」
齊藤 慧


