
会社員が加入する健康保険に対して、自営業やフリーランス、75歳未満の年金受給者が加入するのが国民健康保険です。
負担する保険料は、その方の収入状況や家族の人数、そして居住地によって変わります。
例えば名古屋市の場合、年間の所得が500万円なら年額73万1340円になることもあるのです。
さらに、毎年のように上限額が引き上げられていることから、6月や7月といった通知書が届く時期にはSNS上で「高額な納付通知が届いた」と悲鳴があがることもあります。
実際に100万円以上の納付義務がある人に対して、「それだけ稼いでいるからでしょ」という声が届くことも。
中には「そんなに高いわけがないから滞納したのでは?」という意見もありますが、年間の保険料が100万円以上になることは十分にありえるのです。
所得と保険料の関係について見ていきましょう。
1. 国民健康保険のしくみとは?わかりやすく解説
日本は国民皆保険制度となっているため、誰もが何らかの公的健康保険に加入しています。
- 協会けんぽ…中小企業で働く従業員
- 組合管掌健康保険…大企業で働く従業員
- 共済組合…公務員や私立教職員
- 船員保険…船員
- 後期高齢者医療制度…75歳以上(一定の障害がある方は65歳以上)のすべての人
会社等に勤めていない自営業の方などは、上記のいずれにもあてはまらないため、国民健康保険に加入することになります。
国民健康保険は長らく自治体が運営していましたが、2018年4月から都道府県が財政運営の主体となりました。
市町村が担う事務の効率化、標準化、広域化を推進するためとされています。
しかし、実際には自治体の窓口にて加入者の資格取得・喪失業務や保険給付、保険料の賦課や徴収を行うことになっています。
保険料も自治体によって差があるので、同じ所得でも居住地によって差が生まれるのです。
その中で全国共通の傾向として、保険料の上限は近年上昇しています。
2. 国民健康保険料の上限は2024年度に106万円に上昇
国民健康保険料の上限額は、「1万円~4万円」の増額が続いてきました。
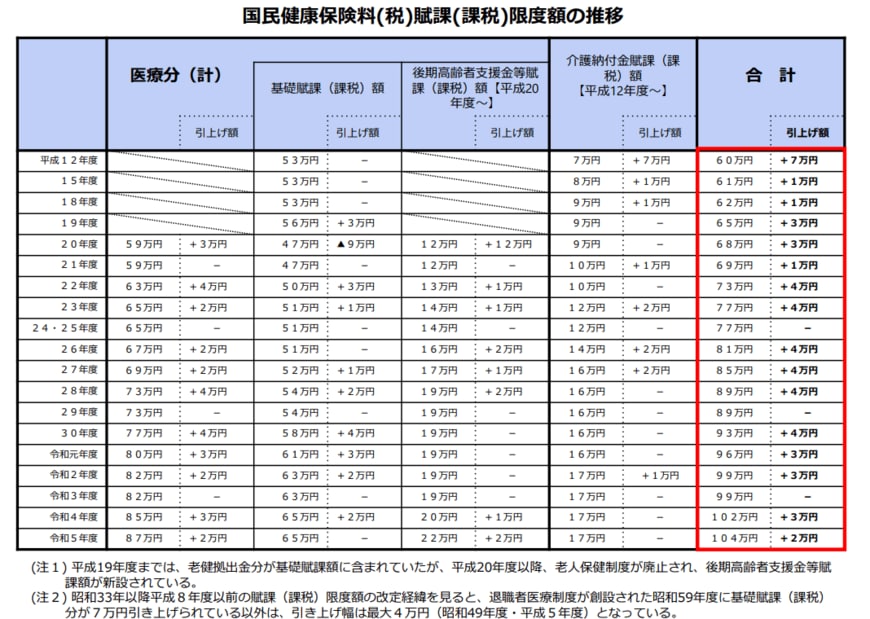
2000年には上限が60万円で、2021年には上限が99万円でした。
ぎりぎり100万円内に収まっていたので、この時期に国民健康保険に加入していた方は、「どれだけ所得が高くても保険料が100万円を超えることはない。滞納しているのでは?」という方もいます。
しかし、その後も上限額は増減し続け、2024年には106万円まで引き上げられました。この24年で46万円も増加しているのですね。
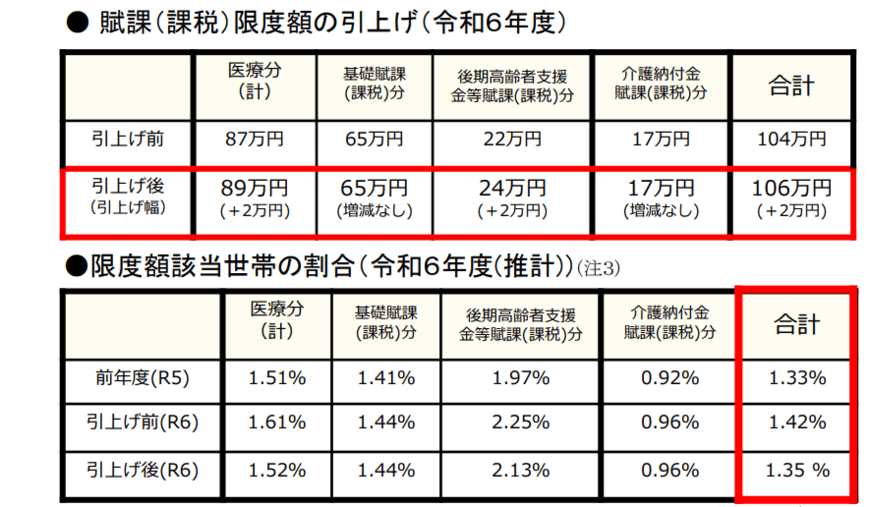
つまり、年間の保険料が106万円という人は確実にいるのです。
なお、国民健康保険の期割(何回にわけて支払うか)も自治体によって異なります。6月スタートであれば10期割ですが、7月スタートであれば9期割となり、その分一回当たりの支払額が大きくなります。
3. 【早見表】国民健康保険料106万円の人の所得はいくら?名古屋市のケース
では、年間106万円もの国民健康保険料を支払わないといけないのは、所得いくらの人なのでしょうか。
名古屋市では2024年度の国民健康保険料について、下記のとおり公表しています。

【所得:年間保険料(介護あり)】
- 0円:8万1030円
- 25万円:8万1030円
- 50万円:9万990円
- 75万円 :12万6570円
- 100万円:16万2140円
- 125万円:19万7720円
- 150万円:23万3290円
- 175万円:26万8870円
- 200万円:30万4440円
- 225万円:34万20円
- 250万円:37万5590円
- 275万円:41万1170円
- 300万円:44万6740円
- 325万円:48万2320円
- 350万円:51万7890円
- 375万円:55万3470円
- 400万円:58万9040円
- 425万円 :62万4620円
- 450万円:66万190円
- 475万円:69万5770円
- 500万円 :73万1340円
- 525万円:76万6920円
- 550万円:80万2490円
- 575万円:83万8070円
- 600万円:87万3640円
- 625万円:90万9220円
- 650万円:94万4790円
- 675万円:98万370円
- 700万円:101万5940円
- 750万円 :103万1560円
- 800万円:104万5410円
- 850万円:105万9260円
- 900万円:106万円
※「概算」の保険料のため、実際の保険料とは異なる場合があります
上記をみてわかるとおり、上限である106万円になるのは所得が900万円以上の人です。
4. 国民健康保険料はどのように計算されるのか
国民健康保険料は「医療分」「支援金分」「介護分」で構成され、それぞれ「均等割と所得割」の合計で計算されます。
均等割は自治体ごとで定められ、所得割は前年の所得によって決まります。また、均等割は所得によって軽減があります。
そのため、居住地や所得によって個人差が出てきます。また、国民健康保険には他の健康保険のような「扶養」の概念がないため、基本的に世帯員が増えるほどに保険料があがります。
自治体によって異なりますが、世帯ごとに計算した上で世帯主が支払うことが一般的です。
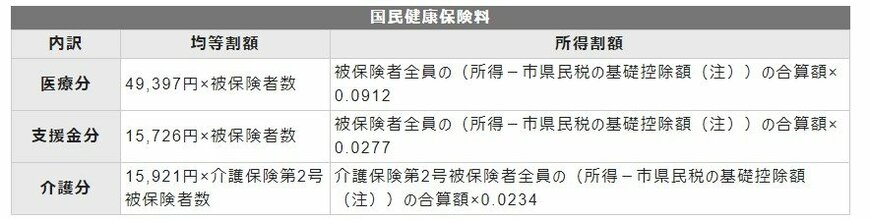
例えば名古屋市の場合、次のように計算します。
4.1 医療分
- 均等割:4万9397円×被保険者数
- 所得割:被保険者全員の(所得-市県民税の基礎控除額)の合算額×0.0912
4.2 支援金分
- 均等割:1万5726円×被保険者数
- 所得割:被保険者全員の(所得-市県民税の基礎控除額)の合算額×0.0277
4.3 介護分
- 均等割:1万5921円×介護保険第2号被保険者数
- 所得割:介護保険第2号被保険者全員の(所得-市県民税の基礎控除額)の合算額×0.0234
上限額が上がることで、高所得者の負担は年々高まっています。しかし一方で、均等割や所得割の率が上がっている自治体も多いです。
国民健康保険保険料の支払いを負担に感じているのは、決して高所得者だけではないでしょう。
5. まとめにかえて
最近では物価上昇が大きな話題となっていますが、それに加えて保険料も年々増加傾向だということが分かりました。
制度改正が大きく家計に響いてきますので、制度の動向には注視しましょう。
現金をそのまま貯めていったとしても、メガバンクの普通預金では0.02%の金利しか受け取れません。物価上昇や保険料の増額と同程度の資産運用ができてはじめて、資産価値の目減りを抑えることが出来ます。
NISAやiDeCoなど、税制優遇を受けながら資産運用ができる制度が日本でも身近になってきています。
この機会に是非、ご自身の資産運用についても考えてみましょう。


参考資料
橋本 高志