富裕層は日本に約3%!「お金持ちvs.お金持ちじゃない人」の違いを一覧で比較
一覧表つき!お金持ちの特徴「先取り貯金を行う」
seaonweb/shutterstock.com


食費や光熱費、ガソリン代などさまざまなモノの物価上昇を感じることが多くなった昨今。
2024年6月21日に公表された消費者物価指数では、総合指数が108.1となっており、基準となっている2020年の物価と比べると大きく上昇していることが分かります。
前年同月比でも2.8%の上昇となっているため、「毎月の支出が増加している」「家計が苦しい」と感じている人も少なくありません。
そんななか、上手に家計をやりくりしながら貯蓄に取り組むためにはどうしたらよいのでしょうか。
本記事では、国内の富裕層の割合を紹介するとともに、記事の後半ではお金持ちとそうでない人の特徴の違いについて紹介します。
ぜひ家計や貯蓄への取り組みを見直す際の参考にしてください。
1. 1億円以上の資産を持つ富裕層は全体の2.7%
そもそも「富裕層」と呼ばれる人は、日本国内にどれくらいいるのでしょうか。
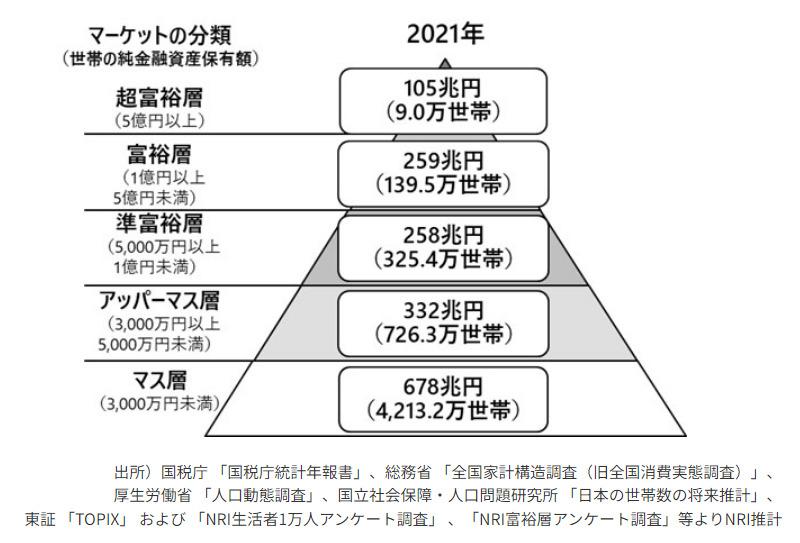
野村総合研究所の調査によると、2021年時点で1億円以上5億円未満の資産を持つ富裕層は139万5000世帯。
さらに5億円以上の資産を持つ超富裕層は9万世帯で、合計148万5000世帯となっています。
2021年時点での総世帯数は5413万4000世帯ですので、1億円以上の資産を持つ世帯の割合は全体の2.7%とごくわずかであることが分かります。
1.1 富裕層は年々増加している
富裕層は限られた存在であるものの、野村総合研究所の同調査の推移を見てみると富裕層の割合は年々増加している結果となっています。
<資産1億円以上を持つ世帯の割合>
- 2019年:132万7000世帯(2.5%)
- 2017年:126万7000世帯(2.4%)
- 2015年:121万7000世帯(2.3%)
同調査が開始された2005年時点での富裕層の世帯数は86万5000世帯ですので、約15年の間に日本国内では富裕層と呼ばれる世帯がおよそ1.7倍にまで増加している計算となります。
しかし、上記調査結果を見て「富裕層なんて一部の恵まれた人だけだ」「自分には関係ない話」と感じる人も多いかもしれません。
たしかにいきなり1億円もの資産を築くことは難しいものの、日々の習慣を見直すことで家計改善や貯蓄の増加につなげることは十分可能です。
次の章では、お金持ちとそうでない人の特徴の違いから、上手に貯蓄に取り組むコツを一覧で紹介していきましょう。
2. 「お金持ちとそうでない人との違い一覧」から見る貯蓄のコツ
富裕層やお金持ちと聞くと、「高所得の人しかなれない」、「自分には縁遠い話」というイメージがあるかもしれません。
しかし、筆者は銀行員として多くの富裕層と接してきましたが、中にはコツコツと貯蓄に取り組むことで資産を築いている人も多くいました。
貯蓄上手になるためには、お金持ちの人が取り組んでいる習慣を取り入れてみることもひとつの方法です。
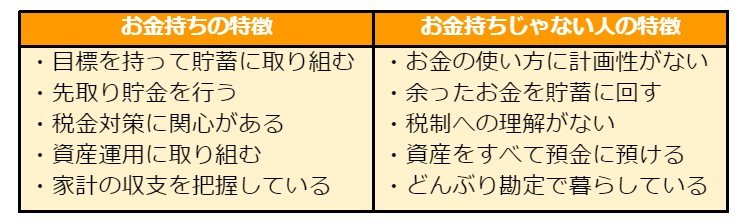
次の表に、筆者が銀行員としての経験を通じて気付いた「お金持ちの人とそうでない人の違い」についてまとめています。
2.1 「お金持ちvs.お金持ちじゃない人」の違いを一覧で整理
「お金持ちvs.お金持ちじゃない人」の違い2/2
出所:筆者作成
【お金持ちの特徴】
- 目標を持って貯蓄に取り組む
- 先取り貯金を行う
- 税金対策に関心がある
- 資産運用に取り組む
- 家計の収支を把握している
【お金持ちではない人の特徴】
- お金の使い方に計画性がない
- 余ったお金を貯蓄に回す
- 税制への理解がない
- 資産をすべて預金に預ける
- どんぶり勘定で暮らしている
富裕層やお金持ちには「好きなときに好きなだけお金を使う」、「支出に関心がない」といった印象を抱きがちですが、実は富裕層ほど家計の収支を細かく管理しています。
先取り貯金もそのひとつで、「毎月〇万円は貯蓄に回す」という目標のもと計画的に貯蓄に取り組んでいます。
一方、お金持ちでない人は「生活費で余った分を貯蓄に回そう」と考えているため、まったく貯蓄ができない月があることも珍しくありません。
また、税金対策や資産運用に取り組むことも、効率的に資産を増やすために大切なポイントです。
まとまった貯蓄を築くためには、お金についての勉強にも積極的に取り組むようにしましょう。
3. まずは日々の習慣から見直してみよう
「お金持ちになりたい」という目標は漠然とした夢物語のように感じられますが、きちんと具体的な目標に落とし込めば決して叶えられないことではありません。
「千里の道も一歩から」というように、大きな目標を成し遂げるためには、日々の小さな取り組みから始めることが大切です。
まずは、自分の家計の収支を正しく把握し、毎月計画的な貯蓄に取り組むことから始めてみましょう。
【編集部よりご参考】
参考までに、金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」より、40歳代~50歳代の単身世帯が「手取り収入から貯蓄に回す割合」をご紹介します。
【年間手取り収入からの貯蓄割合(40歳代)】
- 平均:14%
- 5%未満:3.1%
- 5〜10%未満:8.8%
- 10〜15%未満:13.5%
- 15〜20%未満:6.2%
- 20〜25%未満:11.9%
- 25〜30%未満:1.6%
- 30〜35%未満:7.3%
- 35%以上:12.4%
- 貯蓄しなかった:35.2%
【年間手取り収入からの貯蓄割合(50歳)】
- 平均:14%
- 5%未満:5.8%
- 5〜10%未満:10.6%
- 10〜15%未満:14.2%
- 15〜20%未満:4.4%
- 20〜25%未満:8%
- 25〜30%未満:3.1%
- 30〜35%未満:7.1%
- 35%以上:11.9%
- 貯蓄しなかった:35%
関連記事
【相続税がかかる人は10.4%に増加】相続財産は「預貯金34.9%」が最多!FPの視点と落とし穴とは
国税庁が2025年12月に公表した「令和6年分 相続税の申告事績の概要」によると、2024年に亡くなった人のうち相続税の申告書が出された人は10.4%でした。相続財産の内訳は現金・預貯金等が34.9%で最も多く、有価証券は17.8%と平成27年分以降で最も高くなっています。数字は相続税額のある申告書にもとづくものです。相続財産の中身の10年の変化と、基礎控除の計算を確認します。
【富裕層】自宅の土地や建物も含めた純資産が「1億円以上」の世帯は6.4%。何を資産に数えるかで割合は変わる
総務省統計局が2026年8月28日に公表した令和6年全国家計構造調査では、自宅の土地や建物も含めた純資産総額が1億円以上の世帯は総世帯の6.4%でした。野村総合研究所の推計による純金融資産1億円以上の富裕層・超富裕層165万3000世帯とあわせて、純資産総額と金融資産残高の分布、平均3156.5万円と中央値1622万円の違いを確認し、何を資産に数えるかで割合がどう変わるかを見ていきます。
【富裕層】2025年6月までの1年間の相続税調査、申告漏れの財産は「2879億円」。家族名義の口座へ移した預金も相続財産に
国税庁が公表した令和6事務年度(2024年7月〜2025年6月)の相続税の調査等の状況によると、実地調査は9512件、追徴税額は合計824億円でした。調査で見つかった申告漏れ相続財産は2879億円で、このうち現金・預貯金等が837億円を占めます。贈与税の調査では、申告漏れのあった財産の62.9%が現金・預貯金等でした。
参考資料
椿 慧理