物価高への対策として賃上げの動きが活性化しています。お勤め先で賃上げが実施された方も多いかもしれません。収入について考える機会が増える中で、自分の年収が平均と比べて多いのか少ないのか気になったことはありませんか。
2024年4月18日に帝国データバンクが発表した賃上げに関する調査結果によると、2024年度の賃上げ実施割合は77.0%。しかし、企業規模によって実施率や賃上げ金額に差があるのも事実です。
では、そもそも日本の平均年収はいくらなのでしょうか。平均年収は「性別」や「正規・非正規」といった雇用形態によって差があります。
今回は、日本の平均年収について性別や雇用形態別に詳しく見ていきます。記事の最後には現役世代(20歳代~50歳代)の貯蓄額も掲載していますので参考にご確認ください。
1. 日本の平均年収は458万円!「男女別」・「雇用形態別」ではいくら?
国税庁「令和4年分 民間給与実態統計調査」によると、令和4年の日本の平均年収は458万円です。
ただし、冒頭で申し上げたとおり、性別や雇用形態により年収には大きな差があります。この平均年収458万円は、日本の給与所得者全体の数値となるため、「男性と女性」、「正規・非正規」ごとに平均年収を見てみましょう。
1.1 日本の給与所得者数と平均年収(全体・男女別)
全体:5078万人・458万円
- 男性:2927万人・563万円
- 女性:2151万人・314万円
上記のとおり、男性と女性では約250万円もの差が見られます。
1.2 正規雇用者の給与所得者数と平均年収
全体:3390万人・523万円
- 男性:2231万人・584万円
- 女性:1160万人・407万円
雇用形態を「正規雇用者(正社員)」に絞って見てみると、平均年収は全体で523万円となりました。
非正規を含む全体の平均年収458万円を65万円上回っています。
正規雇用者の平均年収を男女別で見ると、男女で177万円もの差が見られます。
次に非正規雇用者(正社員以外)についても見てみましょう。
1.3 非正規雇用者の給与所得者数と平均年収
全体:1244万人・201万円
- 男性:409万人・270万円
- 女性:835万人・166万円
非正規雇用者に絞って平均年収を見てみると、全体平均は201万円。正規雇用者より322万円も低いことがわかりました。
非正規雇用者においても男女差が見られます。女性の平均年収は男性より104万円少ないという結果に。
雇用形態に関わらず、平均的に男性は女性より年収が高い傾向にあることがわかります。
次章では、年収いくらの人が多いのか。「年収100万円以下~2500万円超」の年収階級別にその割合を見ていきます。
2. 年収階級別「年収100万円以下~2500万円超」の割合はどれくらい?
同資料より、年収階級別「100万円以下~2500万円超」の割合を確認していきましょう。

2.1 【年収階級別】給与所得者の分布
- 100万円以下:7.8%
- 100万円超200万円以下:12.7%
- 200万円超300万円以下:14.1%
- 300万円超400万円以下:16.5%
- 400万円超500万円以下:15.3%
- 500万円超600万円以下:10.9%
- 600万円超700万円以下:6.9%
- 700万円超800万円以下:4.8%
- 800万円超900万円以下:3.3%
- 900万円超1000万円以下:2.2%
- 1000万円超1500万円以下:4.0%
- 1500万円超2000万円以下:0.8%
- 2000万円超2500万円以下:0.3%
- 2500万円超:0.3%
上記のとおり、年収のボリュームゾーンは「300万円超400万円以下」。年収400万円以下の人は51.1%と半数以上であることがわかりました。
男女別のボリュームゾーンを見ておきましょう。
上図のとおり、男性は「400万円超500万円以下」が17.7%、女性は「100万円超200万円以下」が21.5%で最も多くなっています。
日本の平均年収はたしかに458万円ですが、実態とはやや異なっているようです。
ここまで確認してきた平均年収は額面です。たとえば年収が額面で458万円だった場合、税金や社会保険料が天引きされ手取りは75~80%程度になると考えておきましょう。
最後に、現役世代の貯蓄額を確認します。同年代の人たちがどれくらい貯蓄をしているのか、参考程度に眺めていきましょう。
3. 現役世代「20歳代~50歳代」の平均貯蓄額と中央値はいくら?
金融広報中央委員会「家計の金融行動に関する世論調査」より、現役世代にあたる20歳代~50歳代の平均貯蓄額と中央値を確認していきます。
金融資産非保有世帯を含む、現役世代の貯蓄額の平均と中央値は以下のとおりです。
《一覧表》現役世代(20歳代~50歳代)の平均貯蓄額と中央値2/2
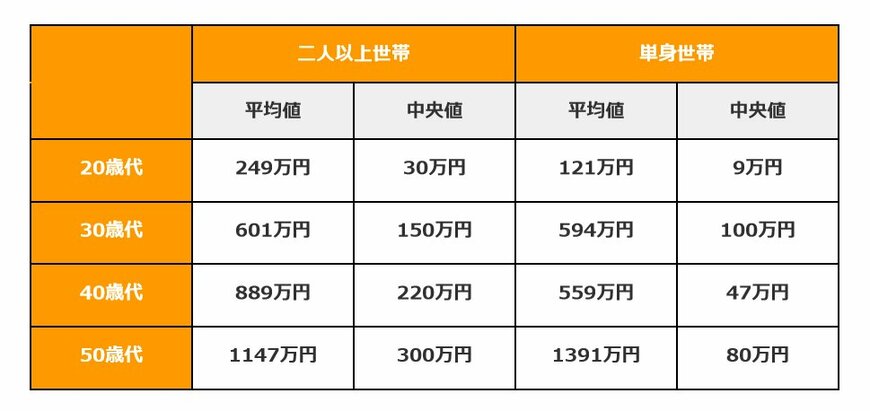
出所:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」・金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」ををもとにLIMO編集部作成
※金融資産保有額には、預貯金以外に株式や投資信託、債券などの金融資産残高が含まれます。
3.1 20歳代
- 二人以上世帯:平均貯蓄額249万円・中央値30万円
- 単身世帯:平均貯蓄額121万円・中央値9万円
3.2 30歳代
- 二人以上世帯:平均貯蓄額601万円・中央値150万円
- 単身世帯:平均貯蓄額594万円・中央値100万円
3.3 40歳代
- 二人以上世帯:平均貯蓄額889万円・中央値220万円
- 単身世帯:平均貯蓄額559万円・中央値47万円
3.4 50歳代
- 二人以上世帯:平均貯蓄額1147万円・中央値300万円
- 単身世帯:平均貯蓄額1391万円・中央値80万円
上記のとおり年齢があがるごとに、貯蓄額も増えていく様子がみてとれます。
一般的に年収のピークは50歳代といわれていますが、貯蓄額においても40歳代から50歳代にかけて大きく増えています。
4. 振り返り
ここまで日本の平均年収について確認してきましたが、賃上げが実施されたとしても物価上昇や社会保険料の負担増などによって年収が上がったと体感できる世帯は少ないかもしれません。
また、平均年収である458万円を下回る人が半数以上となることから、日常の生活は勿論、将来の老後資金の準備においても給与収入だけでは厳しいなと感じた方もいるでしょう。
そういった方は資産形成を考えてみる良いタイミングかもしれません。2024年から「新NISA制度」が開始しており、資産運用への注目度が上がっています。
資産運用を上手く活用することで、貯金で準備する場合と比べて効率よく老後資金を準備することが可能となります。
ただし、資産形成というのは基本的に長期で行うことが前提となりますので、普段の生活費とのバランスは考慮する必要があります。
まずは現在の生活費がどれくらいかかっているのか、将来的にどのくらい老後資金準備を進めていけば良いのかを確認するところからはじめてみてはいかがでしょうか。
資産運用は少額からでもスタートできるものです。自分にあった方法・金額で継続できる無理のない範囲で始めることが大切となります。
参考資料
- 株式会社帝国データバンク「<緊急調査>2024 年度賃上げ実績と初任給の実態アンケート」
- 国税庁「令和4年分 民間給与実態統計調査」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」
奥野 友貴