

2024年6月21日に行われた記者会見で、岸田内閣総理大臣は「年金生活世帯」や「低所得世帯」を対象に、追加給付を検討していると発言しました。
物価高による生活困窮世帯を対象とした支援策の一つとなります。
昨今の物価上昇は多くの世帯にダメージを与えていると考えられますが、収入増が見込めない老齢年金世代にとってはより深刻な問題となるでしょう。
老齢年金は現役時代に加入する年金の種類や年収などによって決定するため、受給額は個々で異なりますが、中には年金が著しく少ない「低年金」や、年金がもらえない「無年金」の世帯もあります。
なぜ、低年金・無年金になってしまうのでしょうか。本記事では、「低年金」や「無年金」になる理由について詳しく解説していきます。厚生年金・国民年金の平均月額もご紹介しますので、老後対策の参考にご覧ください。
1. 日本の公的年金制度は2階建て構造
最初に、日本の公的年金制度について仕組みをおさらいしておきましょう。
日本の公的年金は「厚生年金」と「国民年金」の2階建て構造となっています。
1.1 国民年金(基礎年金)
1階部分にあたる「国民年金」は、原則、日本に住む20歳以上60歳未満の方が加入対象です。
保険料は全員一律(年度ごとに改定あり)。加入対象期間となる40年間、すべての保険料を納めた場合に、老後、満額の国民年金(基礎年金)を受給することができます。
なお、詳しくは後述しますが、厚生年金に加入する夫(または妻)に扶養されている妻(または夫)は、国民年金保険料を自分で納付する必要はありません。
1.2 厚生年金
2階部分にあたる「厚生年金」は、主に会社員や公務員などが国民年金に上乗せする形で加入します。
保険料は毎月の給与や賞与などの報酬によって決定する「報酬比例制」(上限あり)で、会社側と折半して負担します。
老後の年金額は、年金加入期間と保険料により計算されるため、「厚生年金に長く加入し、その間の年収が高ければ高いほど年金額も増える」と理解しておくと良いでしょう。
では、老後に受給できる年金は実際にどれくらいあるのか。シニア世代の受給額に関するデータから実態を見てみましょう。
2. 公的年金「厚生年金・国民年金」平均月額はいくら?
厚生労働省年金局が公表している「令和4年度 厚生年金保険・国民年金事業の概況」より厚生年金と国民年金の平均月額を確認していきます。
まずは厚生年金から。
2.1 厚生年金
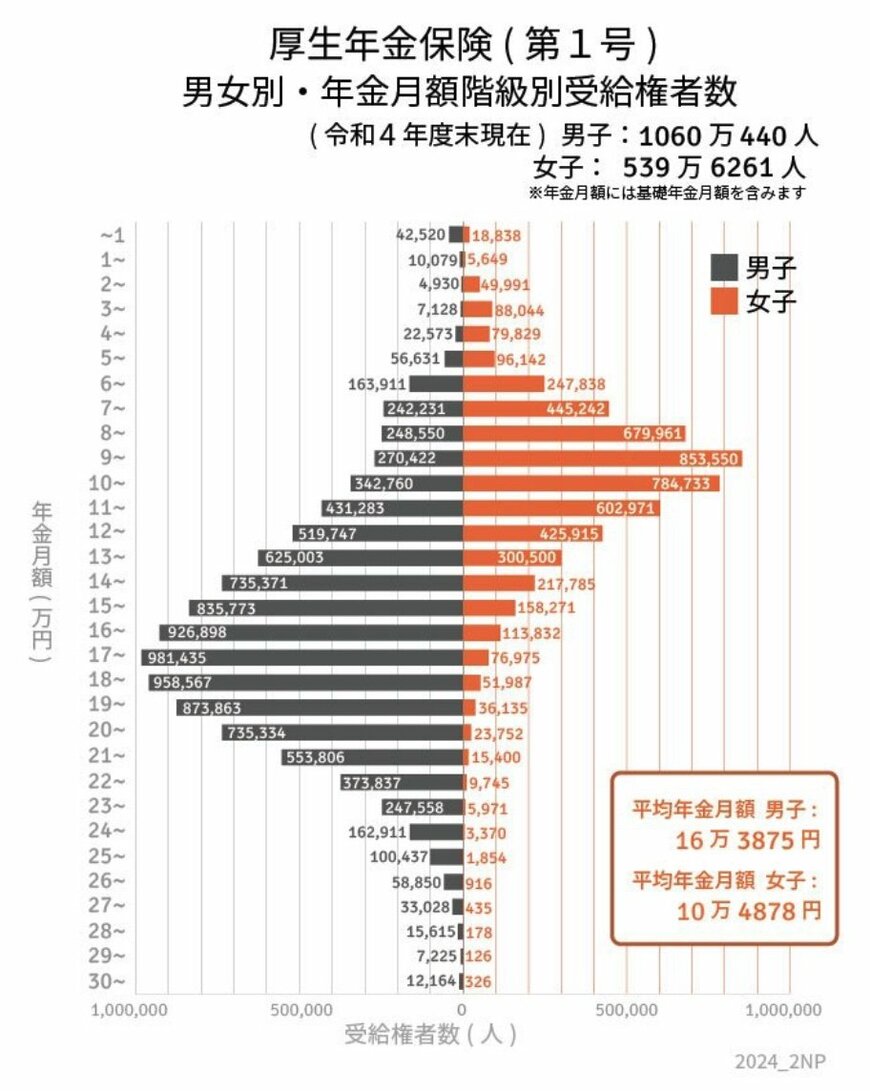
【厚生年金の平均月額】
- 男女全体平均月額:14万3973円
- 男性平均月額:16万3875円
- 女性平均月額:10万4878円
【厚生年金の受給割合】男女全体
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
厚生年金の平均月額は14万円台ですが、月額1万円に満たない人や、30万円以上を受給する人など、受給額の個人差が大きいことがわかります。
国民年金はどうでしょう。
2.2 国民年金
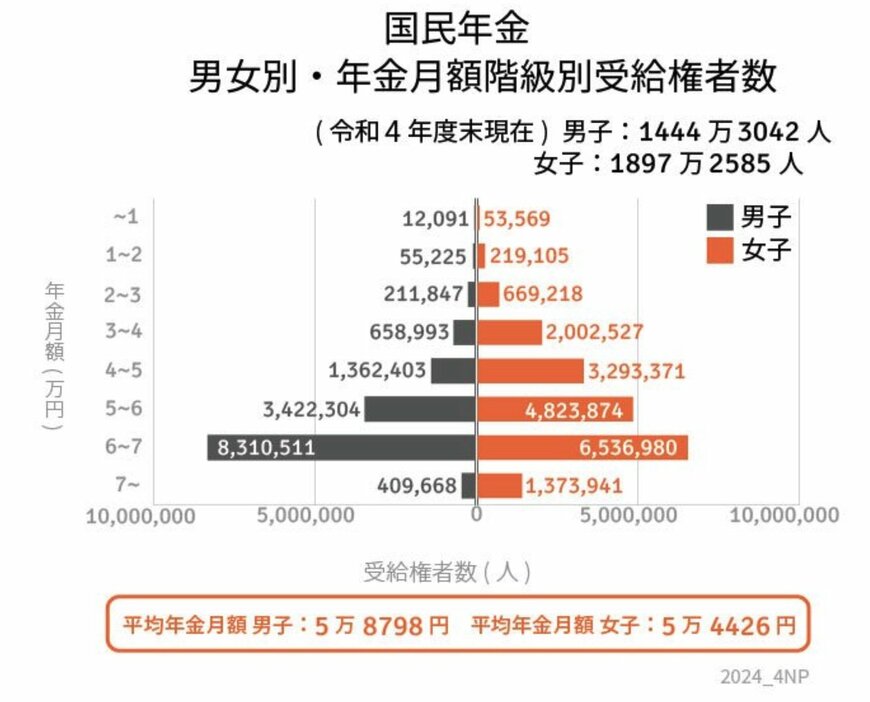
【国民年金の平均月額】
- 男女全体平均月額:5万6316円
- 男性平均月額:5万8798円
- 女性平均月額:5万4426円
【国民年金の受給割合】
- 1万円未満:6万5660人
- 1万円以上~2万円未満:27万4330人
- 2万円以上~3万円未満:88万1065人
- 3万円以上~4万円未満:266万1520人
- 4万円以上~5万円未満:465万5774人
- 5万円以上~6万円未満:824万6178人
- 6万円以上~7万円未満:1484万7491人
- 7万円以上~:178万3609人
国民年金は、保険料が一律であることから、厚生年金ほど大きな個人差は生じていません。
さて、厚生年金・国民年金ともに平均月額と受給額ごとの人数を見てきましたが、年金額が著しく少ない人もいました。
なぜこれほどに年金が少ないのでしょうか。年金を全く受け取ることができない無年金の人もいます。次章では、低年金・無年金となる2つのケースをご紹介していきます。
3. 要チェック!「低年金・無年金」になる2つのケース
低年金・無年金になる原因はさまざまありますが、本章では2つのケースをご紹介します。
3.1 受給資格期間を満たしていない
年金を受給するためには、「保険料納付済期間」と「保険料免除期間」の合計が10年以上である必要があります。
保険料を納めていない期間が長い人は要注意です。トータルで9年11カ月保険料を納めていても、受給資格期間10年に到達していないため、年金を受け取ることはできません。
この受給資格期間には、保険料免除期間が含まれますので、経済的な事情により納付が難しい場合には、免除の申請をしておきましょう。
承認されれば免除期間も受給資格期間にカウントされます。
3.2 年金の不整合記録問題
年金の不整合記録問題が起こっている場合も、低年金・無年金になる可能性があるためご注意ください。
年金の不整合記録問題とは何かを説明する前に、国民年金の被保険者について解説していきます。
国民年金の被保険者は以下のとおり「第1号被保険者〜第3号被保険者」に分類されます。
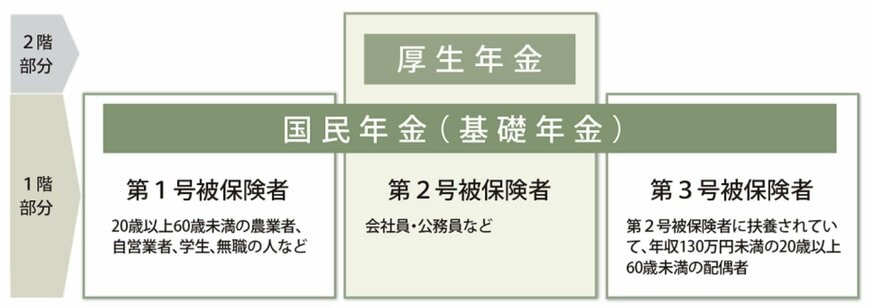
- 第1号被保険者:20歳以上60歳未満の農業者・自営業者・学生・無職の人など
- 第2号被保険者:会社員・公務員など
- 第3号被保険者:第2号被保険者に扶養されていて、年収130万円未満の20歳以上60歳未満の配偶者
第1号被保険者は自身で保険料を納付。第2号被保険者は厚生年金にも加入しており、当該厚生年金制度にて国民年金の保険料が負担されています。また、第3号被保険者の国民年金の保険料も第2号被保険者が加入する厚生年金制度にて負担されるため自身で納付する必要はありません。
年金の不整合記録問題は、この被保険者の種類が変わる際に届出が漏れてしまうことで保険料の未納が発生することを指します。
事例
「第3号被保険者」に該当する配偶者が扶養から外れて働くようになった時に「第1号被保険者」になる届出が漏れたため、保険料の未納期間が生じた
事例
「第2号被保険者」の退職に伴い、扶養されている配偶者が「第1号被保険者」となるにも関わらず、届出が漏れたため、保険料の未納期間が生じた
もし届出が漏れたことに気づいた場合には、早急に年金事務所にご相談ください。
4. まとめにかえて
本記事では、「低年金」や「無年金」になる理由について詳しく解説してきました。
これまでの年金加入記録は、毎年の誕生月に送付される「ねんきん定期便」や「ねんきんネット」で確認できます。
未納期間の有無や、将来の見込受給額などが記載されていますので、現状把握と老後対策にご活用ください。


参考資料
- 首相官邸「岸田内閣総理大臣記者会見」2024年6月21日
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「年金を受けとるために必要な期間が10年になりました」
- 日本年金機構「3号不整合記録問題とは何ですか。」
和田 直子


