2024年も早半年が経過。春闘の結果などを受け、賃上げに関する各企業の動きがニュースでも連日話題となりました。
2024年5月17日に財務省が発表した「地域企業における賃上げ等の動向について(特別調査)」によると、2023年度と比較して「ベア(ベースアップ)」または「定期昇給」を実施する企業の割合は前年度より増加傾向にあるのだとか。
企業の規模別にみると中堅・中小企業の伸び幅が大きく、賃上げの動きが規模関係なく広がっているとわかります。
賃金アップの流れは、高年収を目指すモチベーションになることでしょう。
ちなみに、国税庁「2022(令和4)年分 民間給与実態統計調査」によると、給与所得者の平均給与は458万円。
今回は、その倍以上となる「1000万円」を基準として、年収1000万円超・世帯年収1000万円超それぞれの割合をチェックしていきます。
記事の後半では、世帯年収1000万円超の貯蓄事情について深堀りしていきましょう。
1. 「年収1000万円超」の給与所得者、日本にどのくらい存在する?
国税庁「2022(令和4)年分 民間給与実態統計調査」では、給与所得者の年収分布がまとめられています。

年収1000万円超の割合は全体で「5.4%」、男性で「8.4%」、女性で「1.5%」となりました。
年収1000万円超~1500万円以下の給与所得者の人数は201万9000人。これは全給与所得者の4.0%に当たり、全給与所得者の上位5.4%に含まれる年収レンジです。
給与所得者全体の約20人に1人しか年収1000万円超となっておらず、年収1000万円のハードルの高さがみてとれます。
1.1 「世帯年収1000万円超」の割合は12.6%
給与所得者の年収1000万円超の割合は「5.4%」でしたが、世帯年収ではどうでしょうか。
厚生労働省「2022年 国民生活基礎調査の概況II 各種世帯の所得等の状況」を確認していきましょう。

世帯年収1000万円超の割合は「12.6%」でした。
近年、日本では共働き世帯が増加傾向にあります。また、産休・育休制度にとどまらず、時短勤務・テレワーク実施企業なども増えてきています。
かつては出産・育児などにより足踏みを強いられていた女性など、ライフステージに変化があったタイミングでキャリアを諦めなくてもよい環境が徐々に整ってきているといえるでしょう。
結果的に、世帯年収1000万円超を目指しやすい環境になりつつあるといえるかもしれません。
そうした変化により、夫婦ともに年収の高い「パワーカップル」が増加しているとも考えられます。
いわゆる「高年収」「富裕層」などと呼ばれる人たちに対し、稼ぐ分だけお金使いも豪快なイメージを持っている人もいるでしょう。
次の章では、高年収世帯がどのくらい貯蓄できているのか、実際の金額を統計からチェックしてみましょう。
2. 世帯年収1000万円超の貯蓄額、平均と中央値に「1000万円以上」の開きあり
金融広報中央委員会「家計の金融行動に関する世論調査」によると、世帯年収1000万円超(二人以上世帯)の平均貯蓄額と中央値は、下記の結果でした(金融資産非保有世帯を含む)。
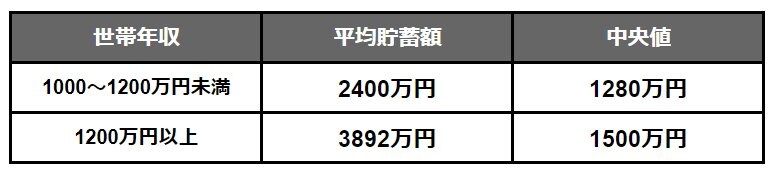
- 1000〜1200万円未満世帯:平均値2400万円・中央値1280万円
- 1200万円以上世帯:平均値3892万円・1500万円
統計によると世帯年収1000万円超の貯蓄「平均額」は、2000万円以上をマーク。
ただし、高い数字があると偏る傾向にある平均値では、貯蓄の実態と食い違う可能性があります。
一方、世帯年収1000万円超の貯蓄「中央値」は1000万円台。平均値と比較して1000万円以上の金額差が生じているとわかります。
2.1 世帯年収1000万円超の貯蓄割合には「格差」あり
金融広報中央委員会の同調査における「世帯年収1000万円超」該当世帯の貯蓄割合をみると、貯蓄1000万円以上の割合が半数近くを占める一方で「金融資産非保有」つまり、貯蓄ゼロの割合が約1割を占めます。
世帯年収1000万円超であっても貯蓄できている世帯とそうでない世帯とで「格差」が生じているといえるでしょう。
こうした格差ができてしまう理由について、次の章で詳しく考察していきます。
3. 【考察】年収1000万円でも「貯蓄ゼロ」世帯が存在する背景とは?
高年収であっても貯蓄できていない背景として、ステータスとしての家賃や交際費の上昇、住宅ローンや教育費など、ライフスタイルやステージの変化が一因として考えられます。
おなじ年収1000万円でも「額面の年収額が1000万円」と「手取り年収額が1000万円」とでは大きな違いがあります。
会社員や公務員の場合、給与から税金や社会保険料が差し引かれ、これらは収入が上がるほど負担額が大きくなります。
たとえば所得税の場合、所得1000万円以上にかかる税率は33%〜45%。対して所得300万円の税率は10%。この数値差からも、年収1000万円以上世帯の税率の高さがみてとれます。
税金だけでなく社会保険料などの金額負担も高くなる傾向があるため、実際の手取り額は思ったよりも増えないケースが多いといえるでしょう。
4. 現役アドバイザーが考える「貯蓄を増やすため、今からできること」
年収1000万円を例にあげて「貯蓄額の現状」について確認してきました。
実際に十分に貯蓄できないまま、老後生活を迎えてしまうことに不安を抱える方もいるかと思います。
将来への不安を少しでも軽減するため、そして貯蓄を増やすために今からできることを解説します。
4.1 日々の「お金の流れ」を把握する
毎月の収支バランスを把握することは、計画的に貯蓄していく上で必須です。
貯蓄できない方は、自分が普段「どのようなものに支出しているか」を把握できていない方が多い印象があります。
負担の少ない家計簿アプリなどを活用しながら、日々の収支を「見える化」するところから始めましょう。
4.2 「先取り貯蓄」を意識する
「今月は余った分だけ貯金にまわそう」と思っているだけでは、なかなか貯蓄できません。
手元にお金があるとどうしても使いたくなるのが人の性。そうした「うっかり支出」を予防するために、先取り貯蓄をしていくのがよいでしょう。
自動的に口座から引き落としするようにすれば、管理もしやすくなります。
4.3 積立投資など「資産運用」でお金に働いてもらう
日々、お金に関する相談を受けるなかで「資産運用がよいことはわかるけど、それ以外がわからなくて始められない」という方は少なくありません。
そういった方は、まず少額からできる積立投資を検討してみてもよいでしょう。
現代の日本にはNISAやiDeCoなどの税制優遇が受けられる制度もあります。
自分にできることから、そしてまずは確認したり情報を収集したりするところから取り組んでみてください。