


ここ数年で物価が急騰中。何を購入するにも価格が上がり、今まで通りに生活することも大変になってきています。
「生活費の支出が多くなってきて貯蓄に回せない」方もいるのではないでしょうか。
収支状況は家庭により様々かと思いますが、今後の老後生活や子どもの教育費などの安心材料のためにも貯蓄は心がけたいものです。
また、2024年5月に発表された総務省統計局の家計調査によると、家庭単位だけでなく地域によっても違いがあることもわかります。
住んでいる地域によって平均年収が異なれば、平均貯蓄額も異なっているようです。
今回は、47都道府県の平均貯蓄額と平均年収をランキング形式で紹介。ご自身の住んでいる地域ではどのくらいの年収・貯蓄額が平均なのか、参考にしてください。
1. 都道府県別「平均年収ランキング」上位10自治体は?
まずは、総務省統計局「家計調査報告(貯蓄・負債編)二人以上の世帯」より、都道府県別の二人以上世帯・勤労世帯の平均年収ランキングをみていきましょう。
収入の平均の上位10都道府県は、以下のとおりです。
1.1 二人以上の世帯・勤労世帯の収入ランキング
【写真3枚中1枚目】二人以上の世帯・勤労世帯の収入ランキング1/3

出所:総務省統計局「家計調査報告(貯蓄・負債編)-2023年平均結果-(二人以上の世帯)都市階級・地方・都道府県庁所在地別貯蓄及び負債の1世帯当たり現在高」をもとにLIMO編集部作成
- 1位:東京都:816万円
- 2位:埼玉県:800万円
- 3位:神奈川県:766万円
- 4位:福岡県:732万円
- 5位:栃木県:720万円
- 6位:愛知県:706万円
- 7位:千葉県:703万円
- 7位:岡山県:703万円
- 9位:宮城県:672万円
- 9位:岐阜県:672万円
平均収入の1位は東京816万円でした。
全体における二人以上の世帯・勤労世帯の平均収入は「630万円」であり、地域・都道府県で大きく差があるようです。
順位で見ていくと、東京を含む首都圏で収入が高い状況です。
以下、平均貯蓄が低い都道府県として、下記が挙げられます。
- 青森県:508万円
- 秋田県:525万円
- 大阪府:533万円
- 宮崎県:539万円
地方でくくった際には東北などで比較的低い数字となっていることがわかります。
次の章では、都道府県別の貯蓄額について詳しくみていきましょう。
2. 二人以上の世帯・勤労世帯の貯蓄額
一方、貯蓄額も見ましょう。こちらも同じく総務省統計局の資料から見ていくと、上位10都道府県では首都圏が多いようです。
2.1 二人以上の世帯・勤労世帯の貯蓄ランキング
二人以上の世帯・勤労世帯の収入ランキング2/3
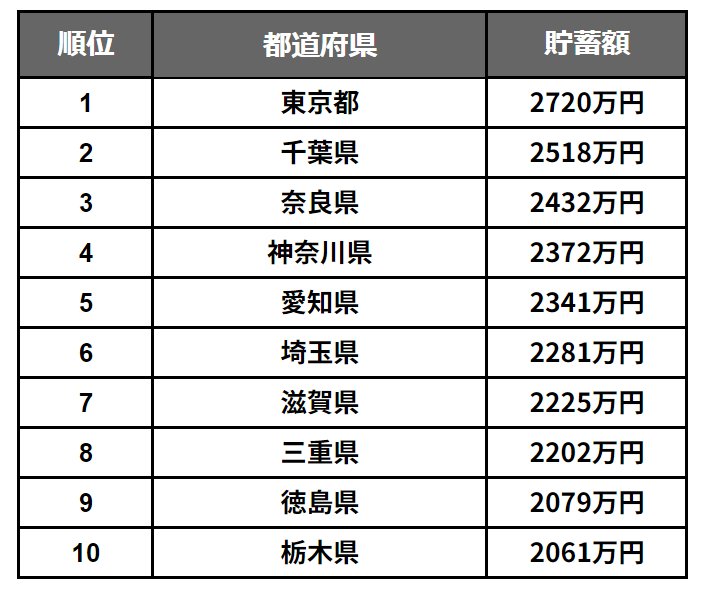
出所:総務省統計局「家計調査報告(貯蓄・負債編)-2023年平均結果-(二人以上の世帯)都市階級・地方・都道府県庁所在地別貯蓄及び負債の1世帯当たり現在高」をもとにLIMO編集部作成
- 1位:東京都:2720万円
- 2位:千葉県:2518万円
- 3位:奈良県:2432万円
- 4位:神奈川県:2372万円
- 5位:愛知県:2341万円
- 6位:埼玉県:2281万円
- 7位:滋賀県:2225万円
- 8位:三重県:2202万円
- 9位:徳島県:2079万円
- 10位:栃木県:2061万円
全国の平均貯蓄額は「1746万円」をマーク。上位群と下位群の都道府県で金額に大きな開きがありました。
もちろん収入が多い地域では、貯蓄が多い地域が多いようですが、収入と貯蓄額では、順位が異なるようです。
一方で青森県1147万円や沖縄県963万円、西日本地域で貯蓄額が少ないことがわかります。
ちなみに、統計の貯蓄額内訳をみると、金融機関の預金に加え、生命保険や株式、債券、投資信託も含まれています。
3. 収入と貯蓄額を比べてわかる「県民性」
収入で4位(732万円)にある福岡県ですが、貯蓄額では26位(1657万円)と比較的差が見受けられます。
同様に岡山県は収入で8位(703万円)ですが貯蓄額では21位(1836万円)、宮城県は収入9位(672万円)、貯蓄は28位(1601万円)となりました。
反対に収入は上位ではないのですが、しっかりと貯蓄ができているのは、貯蓄額で7位の滋賀県、8位の三重県、9位の徳島県といえるでしょう。
滋賀県は貯蓄額2225万円の滋賀県は、収入は611万円で28位。三重県は貯蓄額2202万円で、収入は658万円で13位。徳島県は貯蓄額2079万円で、収入は618万円で26位でした。
支出が少なく、しっかりと貯蓄ができているのでしょうか。貯蓄額の多さは年収の大きさだけでなく、貯蓄の意識があるかが重要のように感じます。
4. 老後や「もしも」のために貯蓄を進めていく意識をもって
収入の把握だけでなく、支出の管理もしっかりと3/3
hyotographics/shutterstock.com
収入と貯蓄額を都道府県別に見ていきましたが、収入が多いから必ずしも貯蓄が多いわけではなく、収入が少なくてもしっかり貯蓄をされている地域もあります。
家庭の考え方だけではなく、たとえば持ち家/賃貸、車を所有すべきかなどに対する県民性もあるでしょう。
また、最近では全国的に災害が起きている地域もあります。大きな地震や大雨などの災害により貯蓄額が減ってしまった地域もあるのではないでしょうか。
もしものために、前もってしっかりと貯蓄を意識していくのは大事なことです。
貯蓄を意識するには収入の把握も大事ですが、支出の管理が大きな鍵となります。
筆者も多くの方のライフプランの相談を受けていますが、多くの方がご自身の支出がどのくらいなのか把握されていない方も多いのです。
最近では、家計簿アプリなども増えていますが、月々の支出を把握されていない方も多いでしょう。
まずはご自身(ご家族)の月々の支出の管理をすることをおすすめします。
月々の支出以外にも年払い、半年払いなどの収支まで把握できると、年間の収支も管理できるようになります。
最近では、物価の上昇もあり貯蓄をしにくいこともあるかと思いますが、もしものため、また将来のためにも資金を増やしておく方が安心でしょう。
老後資金もなんとなく貯めていくのではなく「いつまでに」「なんのために」という目的が決まれば貯めやすくなると思います。
さらに、10年を超えるような長期間で考える老後資金であれば「お金に働いてもらう」ために株式や投資信託などで運用しても良いのではないでしょうか。
元本割れなどのリスクこそありますが、新NISAの節税メリットを使って運用しても良いでしょう。つみたてであれば時間分散もできます。
家族構成や共働き、持ち家の有無や収入など家庭の状況にもよりますが、将来困ることのないよう、しっかりと貯蓄を準備しておくと安心できるでしょう。
参考資料
香月 和政

