
6月14日はいよいよ年金支給日。この日振り込まれる年金から、2.7%の増額が予定されています。
一方で、伝統的な食生活・健康意識が高い日本人は諸外国と比べ、健康寿命が長いと言われています。医療技術の向上や医療費が安いことにより、気軽に病院に行けることも要因の一つです。
そんな日本人は長生きであると言われがちですが、長生きが故に老後生活について考えることも多いのではないでしょうか。
多くの方々から、老後生活を送る上では「お金が不安」との声が挙がります。
老後生活の大きな収入源は「年金」であり、実際の受給額を把握しておくことでお金に困らない老後生活を送れる可能性はぐんと上がります。
本記事では、年金制度の仕組みや平均受給額について解説をしていきます。その他にも、夫婦やシングル世帯などの年金受給額シミュレーションをしていきます。
1. 日本の公的年金制度を整理
年金受給額は、厚生年金と国民年金に分けて見ていく必要があります。そもそも、両者の制度の違いをしっかり区別しておく必要があるでしょう。
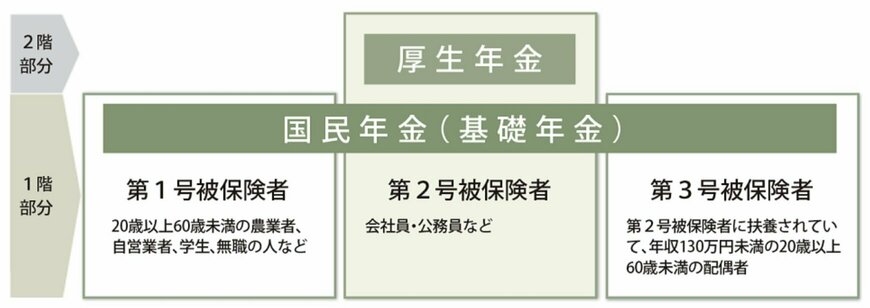
日本の年金制度は、図のように2階建ての構造をしています。
1.1 国民年金とは
1階部分の国民年金(基礎年金)には、日本国内に住む20歳から60歳の人が原則的に加入します。
保険料は定額で、毎年改定されます。
- 2021年度:1万6610円
- 2022年度:1万6590円
- 2023年度:1万6520円
- 2024年度:1万6980円
今後も上昇する可能性が高いため、前納等で少しでも負担を軽減できると良いでしょう。
40年間すべて保険料を納付すれば「満額」の老齢基礎年金が受け取れますが、納付期間が足りない場合はその分が満額から差し引かれます。
どうしても経済的に支払えない場合は、免除申請等も検討する必要があります。
なお、厚生年金の加入者は国民年金保険料を単独で支払う必要がありません。厚生年金加入者に扶養されている第3号被保険者も、保険料の支払いは不要です。
1.2 厚生年金(被用者年金)
2階部分の厚生年金とは、被用者年金のこと。
会社員や公務員などが、国民年金に上乗せして加入します。こちらは報酬比例制なので、現役時代の収入や加入年数によって、保険料が異なります。
そのため、老齢厚生年金の受給額は個人差が大きくなるのが特徴です。ここからは、厚生労働省の資料から直近の受給額データを見ていきましょう。
2. 厚生年金の平均受給額はいくら?年齢別に確認【厚生年金一覧表】
厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均受給額は、下記のとおりです。
2.1 厚生年金の平均月額(60歳~69歳)
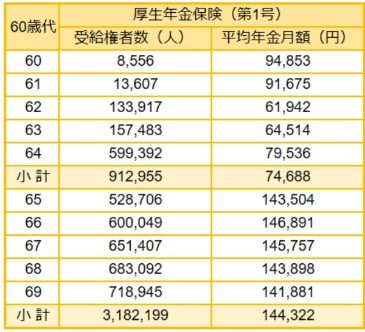
- 60歳:9万4853円
- 61歳:9万1675円
- 62歳:6万1942円
- 63歳:6万4514円
- 64歳:7万9536円
- 65歳:14万3504円
- 66歳:14万6891円
- 67歳:14万5757円
- 68歳:14万3898円
- 69歳:14万1881円
2.2 厚生年金の平均月額(70歳~79歳)
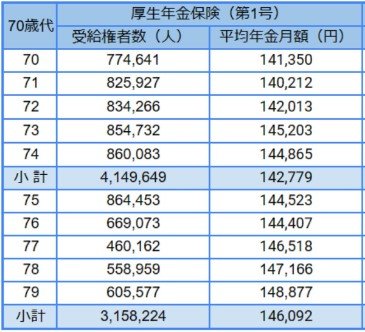
- 70歳:14万1350円
- 71歳:14万212円
- 72歳:14万2013円
- 73歳:14万5203円
- 74歳:14万4865円
- 75歳:14万4523円
- 76歳:14万4407円
- 77歳:14万6518円
- 78歳:14万7166円
- 79歳:14万8877円
2.3 厚生年金の平均月額(80歳~89歳)
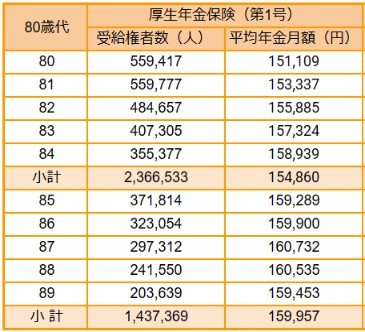
- 80歳:15万1109円
- 81歳:15万3337円
- 82歳:15万5885円
- 83歳:15万7324円
- 84歳:15万8939円
- 85歳:15万9289円
- 86歳:15万9900円
- 87歳:16万732円
- 88歳:16万535円
- 89歳:15万9453円
2.4 厚生年金の平均月額(90歳以上)
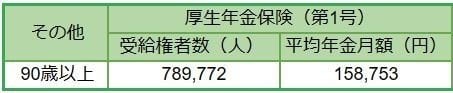
- 90歳以上:15万8753円
一般的な年金受給開始年齢である65歳以降をみると、年齢があがるにつれ平均月額が上がっており、平均で月額14~16万円台でした。
(65歳未満の厚生年金保険(第1号)の受給権者は、特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、主に定額部分のない、報酬比例部分のみの者となっています。)
3. 国民年金の平均受給額はいくら?年齢別に確認【国民年金一覧表】
次に国民年金についても1歳刻みで確認していきます。
3.1 国民年金の平均月額(60歳~69歳)
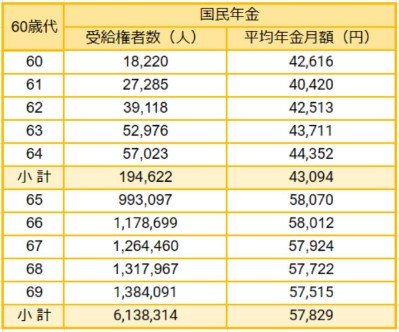
- 60歳:4万2616円
- 61歳:4万420円
- 62歳:4万2513円
- 63歳:4万3711円
- 64歳:4万4352円
- 65歳:5万8070円
- 66歳:5万8012円
- 67歳:5万7924円
- 68歳:5万7722円
- 69歳:5万7515円
3.2 国民年金の平均月額(70歳~79歳)
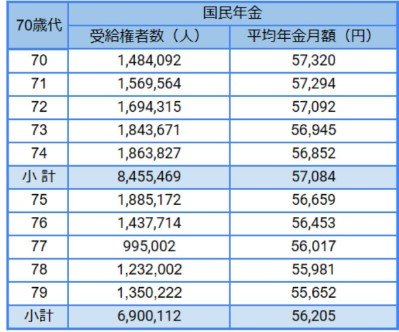
- 70歳:5万7320円
- 71歳:5万7294円
- 72歳:5万7092円
- 73歳:5万6945円
- 74歳:5万6852円
- 75歳:5万6659円
- 76歳:5万6453円
- 77歳:5万6017円
- 78歳:5万5981円
- 79歳:5万5652円
3.3 国民年金の平均月額(80歳~89歳)
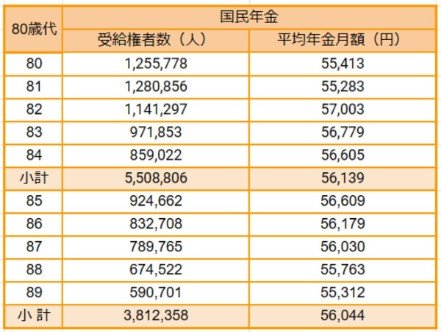
- 80歳:5万5413円
- 81歳:5万5283円
- 82歳:5万7003円
- 83歳:5万6779円
- 84歳:5万6605円
- 85歳:5万6609円
- 86歳:5万6179円
- 87歳:5万6030円
- 88歳:5万5763円
- 89歳:5万5312円
3.4 国民年金の平均月額(90歳以上)
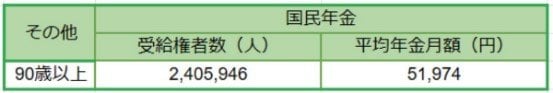
- 90歳以上:5万1974円
国民年金についても65歳以降でみると、平均で月5万円台となりました。
なお、65歳未満の国民年金の受給権者は、繰上げ支給を選択した者となっています。
次章では、働き方における年金額を「平均受給額」をもとにご紹介します。
4. 夫婦共働きやシングル世帯はいくら?年金平均額から資産
では最後に、家族構成や働き方に応じた、将来の年金額8パターンのシミュレーションを見ていきます。
まず、厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」によると、男女別の年金平均額は以下のとおりです。
4.1 男女別「厚生年金と国民年金」の平均額
- 〈男性〉厚生年金の平均月額:16万3875円
- 〈女性〉厚生年金の平均月額:10万4878円
- 〈男性〉国民年金の平均月額:5万8798円
- 〈女性〉国民年金の平均月額:5万4426円
こちらを元に、夫婦や単身世帯の受給額をシミュレーションします。
4.2 夫婦世帯の年金額
あくまでも平均受給額をもとに組み合わせると、夫婦世帯の年金受給額は下記のようになりました。

- 夫が厚生年金、妻が国民年金:21万8301円
- 夫婦ともに国民年金:11万3224円
- 夫婦ともに厚生年金:26万8753円
- 夫が国民年金、妻が厚生年金:16万3676円
夫婦ともに厚生年金を受給しているか、夫が厚生年金で妻が国民年金を受給している場合、合計の年金額は20万円以上になる可能性があります。
ただし、夫婦ともに国民年金を受給しているか、夫が国民年金で妻が厚生年金を受給している場合、10万円台になることもあるでしょう。
続いて単身世帯の受給額を見ていきます。
4.3 単身世帯の年金額
単身世帯の年金受給額は下記のようになりました。

- 男性 厚生年金(会社員、公務員など):16万3875円
- 男性 国民年金(自営業、フリーランスなど):5万8798円
- 女性 厚生年金(会社員、公務員など):10万4878円
- 女性 国民年金(自営業、フリーランスなど):5万4426円
女性の金額が少ない要因として、結婚や出産により家庭に入るケースが多かったことがあげられます。
単身世帯の場合、女性が正社員として働き続けることも多いため、実際の厚生年金は平均受給額よりも高くなる可能性があるでしょう。
ただし、実際に受け取る際には税金や社会保険料が天引きされるため、手取り収入は少なくなる点に注意が必要です。
あくまでも平均から求めたひとつの目安であるため、年金に興味を持たれた方は「ねんきん定期便」などをチェックしてみましょう。
5. 将来の年金受給額が少ない方の対処方法とは?
年金の仕組みや夫婦・シングル世帯の年金受給額シミュレーションなどについて紹介をしていきました。年金受給額を見て驚愕する方、不安になった方もいるのでしょう。
上記でもお話をした通り、早めに資金準備することが一番の近道です。資金準備の具体的な例を挙げていくと、銀行預金や資産運用などが代表的です。
一昔前では銀行預金が主流でしたが、NISA制度の改定やiDeCoにより資産運用を活用して資金準備をする方が増えてきています。
ここでは、「資産運用」に焦点を当ててお話をしていきます。
資産運用には「積立投資」と「一括投資」の2つに分かれています。積立投資とは、積立投資とは毎月決まった金額・タイミングで購入する投資方法です。
投資先は株式や投資信託などが代表的です。一括運用とは、一括運用とは一度にまとまったお金で購入する投資方法です。投資先は株式や債券、一時払い保険などが代表的です。
ご自身の資産状況によって投資方法を選択する必要がありますが、お金に余裕がある方は2つの方法を併用することで効率の良い資産運用が可能になります。
ですが、資産運用未経験者が、今すぐに資産運用を始めることは中々ハードルが高いでしょう。そんな方は、将来の年金額シミュレーションから始めてみても良いかもしれませんね。
6. 早めにセカンドライフへの備えを
「厚生年金と国民年金の平均受給額」を年齢別に紹介しました。また、全体の平均額を用いて、世帯単位での年金目安額も確認しました。
ひとことに「年金」と言っても、現役時代の働き方で大きく変わることがわかりましたね。
年金生活になれば、現役時代の収入と比べて減少する方がほとんどです。
生活収支がマイナスになる可能性がある場合は、今からセカンドライフに向けた貯蓄や、NISAやiDeCoなどの資産運用を活用してみましょう。


参考資料
長井 祐人