
2024年5月17日、総務省から「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」が公表されました。
それによると、50歳代における「負債保有世帯」の割合は56.3%と半数を超えていることが明らかとなっています。
定年が見えてくる50歳代は、人生において経済的な安定を築きたい時期。たとえば子どもが独立した後など、今後の生活費をじっくりと検討し、貯蓄と支出のバランスをとっていきたいものです。
適切なマネープランを立てることで着実に近づく老後にも備えられ、将来の安心を確保できると考えられます。
今回は、50歳代の負債と貯蓄の現状について確認していきます。記事の後半では、60歳代の年金事情についてもみていきましょう。
1. 【負債】50歳代「負債保有世帯」の割合は56.3%、その内訳は?
まずは50歳代の負債について、総務省「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」から確認していきましょう。
1.1 50歳代:平均負債現在高と対前年増減率
- 平均負債現在高:715万円
- 対年増減率:15.3%
50歳代・二人以上世帯の平均負債現在高は、平均715万円でした。
前年である2022年は620万円と、約100万円程度も増額していることがわかります。
このうち「住宅・土地に関する負債」に特化して見ると643万円。住宅ローンが負債として大きな割合を占めているといえるでしょう。
世代別にみて、50歳代の負債と貯蓄のバランスはどのように映るのでしょうか。
1.2 世代別:貯蓄現在高・負債現在高(負債保有世帯の割合)(40歳未満~70歳以上)
【写真全5枚中1枚目】世帯主の年齢階級別:貯蓄・負債現在高、負債保有世帯割合。
2枚目では年齢階級別「貯蓄現在高」の推移を掲載。1/5
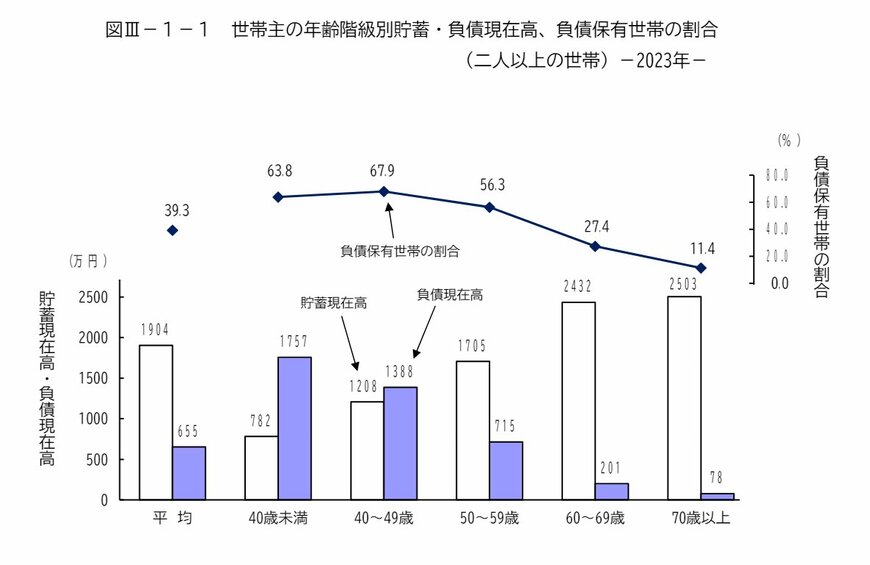
- 40歳未満:貯蓄782万円・負債1757万円(63.8%)
- 40歳代:貯蓄1208万円・負債1388万円(67.9%)
- 50歳代:貯蓄1705万円・負債715万円(56.3%)
- 60歳代:貯蓄2432万円・負債201万円(27.4%)
- 70歳以上:貯蓄2503万円・負債78万円(11.4%)
40歳未満の世帯で負債額がもっとも大きくなっていることから、この年代で住宅や車など大きな出費を経験する世帯が多いと考えられるでしょう。
その後、50歳代で貯蓄額と負債額が逆転しています。子どもの教育費などが落ち着く50歳代だけでなく、退職金を受け取りはじめる60歳代は借入額が大きく減っているとわかります。
次の章では、50歳代の貯蓄額について同資料から確認していきましょう。
2. 【貯蓄】50歳代の貯蓄現在高は?最新の統計データからチェック
負債が少なくても貯蓄できていなければ金融資産額はのびません。貯蓄と負債はセットで見る必要があるでしょう。
先ほどと同じ資料をもとに、50歳代世帯の「貯蓄額」についても整理してみます。

2.1 50~59歳:貯蓄現在高の推移
- 2018年:1778万円
- 2019年:1704万円
- 2020年:1703万円
- 2021年:1846万円
- 2022年:1828万円
- 2023年:1705万円
2020年から2021年にかけては増額していますが、それ以外は減少している50歳代の貯蓄現在高。
50歳代は収入がピークに差し掛かる年代でありながらも、特にバブル崩壊後の「失われた世代」として苦しい時期を強いられた世代でもあります。
安定した職に就けなかった人々が50歳代に差し掛かり、貯蓄が難しい状況に陥っていることも一因といえるでしょう。
次の章では、50歳代・二人以上世帯の貯蓄額別の割合を確認していきます。
3. 【50歳代・二人以上世帯】27.4%が「貯蓄ゼロ」の現実…貯蓄額別の割合を確認!
金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」より、50歳代・二人以上世帯の貯蓄事情を確認します(金融資産を保有していない世帯を含む)。
3.1 【50歳代・二人以上世帯】貯蓄額別の世帯割合(金融資産非保有世帯含む)
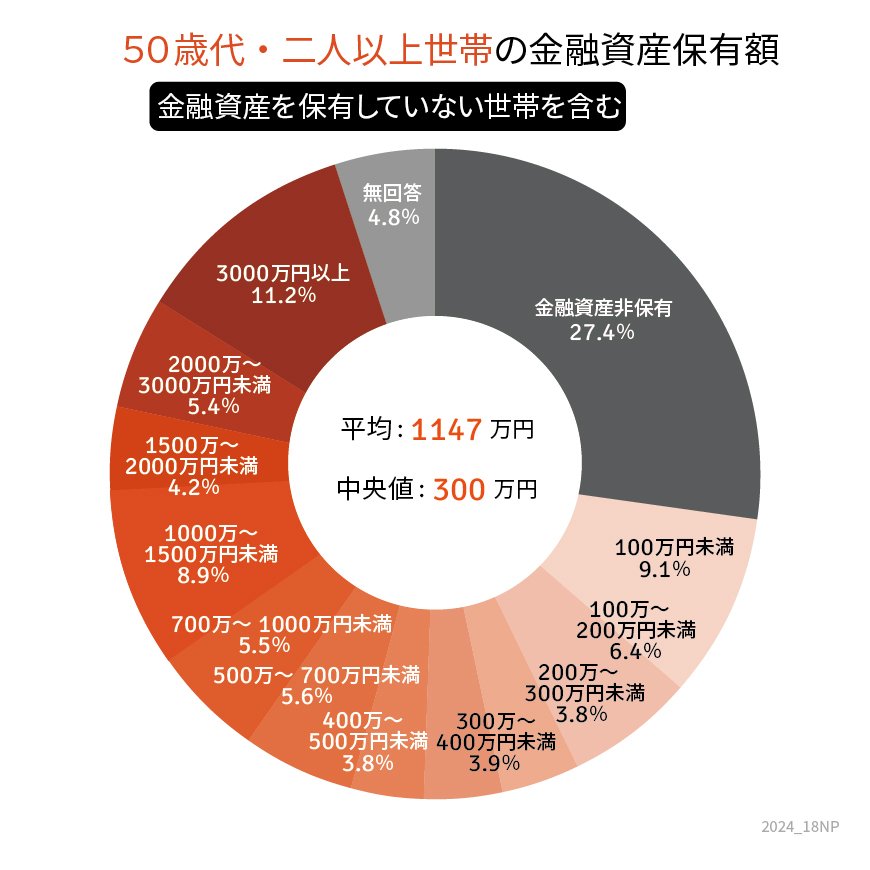
- 金融資産非保有:27.4%
- 100万円未満:9.1%
- 100~200万円未満:6.4%
- 200~300万円未満:3.8%
- 300~400万円未満:3.9%
- 400~500万円未満:3.8%
- 500~700万円未満:5.6%
- 700~1000万円未満:5.5%
- 1000~1500万円未満:8.9%
- 1500~2000万円未満:4.2%
- 2000~3000万円未満:5.4%
- 3000万円以上:11.2%
3.2 【50歳代・二人以上世帯】金融資産非保有(貯蓄ゼロ)割合
- 27.4%
3.3 【50歳代・二人以上世帯】平均貯蓄額と中央値
- 平均:1147万円
- 中央値:300万円
50歳代・二人以上世帯の金融資産非保有(貯蓄ゼロ)世帯は27.4%。
貯蓄100〜200万円未満の6.4%と合わせて約3割が貯蓄に乏しい状況といえるでしょう。
また、貯蓄額の平均は1147万円である一方、中央値は300万円と大きな差があります。同世代の間でも、経済格差は広がりつつあるのかもしれません。
50歳代のなかでしっかりと貯蓄できている世帯がある一方で、経済的に不安定だったり、将来の生活への不安を抱えたりする家庭も一定数存在していると捉えられるでしょう。
次の章では参考として、60歳代が受給している年金の現状について確認していきましょう。
4. 【年金】60歳代「国民年金・厚生年金」平均受給月額はいくら?
年金額は毎年改定されます。厚生労働省より公表された、2024年度最新の年金額モデルは以下のとおりです。
4.1 2024年度:年金額モデル(国民年金・厚生年金)月額
- 国民年金(満額):6万8000円(+1750円)
- 厚生年金※:23万483円(+6001円)
ちなみに厚生年金はモデル夫婦となっており、1人分にすると16万2483円です。
厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」をもとに作成した年齢別「年金受給額一覧表」から、60歳代が2022年度末時点で実際に受給している年金の平均額を確認していきましょう。
4.2 60歳代:厚生年金の受給額一覧
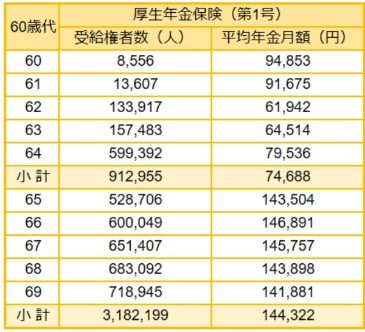
- 60歳:9万4853円
- 61歳:9万1675円
- 62歳:6万1942円
- 63歳:6万4514円
- 64歳:7万9536円
- 65歳:14万3504円
- 66歳:14万6891円
- 67歳:14万5757円
- 68歳:14万3898円
- 69歳:14万1881円
※国民年金を含む
60歳代の平均の受給額が、月額14~16万円台でした。
ただし、厚生年金は現役時代の働き方や加入期間による個人差が大きいとされているもの。詳しくは「ねんきん定期便」や「ねんきんネット」で確認してみてください。
では、国民年金の受給月額はどうでしょうか。
4.3 60歳代:国民年金の受給額一覧
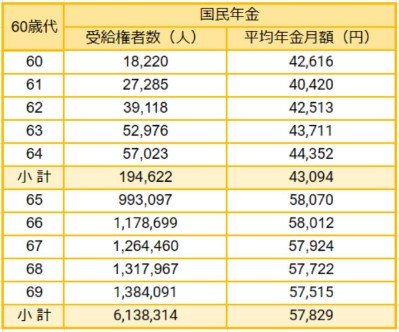
- 60歳:4万2616円
- 61歳:4万1420円
- 62歳:4万3513円
- 63歳:4万3711円
- 64歳:4万4352円
- 65歳:5万8070円
- 66歳:5万8012円
- 67歳:5万7924円
- 68歳:5万7722円
- 69歳:5万7515円
65歳未満の国民年金の受給権者は、繰上げ支給を選択した者となっているため受給額は低い傾向にあります。
65歳以降でみると、平均で月5万円台。厚生年金ほどには年齢差がないようです。
また、物価高のような社会情勢の変化だけでなく、突然の入院や介護の必要が出てくるなど、人生において何が起こるかは予測不可能です。
老後の収入の柱とされる年金以外の収入源を確保したり、老後に向けて長期的な資産形成を検討したりすることはますます重要となるでしょう。
5. シニアの入口といえる50歳代、年金に頼りすぎないマネープランを
働くシニアが増えてきてはいますが、50歳代は定年が見えてくる時期といえるでしょう。
しかし、計画なしで現役時代の生活を続けていては、近づいてくる老後に備えられないかもしれません。
一旦65歳を定年退職と考えると、50歳代から老後の生活までは約10年程度あります。
この期間内にどのくらい老後に向けて準備できたかにより、セカンドライフの暮らしぶりは大きく変わることでしょう。
そして着実に貯蓄することは重要ですが、同時に資産を増やす「運用」も検討していきたいところ。資産運用にはさまざまな方法があり元本割れなどのリスクも伴いますが、長期的に運用することでリスクの分散が可能です。
まずは、年金に頼りすぎない老後のマネープランを練ってみることからスタートしてみてください。
参考資料
- 総務省「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査]令和5年調査結果」
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」
荒井 麻友子