


子どもが学校や園に慣れるこの時期、「パートをはじめようか」と考える専業主婦の方もいるでしょう。
専業主婦でいれば子育てや家事に時間を使える一方で、パートに出れば収入を得たり、職場の人と触れ合えたりなどといったメリットもあります。
ただ、育児と仕事を両立するとなると、仕事をしながら子どもの行事への参加やPTA、看病に通院、習い事の送り迎えと忙しくなり、「体力に自信がない」という方も多いと思います。
2024年10月からはパートの社会保険適用の対象となる企業が「従業員数51人以上の企業」となる予定であり、今後の働き方に悩まれる方も多いのではないでしょうか。
パートに出るか迷うとき、ご家庭の収入や貯蓄も気になると思います。今回は子ども2人の専業主婦世帯に視点をあてて、そのお金事情を見ていきます。
1. 【子ども2人の専業主婦世帯】平均的な年収と貯蓄はいくら?
総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」を参考に、「夫のみ有業のうち夫婦と未婚の子供2人の世帯」の家計をみると、平均的な家計は以下の通りでした。
【写真1枚目/全3枚】子ども2人の専業主婦世帯の年収と貯蓄。2枚目からは平均的な40~50歳代貯蓄額を円グラフで見る!1/3

出所:総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」(8ー9表)をもとに筆者作成
- 世帯主の年齢:41.9歳
- 持ち家率:77.8%
- 年間収入:734万円
- 貯蓄:1276万円
妻は専業主婦で子ども2人のご家庭の場合、世帯主の平均年齢は約42歳。
年収は734万円で、貯蓄は1276万円でした。
ちなみに国税庁「令和4年分 民間給与実態統計調査」によれば、40~44歳男性の平均的な年収は602万円です。年間収入は仕事による収入以外が入っている場合もありますが、平均的な収入よりも少し上のご家庭が多いようです。
ただし、平均は一部の富裕層の影響をうけるため、より実態に近い中央値はもう少し下がる可能性があります。
2. 【40~50歳代】貯蓄額はいくらか。平均・中央値も確認
40歳代、そして50歳代の貯蓄額についてもより詳しく見るため、金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」を参考に、40歳代と50歳代の貯蓄額を円グラフで確認しましょう。

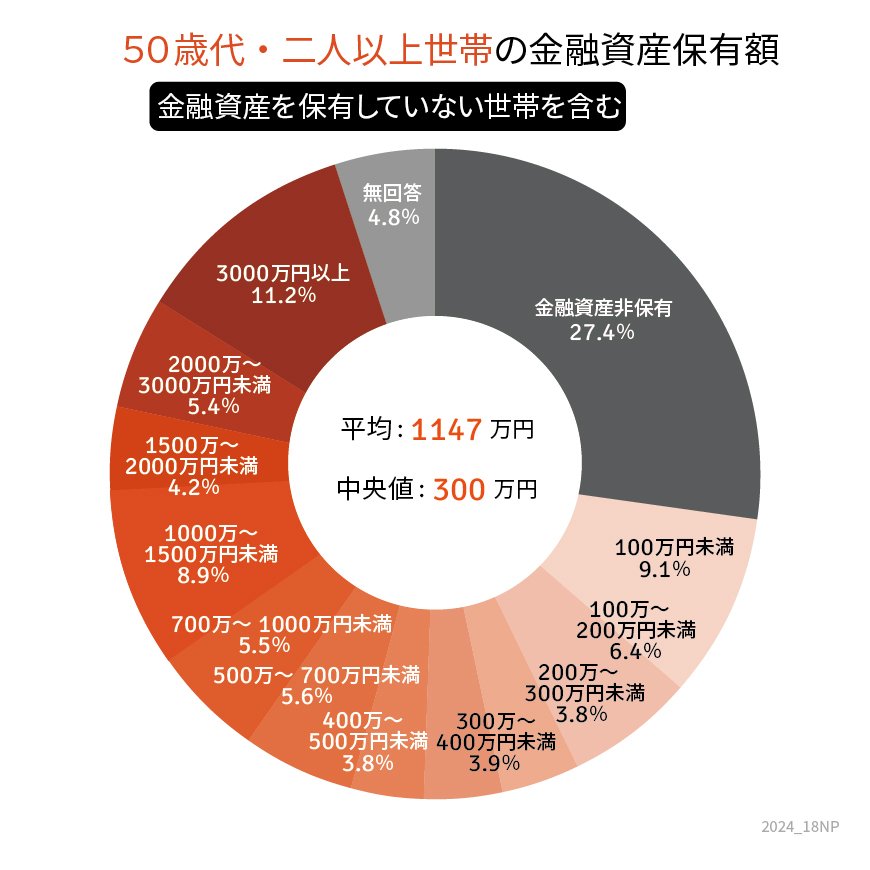
2.1 【40~50歳代】貯蓄額(平均・中央値)
- 40歳代:889万円・220万円
- 50歳代:1147万円・300万円
平均額は40~50歳代とも1000万円前後となっていますが、より実態に近い中央値をみると200~300万円と大きく下がります。
円グラフをみると貯蓄ゼロがおよそ4~5世帯に1世帯となっています。一方で、貯蓄2000万円以上の世帯も一定数みられました。
40~50歳代は人生三大支出のうち、「教育費」と「住宅費用」がかかる年代です。
日本では基本的に年齢が上がるほど収入も上がりやすいですが、教育費にしろ、住宅費用にしろまとまった金額がかかるため、なかなか貯蓄できないご家庭もあるでしょう。
また、年金への不安が高まる現代においては、「老後資金」もあわせて用意しなければなりません。
人生三大支出はいずれもまとまった金額になるため、早くから、コツコツと用意することが大切でしょう。
3. パートと専業主婦どっちがいい?
パートと専業主婦では家計も違えば、暮らしぶりでも違いが出てきます。
パートに出れば、専業主婦のときより掃除や料理など家事に時間をかけられなかったり、また子どもとの時間が減ったりもします。
子どもが小さなうちは頻繁に風邪もひきやすいですが、その場合でも対応できるパート先選びが必要ですし、パートを休む場合には基本的にその分の給与が出ないなどもあります。
一方で、現代では必ずしも出勤する必要はなく、リモートでできるパートもあります。
また、さまざまなサービスや便利家電などもありますし、パートナーともお互い協力していくことで、環境を整えると子育てとパートを両立しやすくなるでしょう。パートでの経験が、その後のキャリアに繋がる場合もあります。
子どもが小さな間は難しくても、年齢が大きくなるとパートをはじめられる場合もあるので、どのような募集があるかや実際に働き始めたときを想定して環境を整え始めるなど動いておくのもいいでしょう。
4. 現役世代のうちから長期的な資産形成の検討を
今回子育て世代のお金事情をみてきましたが、年金の不安が高まり、人生100年時代といわれる日本においては、老後資金の備えの必要性が高まっています。
一方で、さまざまなサービスにより働きやすい環境になりつつあったり、また新NISAのように長期的な資産形成がはじめやすくもなりました。
これを機に少し長い目で見て、長期的なマネーやキャリア、ライフプランを考えてみてください。


参考資料
- 総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」(8ー9表)
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用拡大のご案内」
- 国税庁「令和4年分 民間給与実態統計調査」
宮野 茉莉子


