


6月は年金受給額がアップしたり、定額減税が始まったりと、お金にまつわる関心度が高まりそうです。
しかし、年金だけでは生活維持が難しい世帯もあるといわれる昨今。いくら年金があがっても、あるいは1年限りの定額減税があっても、老後の暮らしが豊かになるか疑問に感じる方もいるでしょう。
今回の記事ではシニアの就業率や貯蓄、年金額の実態についてまとめました。60歳代後半では、過半数が就業を継続しているようです。
1. 60歳代後半では過半数が就業を継続
内閣府「令和5年版高齢社会白書」によると、年代別の就業率は次の通りです。
2022年時点でみると、60歳代後半では50.8%と過半数が就業を維持している状況となっています。
その後70歳代前半で33.5%、70歳代後半以上で11.0%と、徐々に就業率は低下していく傾向です。
統計値を見る限り、70歳代後半になると、大半の方が引退済みと考えられます。

2024年度からは年金額が増額改定となり、初回支給日が6月に迫っています。
2. 2024年度「年金受給額」の標準額と実態
2024年1月に出された通知によると、平均的な夫婦のケースで、厚生年金の受取額は月額23万円程度(夫婦合計)、国民年金はひとり6万8000円です。

- ※1 昭和 31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額6万7808 円(対前年度比+1758円)です。
- ※2 平均的な収入(平均標準報酬(賞与含む月額換算)43万9000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
物価上昇等に伴って2024年より年金額が引き上げとなったため、厚生年金の場合で前年比6001円の増額となりました。
一方で、2022年度時点の厚生年金額は次のとおりです。

一人あたりの平均受給額は、老齢年金でおよそ14万5000円(一人当たり・月額)となっています。
標準的な夫婦のケースを参考とすると、世帯の受給額は一人あたりの平均受給額の二倍よりも少ないケースが多いので注意しましょう。
もし、これらの金額で生活を維持するのが難しいと感じる方は、あらかじめ資産形成を進めておくか、65歳以降も目処が付くまで就労を継続する必要があります。
では、実際に今の65歳夫婦は十分な資産形成が出来ていたのか見てみます。2024年5月17日に公表された最新資料から確認しましょう。
3. 65歳以上の二人以上世帯の貯蓄状況とは?
統計局が5月17日に公表した「家計調査報告(貯蓄・負債編)2023年(令和5年)平均結果の概要(二人以上の世帯)」によると、65歳以上世帯の貯蓄残高の平均値は2462万円、中央値は1604万円です。
全体の34%は2500万円以上の貯蓄を持っています。
2000万円以上まで広げると、およそ41%です。
裏を返すと、50%以上の世帯は貯蓄が2000万円に達しておらず、ゆとりある老後生活を送るには少々不安な状況です。
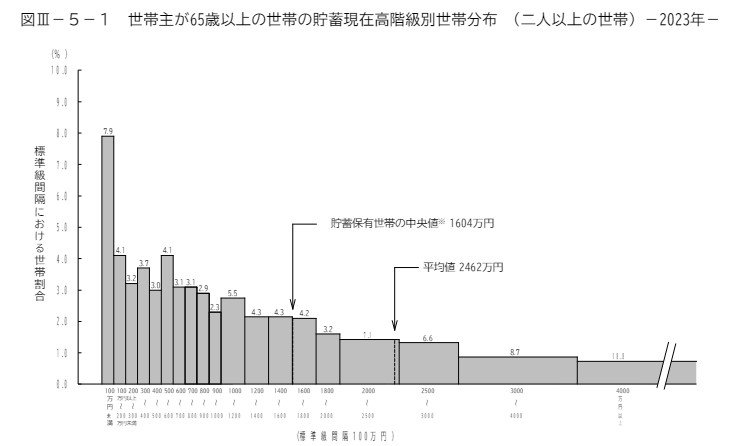
特に、貯蓄が100万円未満の世帯が8%、500万円未満の世帯が約22%と充分な蓄えがない世帯も一定数います。
この貯蓄状況は、高齢者の就労率(65歳~70歳で過半数)とも整合的といえるでしょう。
充分な貯蓄がないために、就労を継続している世帯が一定数いると推測されます。
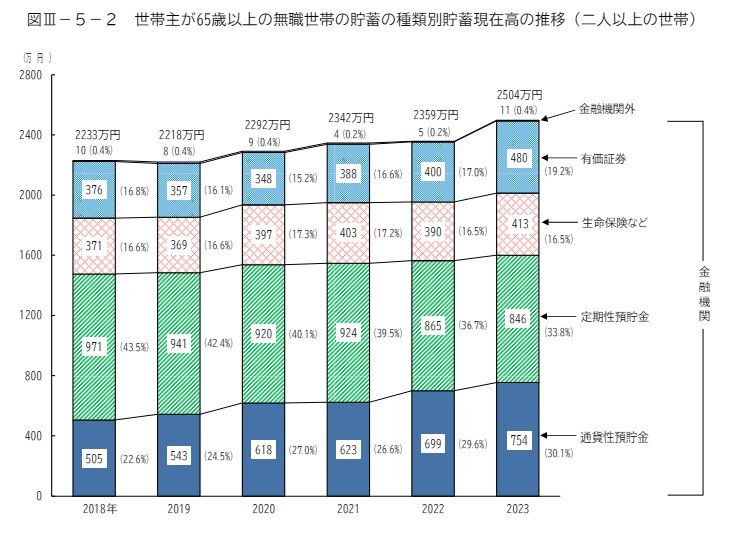
同資料では、貯蓄の資産構成もまとめられています。こちらは65歳以上の無職二人以上世帯の構成です。
過半数は預貯金で構成されています。
そのほかに生命保険が16.5%、有価証券が19.2%となっています。
足元進行するインフレなどのリスクを踏まえると、預貯金だけでは資産の実質的な価値の目減りが心配です。
高齢者世帯でも、一定程度は有価証券などでの投資を継続するのも1つの考え方といえるでしょう。
4. 60歳代後半の過半数が就業を継続する時代へ
65歳以上の就業率や貯蓄額、年金額について、最新資料をもとに見ていきました。
- 60歳代後半の就業率は50.8%
- 65歳以上世帯の貯蓄残高の平均値は2462万円、中央値は1604万円
- 2024年度の年金は2.7%の増額
- 2022年時点の年金平均は厚生年金でおよそ14万5000円(一人当たり・月額)
インフレなどのリスクを踏まえると、預貯金だけでは資産の実質的な価値の目減りが心配です。
それぞれの世帯に合わせた老後対策が重要になるでしょう。
【編集部よりご参考】
記事内にて厚生年金の金額をご紹介しましたが、実際に平均どおりの年金を受け取っている方は少数です。
年金受給額ごとの人数を確認しましょう。
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人


参考資料
- 厚生労働省「令和4年度「厚生年金保険・国民年金事業の概況 」」
- 厚生労働省「令和6年度の年金額改定についてお知らせします ~年金額は前年度から 2.7%の引上げです~」
- 統計局「家計調査報告(貯蓄・負債編)2023年(令和5年)平均結果の概要(二人以上の世帯)」
- 内閣府「令和5年版高齢社会白書(全体版)第2節 高齢期の暮らしの動向(1) 1 就業・所得」
太田 彩子


