人生100年時代。夫婦で老後を迎えても、いずれ一人になるケースは多く、特に女性は平均的に男性よりも6年程度長生きする傾向があります。
そうなると気になるのが遺族年金です。会社員や公務員の配偶者は「遺族厚生年金」を受け取ることができる可能性があります。
しかし、共働き夫婦はまったくもらえないかごく僅かというケースも。
その時になって「こんなはずじゃなかった」とならないように、遺族厚生年金について知っておきましょう。
本稿は、遺族厚生年金の仕組みをわかりやすく解説します。
1. 遺族年金の概要
遺族年金は、公的年金の加入者が死亡したときに、死亡者と生計維持関係にあった遺族が受け取ることができる年金です。
生計維持関係とは、死亡者と遺族が生計同一で、かつ遺族の前年の収入が850万円未満であれば当てはまります。
遺族年金には、国民年金の「遺族基礎年金」と、厚生年金の「遺族厚生年金」があります。
1.1 遺族基礎年金
遺族基礎年金は、国民年金加入者が亡くなった場合に、子のある配偶者または子のどちらかに支給されます。
<受給要件>
- 被保険者または老齢基礎年金の受給資格期間が25年以上ある者が死亡したとき
- 死亡した者の基礎年金の保険料納付済期間が加入期間の3分の2以上あること、または過去1年間に保険料の滞納がないこと
<対象者>
死亡した者によって生計を維持されていた次の人
- (1)子のある配偶者
- (2)子
子の条件
- 18歳到達年度の末日までの者
- 20歳未満で障害等級1級または2級の障害状態にある者
※いずれも未婚であること
<年金額>
- 81万6000円 (基本額)+ 子の加算額
子の加算額
2人目まで:各23万4800円
3人目以降:各7万8300円
※令和6年度額
1.2 遺族厚生年金
遺族厚生年金は、厚生年金加入者が亡くなった場合に、一定の遺族に支給される年金です。
<受給要件>
- 被保険者が死亡したとき (ただし、遺族基礎年金と同様、死亡した者の保険料納付済期間が国民年金加入期間の3分の2以上あること、または過去1年間に保険料の滞納がないこと)
- 被保険者期間中の傷病がもとで初診の日から5年以内に死亡したとき
- 障害厚生年金(1級・2級)の受給者が死亡したとき
- 老齢厚生年金の受給資格期間(25年以上)を満たした者が死亡したとき
<対象者>
死亡した者によって生計を維持されていた次の人(優先順位が高い人のみ)
- (1) 配偶者および子
- (2) 父母
- (3) 孫
- (4) 祖父母
※夫、父母、祖父母は55歳以上であること(受給開始は60歳から)
※子のない30歳未満の妻は、5年間の有期給付
<年金額>
老齢厚生年金の報酬比例部分の額の4分の3
※最低保障として、被保険者期間が300月未満の場合、300月とみなして年金額を計算する
ここまで遺族年金の概要を解説してきました。
次章では、遺族年金の対象者や遺族厚生年金と老齢厚生年金の関係について解説していきます。
2. 遺族年金がもらえる人は?
遺族基礎年金は18歳未満の子がいる配偶者しか受け取ることができません。
そのため、年金生活を送っている高齢夫婦のうち一方に先立たれるケースでは、子どもがいても成人している場合が多いため、遺族基礎年金を受給することは稀でしょう。
遺族厚生年金は、子の要件がなく、厚生年金加入者の配偶者であれば、基本的に受給できます。
ただし、遺族である自分が老齢厚生年金を受給している場合は、その額と同額が支給停止となります。この点を次で詳しく解説します。
3. 遺族厚生年金と老齢厚生年金の関係
遺族厚生年金と老齢厚生年金の両方を受給できる場合は、自分の老齢厚生年金を受け取ることが優先されます。
そのため、遺族厚生年金の額が自分の老齢厚生年金の額よりも多い場合は、その差額が遺族厚生年金として支給され、遺族厚生年金の額よりも自分の老齢厚生年金の額が多い場合は、遺族厚生年金は支給されません。(全額支給停止)
【写真1枚目/全2枚】遺族厚生年金と老齢厚生年金の関係/次項では事例を用いて実際の支給額を解説1/2

出所:筆者作成
なお、65歳以上で夫婦共に老齢厚生年金を受給しているケースで、一方が亡くなり遺族厚生年金を受給できる場合は、次の(1)(2)のどちらか多い額が遺族厚生年金の額となります。
- (1)遺族厚生年金(報酬比例の4分の3)
- (2)遺族厚生年金(報酬比例の4分の3)×3分の2 + 老齢厚生年金×2分の1
次章では、事例で実際の支給額を解説していきます。
4. 事例で解説
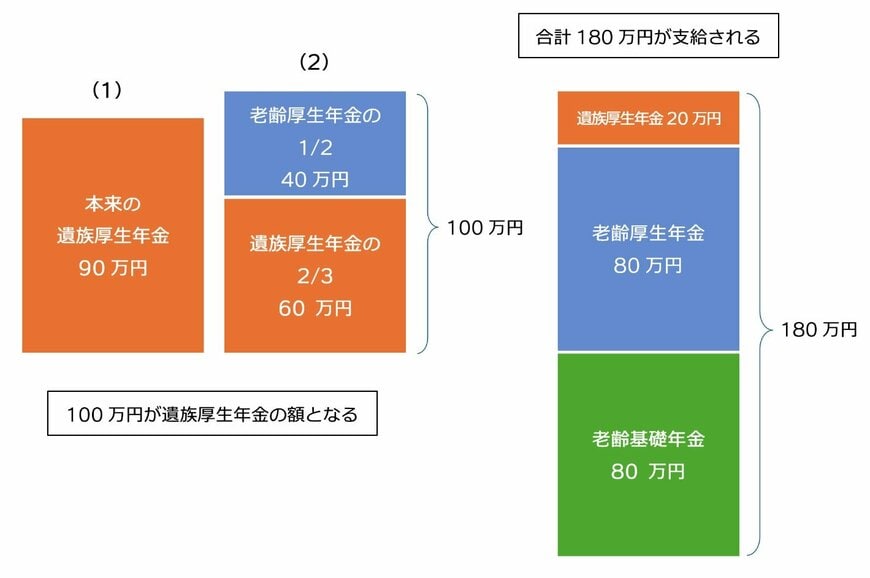
たとえば、夫の老齢厚生年金の報酬比例の額が120万円だった場合、夫が亡くなり、妻が受け取る本来の遺族厚生年金は120万円の4分の3である90万円になります。
しかし、妻も老齢厚生年金を80万円受給している場合は、前出の(2)の金額を求めて比較してみる必要があります。
遺族厚生年金90万円の3分の2である60万円と、妻の老齢厚生年金80万円の2分の1である40万円を足すと100万円となるので、このケースでは(2)の100万円が遺族厚生年金の額となります。
次に実際に支給される金額を出してみましょう。
遺族厚生年金が100万円で、妻の老齢厚生年金が80万円なので、遺族厚生年金のうち80万円が支給停止となります。
老齢基礎年金を80万円とすると、80万円(老齢基礎年金)+80万円(老齢厚生年金)+20万円(遺族厚生年金の差額)の合計180万円がこの妻が受け取れる年金額になります。
夫の報酬比例120万円・妻の老齢厚生年金80万円・老齢基礎年金80万円の場合2/2
出所:筆者作成
この例では、妻の元々の年金額は160万円なので、夫が亡くなったことで新たに受け取ることができる年金は20万円ということになります。
仮に妻が専業主婦であれば、遺族厚生年金は90万円受け取ることができるので、合計170万円になります。
5. まとめにかえて
共働きの妻としては、厚生年金に加入して、長年保険料を払ってきたのに、10万円しか違いがないというのはやるせない気持ちになるのではないでしょうか。
しかし、公的年金制度というものが、予測できない将来のリスクに対して、社会全体で備える性質のものであることから、基礎年金のみになってしまう専業主婦への保障が優先となるのは、致し方ない面があるといえます。
遺族年金はあくまでも残された遺族が生活に困らないようにするための制度と考え、公的年金以外の備えを早めに検討しておくといいでしょう。

参考資料
- 厚生労働省「令和4年簡易生命表の概況」
- 日本年金機構「遺族年金(受給要件・対象者・年金額)」
- 日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」
- 日本年金機構「遺族厚生年金 遺族基礎年金を受け取っている方へ」
- 日本年金機構「遺族年金ガイド 令和6年度版」
石倉 博子