


6月になると、年金受給をしている人へ「年金振込通知書」が届きます。
年金振込通知書は、ご自身が受け取れる年金額や天引き額、手取り額などが記載されているため、必ず確認したい通知書です。
本記事では、年金振込通知書の見方について詳しく紹介していきます。
年金振込通知書と同じタイミングで届く「年金額改定通知書」についても紹介しているので、あわせて確認しておきましょう。
1. 年金振込通知書で確認したい6つの項目
まずは、年金振込通知書で確認したい項目から見ていきましょう。
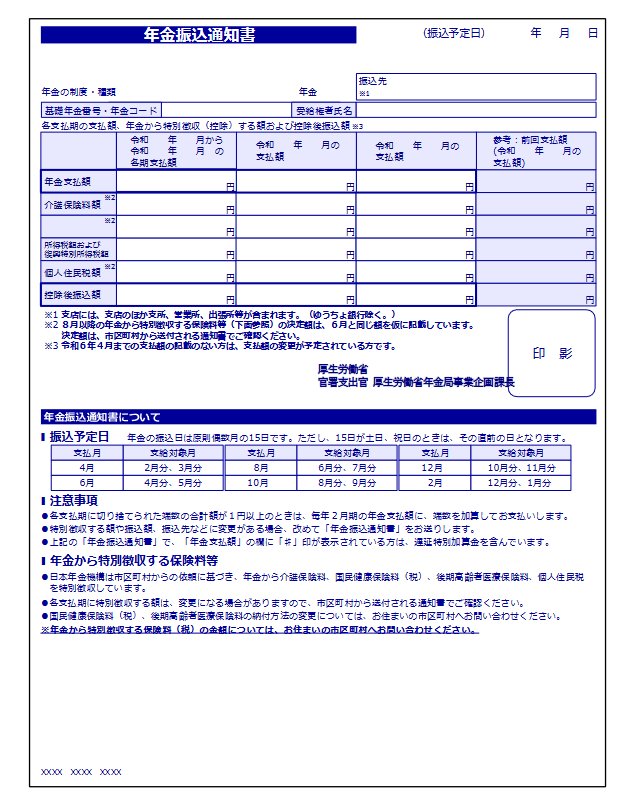
年金振込通知書の中で、特に確認したい項目は以下の6つです。
- 年金支払額
- 介護保険料額
- 後期高齢者医療保険料、国民健康保険料
- 所得税額および復興特別所得税額
- 個人住民税額
- 控除後振込額
「年金支払額」は、1回に支払われる年金額となっており、税金や社会保険料が天引きされる前の金額です。
天引きされた後の金額は「控除後振込額」に記載されており、こちらに記載された年金額が手取り額となります。
年金から天引きされる税金や社会保険料は下記4つです。
- 介護保険料
- 後期高齢者医療保険料、国民健康保険料
- 所得税および復興特別所得税
- 個人住民税
年金から天引きされる4つのお金について、詳しく見ていきましょう。
1.1 介護保険料
介護保険料は、40歳から64歳までは健康保険料に含まれて支払われますが、65歳以降は単独で支払うことになります。
なお、よくある勘違いとして、介護保険料は介護認定をされた場合も支払いの義務が発生し続け、「要介護認定されたら保険料は支払わなくて良い」とはならないため留意しておきましょう。
1.2 国民健康保険料、後期高齢者医療制度の保険料
国民健康保険は75歳未満の人が加入する「公的な医療保険」で、75歳以上の人は「後期高齢者医療保険」という健康保険に切り替わります。
国民健康保険と後期高齢者医療保険は、どちらかのみの加入となるため、同時に天引きはされないことも留意しておけると良いです。
1.3 所得税および復興特別所得税
公的年金は「雑所得」扱いとなるため、一定額以上の年金受給をしている場合は所得税が課税され、現在は「東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法」により、復興特別所得税もかかります。
収入が公的年金のみの場合、65歳未満の人は「108万円以下」、65歳以上の人は「158万円以下」で所得税が非課税となります。
なお、障害年金や遺族年金を受給している場合も非課税対象です。
1.4 個人住民税
個人住民税は、前年中の所得に対してかかる税金で、一定額以上の年金受給をしている場合は課税されます。
年金収入が一定額以下の場合は「住民税非課税世帯」となり、住民税が非課税になります。
また、住民税も所得税と同様に、障害年金や遺族年金を受給する場合も非課税となります。
なお、2024年度は年金額が2.7%の増額改定となったため「年金額改定通知書」も送付されます。
次章で、年金額改定通知書の確認項目について見ていきましょう。
2. あわせて確認したい「年金額改定通知書」とは
年金額改定通知書とは、年金額が物価や賃金の変動に応じて改定された時に、改定額を知らせる通知書です。
2024年度は、年金額が2.7%の増額改定となり、年金振込通知書と同じタイミングで「年金額改定通知書」も届くため、あわせて確認しておけると良いです。
年金額改定通知書に記載されている項目は、下記のとおりです。

- 国民年金(基礎年金)
- 厚生年金保険
- 合計年金額(年額)
年金額改定通知書をみれば、ご自身の年金額に2024年度の改定額がどのくらい反映されているかを確認できるため、目を通しておきましょう。
3. 2024年度の年金額はどのくらい増額された?
前章で2024年度の年金額は2.7%のプラス改定になったことをお伝えしましたが、具体的にどのくらい増額したのでしょうか。
厚生労働省が公表した資料によると、2024年度は国民年金で「+1750円」、厚生年金で「+6001円」の増額改定となっています。
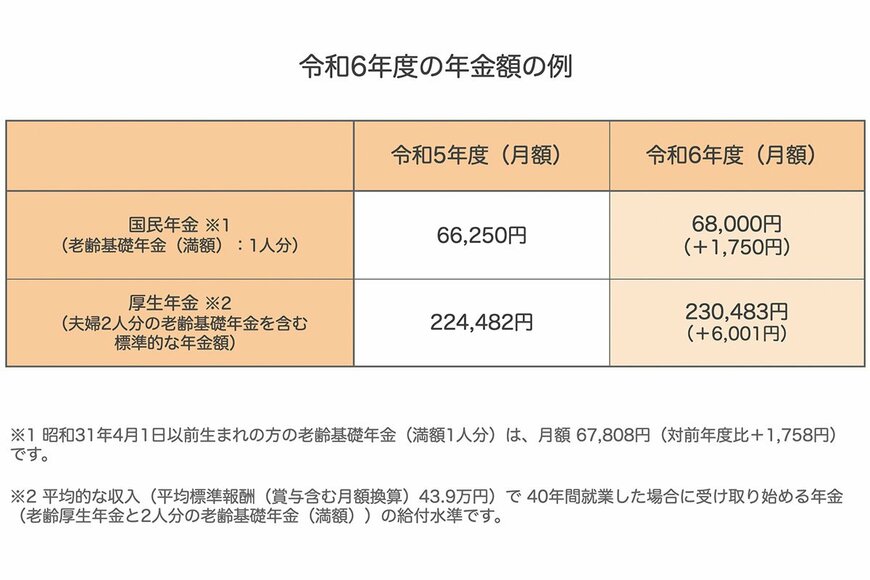
- 国民年金(老齢基礎年金):6万8000円(1人分)
- 厚生年金:23万483円(標準的な夫婦2人分)
国民年金は満額受給を想定した「1人分」の金額であり、仮に40年間未納なく保険料を納めていた場合は上記金額を受給することができます。
厚生年金の場合は「標準的な夫婦2人分」の金額であり、これは国民年金を含む年金額となっています。
ここでいう「標準的な夫婦」とは、下記のケースを指しています。
- 夫婦ともに国民年金を満額受給
- 夫が厚生年金(平均標準報酬43万9000円で40年間就業)
なお、厚生労働省が公表した年金額例はあくまで、国民年金満額受給の場合と標準的なモデル夫婦の場合であるため、一概に全ての人がこの金額を受け取れるわけではありません。
ご自身の年金額についてより詳細に知りたい場合、年金をすでに受け取っている方は「年金振込通知書」を、まだ受け取っていない方は「ねんきんネット」または「ねんきん定期便」で確認することをおすすめします。
4. 老後の収支シミュレーションは「手取り額」で行おう
本記事では、年金振込通知書の見方について詳しく紹介していきました。
現役世代の人たちが「給与明細の天引き額の多さ」に驚くのと同じように、老後も「額面の金額と手取り額」との金額差のギャップに落胆する人が多いです。
年金振込通知書に書かれた額面の金額(総支給額)で、老後の収支シミュレーションをしてしまうと、実際の生活時にずれが生じてしまうため、必ず手取り額で収支の計算を行えると良いでしょう。
参考資料
和田 直子


