急激な円安と物価上昇により、最近はお金に関する関心が世の中でも強まっている傾向に思えます。
世代関係なく影響のあるインフレですが、老後の生活に重要な役割を占める年金はどのくらいもらえるのでしょうか。
「老後は引退して年金だけで悠々自適な生活を送るつもり」
「公的年金だけでは不安なので、しっかり自分で備えておくつもり」
など、年金に対する考え方や印象は人それぞれかと思います。
今回は実態を把握するため、厚生年金を月額で「10万円未満」の方と「20万円超」の方ではどちらの方が割合が多いのか見ていきたいと思います。
1. 公的年金の仕組み「厚生年金と国民年金」の整理

厚生年金の月額を確認するには、厚生労働省が公表する「令和4年度 厚生年金保険・国民年金事業の概況」という資料が参考になります。
一点注意したいのは、本資料では厚生年金額に国民年金額が含まれているということです。
まずは厚生年金と国民年金のしくみを整理することが必要なので、簡単におさらいします。
日本の公的年金は、上記のように国民年金と厚生年金が2階建て構造になっています。
1.1 国民年金(1階部分)
- 原則、日本国内に住む20歳以上60歳未満の全員に加入義務がある
- 保険料は一律
- 納付した期間に応じて将来もらえる年金額が決まる
1.2 厚生年金(2階部分)
- 公務員やサラリーマンなどが加入する
- 収入に応じた保険料を支払う(上限あり)
- 加入期間や納付額に応じて将来もらえる年金額が決まる
上記のとおり、個人によって加入する年金や納付期間、納める保険料が異なるため、将来の年金受給額には個人差があります。
では、厚生年金が「月額10万円未満」という人と「月額20万円超」という人とでは、どちらが多いのでしょうか。次章にて検証していきます。
2. 厚生年金「月額10万円未満」VS「月額20万円超」どっちが多い?
早速、厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」を参考に厚生年金「月額10万円未満」と「月額20万円超」の割合を見ていきましょう。
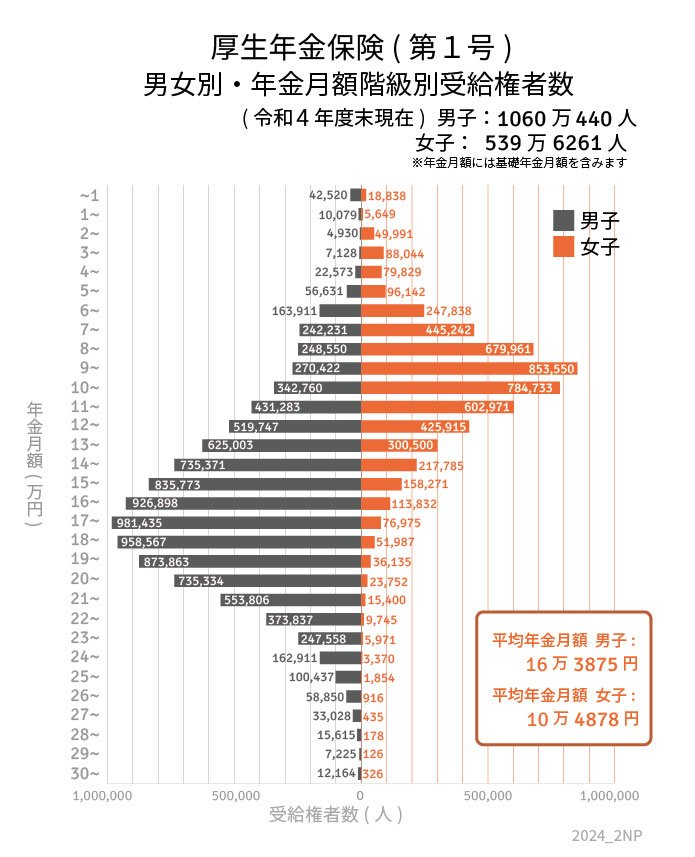
2.1 厚生年金の受給額ごとの人数(1万円刻み)
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
※国民年金部分を含む
2.2 厚生年金額ごとの割合
- 厚生年金「10万円未満」の割合:22.7%
- 厚生年金「20万円超」の割合:14.8%
以上から、厚生年金の月額が「20万円超」の人より「10万円未満」の人の方が多いことが分かりました。
厚生年金を受給する人のうち2割強が、月額10万円に満たないようです。
なお、参考までに他の受給額ごとの割合もご紹介します。
- 10万円未満の割合:22.7%
- 10万円以上の割合:77.3%
- 15万円以上の割合:46.1%
- 20万円以上の割合:14.8%
- 20万円未満の割合:85.2%
- 30万円以上の割合:0.1%
このように個人差が大きいことを踏まえ、まずは自分自身の年金見込額をねんきんネットやねんきん定期便などで確認しましょう。
「月額20万円はほしい」と思っていても、実際にもらえる人は少ないため、届かないケースも十分考えられます。
ちなみに、厚生年金の平均額は以下のとおりです。
2.3 厚生年金の平均年金月額
〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
3. 「国民年金のみ」の人はもっと厳しい受給額に
そもそも自営業やフリーランス、専業主婦(夫)などで厚生年金に加入していないという方は、国民年金のみの受給となります。
「国民年金部分だけ」の平均月額やボリュームゾーンも確認しておきましょう。
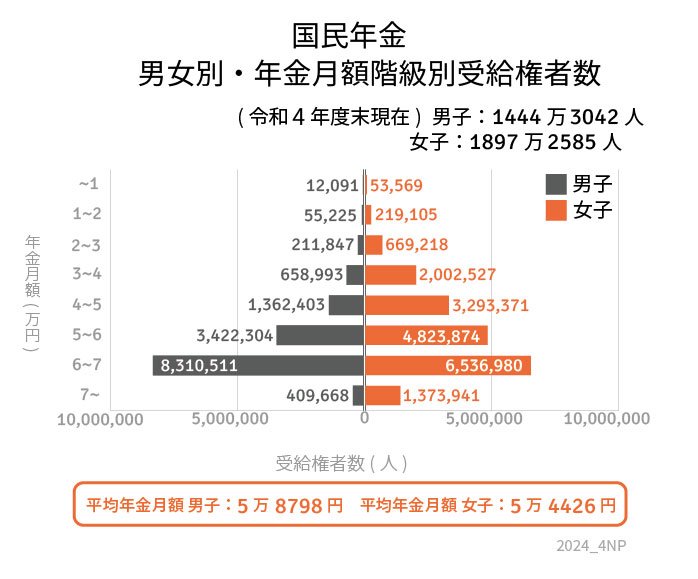
3.1 国民年金の受給額(月平均)
〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
3.2 国民年金「受給額ごとの人数」でわかるボリュームゾーン
- 1万円未満:6万5660人
- 1万円以上~2万円未満:27万4330人
- 2万円以上~3万円未満:88万1065人
- 3万円以上~4万円未満:266万1520人
- 4万円以上~5万円未満:465万5774人
- 5万円以上~6万円未満:824万6178人
- 6万円以上~7万円未満:1484万7491人
- 7万円以上~:178万3609人
国民年金のみでは平均が5万6316円。ボリュームゾーンは6万円以上~7万円未満となりました。
40年間しっかり保険料を納めていた場合、2024年度の満額は6万8000円です。
厚生年金に比べると少ないですが、その分毎月の保険料も少ないため、独自に上乗せを行う方も多いです。国民年金基金に加入したり、iDeCoや個人年金保険などで備える方も多いですね。
2024年度の満額という話が出ましたが、今年度分の年金が最初に支給されるのは6月14日の金曜日です。最後に決定された年金額例を見ていきましょう。
4. 2024年度の年金額は2.7%引き上げ!単純に喜べない理由は
公的年金は、毎年度、保険料や年金額の見直しが行われています。
2024年1月19日、厚生労働省から公表された資料によると、2024年度の公的年金は2023年度から2.7%の引き上げとなりました。
国民年金と厚生年金の年金額の例を確認しましょう。
2024年度の年金額の例4/4
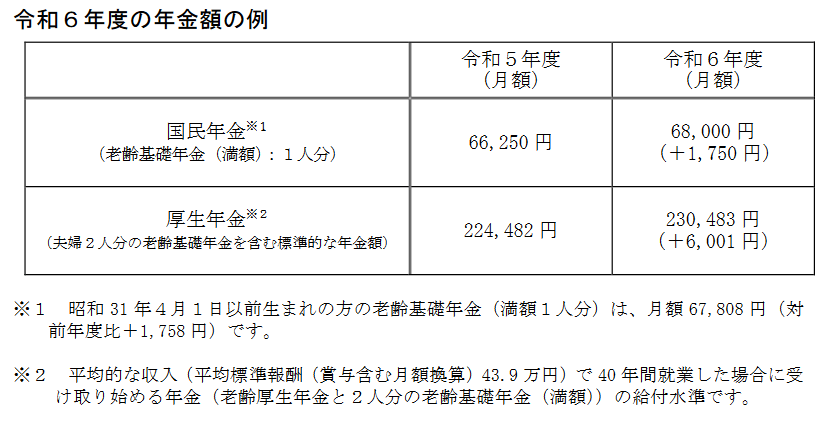
出所:厚生労働省「令和6年度の年金額改定についてお知らせします」
4.1 国民年金(満額):6万8000円(+1750円)
国民年金の満額(月額)は、2023年度から+1750円の増額となります。ただし、昭和31年4月1日以前生まれの方は月額6万7808円(+1758円)です。
4.2 厚生年金:23万483円(+6001円)
モデルケースの夫婦2人分の年金額は、2023年度から+6001円の増額で月額23万483円と公表されました。
ただし、これは平均的な収入(平均標準報酬(賞与含む月額換算)43万9000円)で40年間就業した場合、受け取り始める「老齢厚生年金と2人分の老齢基礎年金(満額)」の一例です。
実際には世帯の働き方や現役時代の年収で差があることに注意しましょう。
いずれにしても、物価や賃金の上昇を背景に2024年度の年金額は引き上げが決定されています。
しかし、単純に喜べない事情もあるのです。
現役世代の保険料負担が大きくなりすぎないように設けられた「マクロ経済スライド」が発動したため、実質的には目減りとなっています。
5. 老後資金の準備はまず知ることから
2024年度の年金は、昨年に比べて受給額が上昇します。一例として、夫婦でのモデルケースについても紹介しました。
また、10万円未満の割合と20万円超えの割合を比較すると、10万円未満のほうが大きいこともわかりましたね。
結果を受けて、さまざまな感想を持たれたと思います。
老後資金の準備は、まず知ることから始めることです。ご自身の年金は「ねんきん定期便」などでご確認しましょう。
年金だけでは足りないと感じている方は貯蓄や資産運用で準備をしていきましょう。国もNISAやiDeCoなど色々な制度を出しています。
皆さんの大事な老後生活です。早めの取り組みを心掛けましょう。
5.1 ご参考【男女別の年金受給額一覧】
男性
- 1万円未満:4万2520人
- 1万円以上~2万円未満:1万79人
- 2万円以上~3万円未満:4930人
- 3万円以上~4万円未満:7128人
- 4万円以上~5万円未満:2万2573人
- 5万円以上~6万円未満:5万6631人
- 6万円以上~7万円未満:16万3911人
- 7万円以上~8万円未満:24万2231人
- 8万円以上~9万円未満:24万8550人
- 9万円以上~10万円未満:27万422人
- 10万円以上~11万円未満:34万2760人
- 11万円以上~12万円未満:43万1283人
- 12万円以上~13万円未満:51万9747人
- 13万円以上~14万円未満:62万5003人
- 14万円以上~15万円未満:73万5371人
- 15万円以上~16万円未満:83万5773人
- 16万円以上~17万円未満:92万6898人
- 17万円以上~18万円未満:98万1435人
- 18万円以上~19万円未満:95万8567人
- 19万円以上~20万円未満:87万3863人
- 20万円以上~21万円未満:73万5334人
- 21万円以上~22万円未満:55万3806人
- 22万円以上~23万円未満:37万3837人
- 23万円以上~24万円未満:24万7558人
- 24万円以上~25万円未満:16万2911人
- 25万円以上~26万円未満:10万437人
- 26万円以上~27万円未満:5万8850人
- 27万円以上~28万円未満:3万3028人
- 28万円以上~29万円未満:1万5615人
- 29万円以上~30万円未満:7225人
- 30万円以上~:1万2164人
女性
- 1万円未満:1万8838人
- 1万円以上~2万円未満:5649人
- 2万円以上~3万円未満:4万9991人
- 3万円以上~4万円未満:8万8044人
- 4万円以上~5万円未満:7万9829人
- 5万円以上~6万円未満:9万6142人
- 6万円以上~7万円未満:24万7838人
- 7万円以上~8万円未満:44万5242人
- 8万円以上~9万円未満:67万9961人
- 9万円以上~10万円未満:85万3550人
- 10万円以上~11万円未満:78万4733人
- 11万円以上~12万円未満:60万2971人
- 12万円以上~13万円未満:42万5915人
- 13万円以上~14万円未満:30万500人
- 14万円以上~15万円未満:21万7785人
- 15万円以上~16万円未満:15万8271人
- 16万円以上~17万円未満:11万3832人
- 17万円以上~18万円未満:7万6975人
- 18万円以上~19万円未満:5万1987人
- 19万円以上~20万円未満:3万6135人
- 20万円以上~21万円未満:2万3752人
- 21万円以上~22万円未満:1万5400人
- 22万円以上~23万円未満:9745人
- 23万円以上~24万円未満:5971人
- 24万円以上~25万円未満:3370人
- 25万円以上~26万円未満:1854人
- 26万円以上~27万円未満:916人
- 27万円以上~28万円未満:435人
- 28万円以上~29万円未満:178人
- 29万円以上~30万円未満:126人
- 30万円以上~:326人

参考資料
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「大切なお知らせ、「ねんきん定期便」をお届けしています」
- 日本年金機構「ねんきんネット」
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
渡邉 珠紀