

内閣府の令和6年第6回経済財政諮問会議の資料「誰もが活躍できるウェルビーイングの高い社会の実現に向けて①(女性活躍・子育て両立支援、全世代型リスキリング、予防・健康づくり)」によれば、健康寿命が延びるなか、高齢者の定義を5歳延ばすことを検討すべきだと提言しています(2024年5月23日)。
健康寿命がのびているとはいえ、健康状態は個人差も大きいもの。高齢者の定義をそこまですぐに変えることができるものなのか、疑問を持たれる方も多いでしょう。
現代はただでさえ老後や年金への不安が高まっており、いつまで仕事を続けるかや老後資金、また自分の望んだセカンドライフが過ごせるのかと悩んでいる方も多いと思います。
今回は健康寿命を確認した後、現代シニアの生活の基盤となる、貯蓄や年金を確認していきましょう。
1. 【揺れる高齢者の定義】健康寿命は男性約72年・女性約75年、平均寿命まで約10年前後
まずは日本の健康寿命と平均寿命、その推移を確認しましょう。
厚生労働省「令和5年版高齢社会白書(全体版)」によれば、健康上の問題で日常生活に制限のない期間(健康寿命)は令和元年時点で男性が72.68年、女性が75.38年。
【写真1枚目/全5枚】健康寿命って本当に伸びてるの?2枚目~「厚生年金・国民年金」の受給月額や「60歳代の貯蓄」をグラフでチェック1/5
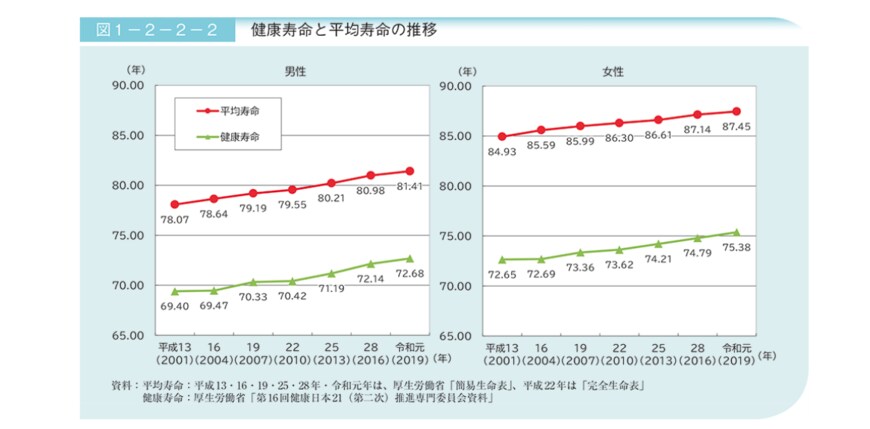
2001年からの推移をみると男性で3.28年、女性で2.73年上がっています。
また、平均寿命の方をみると男性で81.41年、女性で87.45年。
健康寿命と平均寿命の差をみると、男性で8.73年、女性で12.07年でした。
健康寿命で見ればおよそ20年で3年前後上がってはいますが、70歳代前半~半ばで健康寿命を迎えること、また80歳代で平均寿命を迎えることを考えると、高齢者の定義をすぐに5歳のばすのは難しいように思えます。
2. 老齢年金の受給開始年齢は65歳から。厚生年金と国民年金の平均月額はいくらか
現代においては、老齢年金の受給開始年齢は基本的に65歳からとなっています。
では、現代のシニアは年金を平均で月いくら受給しているのでしょうか。
参考までに、厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」より、厚生年金と国民年金の平均的な年金月額を見ていきましょう。
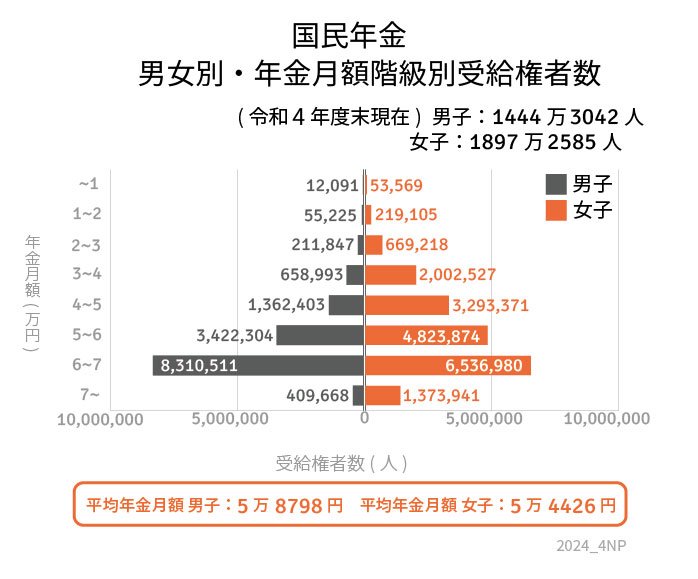
2.1 国民年金(老齢基礎年金)の平均受給額一覧
- 〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
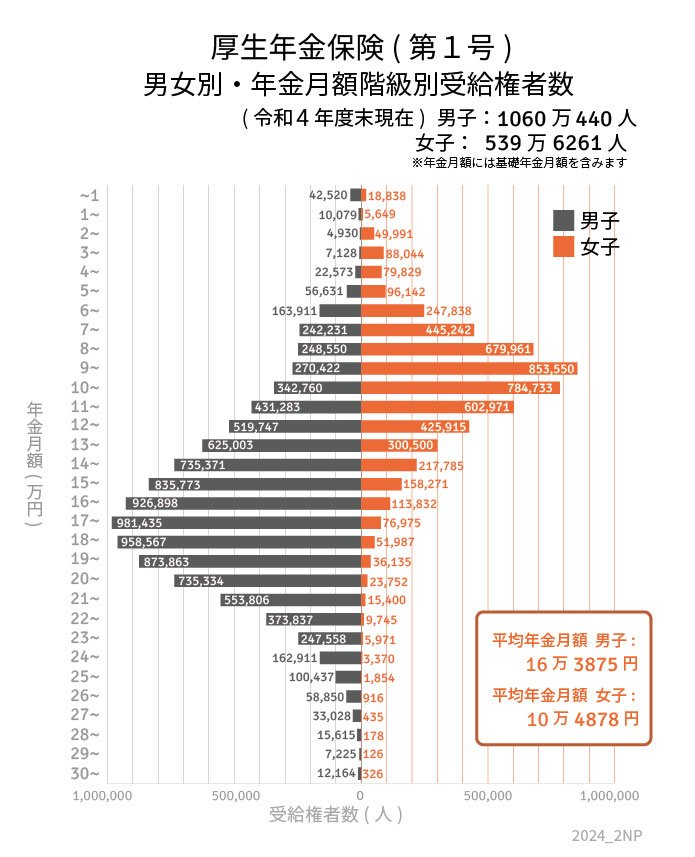
2.2 厚生年金の平均年金月額の平均受給額一覧
- 〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
国民年金は5万6316円、厚生年金は14万3973円が平均的な受給額でした。
実際にはその家庭によって加入している年金や、年金の加入状況は異なるもの。
また、2024年度の年金は物価高もあり2.7%増額されましたが、マクロ経済スライドの調整により、実質的には目減りとなりました。
少子高齢化の日本においては、今後年金受給額が下がる可能性も考えられます。
公的年金だけでなく、そのほかの貯蓄で用意したり、長く働き続けて仕事による収入を得たりすることが重要といえるでしょう。
では、現代の60歳代の貯蓄額はいくらでしょうか。
3. 60歳代「貯蓄2000万円以上」の割合は?平均・中央値もみる
金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」より、60歳代・二人以上世帯の貯蓄事情を確認します(金融資産を保有していない世帯を含む)。

3.1 【60歳代・二人以上世帯の貯蓄額】平均と中央値
- 平均:2026万円
- 中央値:700万円
60歳代の貯蓄額は平均で2000万円を超えていますが、より実態に近い中央値は700万円となっており、家庭差はあるものの余裕のないご家庭も少なくないでしょう。
少し前に話題になった貯蓄2000万円以上の割合は30%。
つまり、7割は貯蓄2000万円以下であり、老後資金に不安を抱える家庭も多いでしょう。
同調査より貯蓄保有世帯のみの貯蓄額について見ていきましょう。

3.2 【60歳代・二人以上世帯の貯蓄額】平均と中央値 ※貯蓄保有世帯のみ
- 平均:2588万円
- 中央値:1200万円
貯蓄保有世帯の場合、中央値で1000万円を超えましたが、「老後2000万円」には届きませんでした。
なお、老後2000万円が話題になったのは2019年であり、その後の物価高による影響により、さらに老後資金を用意する必要性も考えられます。
社会情勢の影響による影響まで考慮すると、早くから老後資金の準備をおこなう必要性は年々高まっているでしょう。
4. 望むセカンドライフを送るための備えを
健康寿命や平均寿命がのびてはいますが、「老後はリタイアしてゆっくりと自分の好きなことをして過ごしたい」と考える方も多いでしょう。
ただ年金月額やシニアの貯蓄額をみると、望むセカンドライフを過ごすためには、若いうちから計画的に老後資金対策をおこなうことが必要だといえます。
少子高齢化が進み、また高齢者の定義に対する意見が挙がっている現代においては、セカンドライフの過ごし方のスタンダードも変化していく可能性が考えられます。
これを機に、ご自身の望むセカンドライフを思い描きながら、それにあわせたキャリアやマネープランを考えてみてはいかがでしょうか。
4.1 【ご参考】60歳代・二人以上世帯の貯蓄額一覧表(金融資産を保有していない世帯を含む)
- 金融資産非保有:21.0%
- 100万円未満:5.9%
- 100~200万円未満:4.5%
- 200~300万円未満:4.3%
- 300~400万円未満:3.0%
- 400~500万円未満:1.9%
- 500~700万円未満:7.2%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:6.8%
- 1500~2000万円未満:5.4%
- 2000~3000万円未満:9.5%
- 3000万円以上:20.5%
- 平均:2026万円
- 中央値:700万円

参考資料
- 内閣府「令和6年第6回経済財政諮問会議 資料1誰もが活躍できるウェルビーイングの高い社会の実現に向けて①(女性活躍・子育て両立支援、全世代型リスキリング、予防・健康づくり)」
- 厚生労働省「令和5年版高齢社会白書(全体版)第2節 高齢期の暮らしの動向(2)」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
宮野 茉莉子


