
2024年1月に厚生労働省が公表した資料によれば、2024年度の公的年金額は標準的な夫婦の場合で月平均約23万円です。
夫婦2人であれば、月に約23万円の年金収入があれば何とか毎月の生活もやり繰りできそうと感じる方も多いかもしれません。
しかし、物価上昇が続く昨今では「老後にひとりで受け取れる年金額はいくら?」「おひとりさまの老後は年金だけで大丈夫?」と不安を感じる方も少なくないよう。
特に、男性よりも年金額が少ないといわれる女性の老後に対する経済的な不安は大きいようです。
そこで今回は、男女別に年金受給額の一覧を見ていきながら、老後資金づくりの必要性について考えていきたいと思います。
1. 厚生年金と国民年金のちがい
公的年金は、1階部分の国民年金と2階部分の2階建て構造になっています。
まずはそれぞれの年金制度について知っておきましょう。
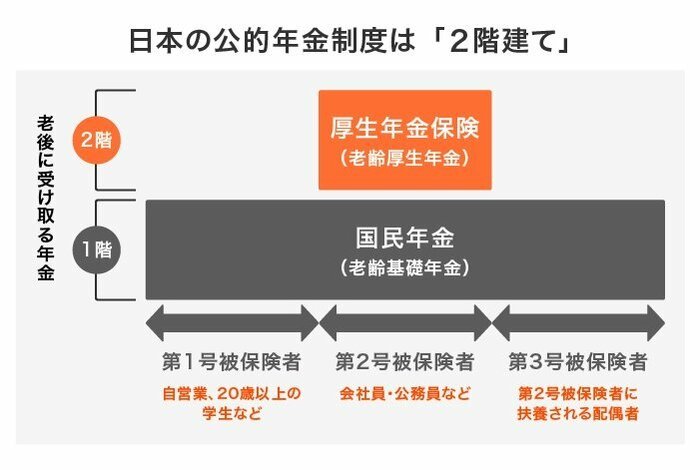
1.1 国民年金(1階部分)
- 原則、日本国内に住む20歳以上60歳未満の全員に加入義務がある
- 保険料は一律
- 納付した期間に応じて将来もらえる年金額が決まる
1.2 厚生年金(2階部分)
- 公務員やサラリーマンなどが加入する
- 収入に応じた保険料を支払う(上限あり)
- 加入期間や納付額に応じて将来もらえる年金額が決まる
日本の国民年金と厚生年金は、現役世代が支払う保険料がシニアの年金として支給される仕組みとなっています。
国民年金は全ての20歳以上60歳未満が加入し、保険料は一律です。
一方、厚生年金は公務員やサラリーマンなどが加入し、保険料と将来の年金額は所得や加入期間によって変動します。
女性は出産などで働き方を変えることが多く、結果として厚生年金の受給額に男女差が出ています。
では、女性だけで厚生年金をひと月「20万円以上」受給している人はどのくらいの割合なのでしょうか。
2. 厚生年金を「月平均20万円以上」受給している女性の割合は?
ここからは、厚生年金の平均受給額を男女別に見てみましょう。
2.1 【厚生年金】受給額ごとの人数(男性)
- 1万円未満:4万2520人
- 1万円以上~2万円未満:1万79人
- 2万円以上~3万円未満:4930人
- 3万円以上~4万円未満:7128人
- 4万円以上~5万円未満:2万2573人
- 5万円以上~6万円未満:5万6631人
- 6万円以上~7万円未満:16万3911人
- 7万円以上~8万円未満:24万2231人
- 8万円以上~9万円未満:24万8550人
- 9万円以上~10万円未満:27万422人
- 10万円以上~11万円未満:34万2760人
- 11万円以上~12万円未満:43万1283人
- 12万円以上~13万円未満:51万9747人
- 13万円以上~14万円未満:62万5003人
- 14万円以上~15万円未満:73万5371人
- 15万円以上~16万円未満:83万5773人
- 16万円以上~17万円未満:92万6898人
- 17万円以上~18万円未満:98万1435人
- 18万円以上~19万円未満:95万8567人
- 19万円以上~20万円未満:87万3863人
- 20万円以上~21万円未満:73万5334人
- 21万円以上~22万円未満:55万3806人
- 22万円以上~23万円未満:37万3837人
- 23万円以上~24万円未満:24万7558人
- 24万円以上~25万円未満:16万2911人
- 25万円以上~26万円未満:10万437人
- 26万円以上~27万円未満:5万8850人
- 27万円以上~28万円未満:3万3028人
- 28万円以上~29万円未満:1万5615人
- 29万円以上~30万円未満:7225人
- 30万円以上~:1万2164人
※国民年金部分を含む
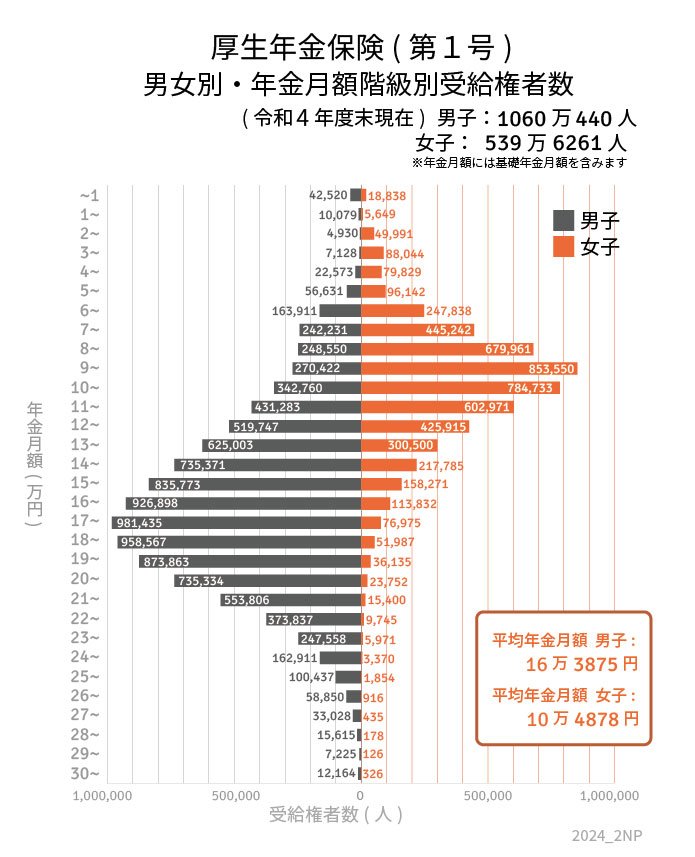
男性の平均受給額は16万3875円という結果になりました。
男女全体の平均受給額が14万3973円であることを考えると、男性は全体平均よりも多くの年金を受給している人が多いようです。
では、女性はどうでしょうか。
2.2 【厚生年金】受給額ごとの人数(女性)
- 1万円未満:1万8838人
- 1万円以上~2万円未満:5649人
- 2万円以上~3万円未満:4万9991人
- 3万円以上~4万円未満:8万8044人
- 4万円以上~5万円未満:7万9829人
- 5万円以上~6万円未満:9万6142人
- 6万円以上~7万円未満:24万7838人
- 7万円以上~8万円未満:44万5242人
- 8万円以上~9万円未満:67万9961人
- 9万円以上~10万円未満:85万3550人
- 10万円以上~11万円未満:78万4733人
- 11万円以上~12万円未満:60万2971人
- 12万円以上~13万円未満:42万5915人
- 13万円以上~14万円未満:30万500人
- 14万円以上~15万円未満:21万7785人
- 15万円以上~16万円未満:15万8271人
- 16万円以上~17万円未満:11万3832人
- 17万円以上~18万円未満:7万6975人
- 18万円以上~19万円未満:5万1987人
- 19万円以上~20万円未満:3万6135人
- 20万円以上~21万円未満:2万3752人
- 21万円以上~22万円未満:1万5400人
- 22万円以上~23万円未満:9745人
- 23万円以上~24万円未満:5971人
- 24万円以上~25万円未満:3370人
- 25万円以上~26万円未満:1854人
- 26万円以上~27万円未満:916人
- 27万円以上~28万円未満:435人
- 28万円以上~29万円未満:178人
- 29万円以上~30万円未満:126人
- 30万円以上~:326人
女性の平均は10万4878円でした。男女全体の平均よりも低く、男性との差が約6万円あります。
また、厚生年金をひとりで「月平均20万円以上」受給している人の割合は全体で14.8%ですが、男性の割合は21.7%、女性は1.2%という結果に。
女性で「月平均20万円以上」受給している人は存在するものの、かなり少数派であることが分かります。
3. 【ファイナンシャルアドバイザー解説】老後にむけた資産形成のコツ3選
ここまで厚生年金の平均受給額を確認してきましたが、年金だけで老後を送ることは難しそうです。
上手に資産を形成するには、コツをおさえた運用が重要です。
ここからは、現役ファイナンシャルアドバイザーの筆者が老後資産に向けた資産形成のコツを3点お伝えします。
3.1 長期投資で複利効果を狙おう
現金の価値が下がり続けている日本では、NISAやiDeCoなどの資産運用を活用してお金を「増やす」工夫が必要です。
投資信託などを購入する場合には、「投資期間」を重視しましょう。
「投資期間」と「複利」の効果には関係があり、投資が長期間化するほど、高い複利効果が期待できます。
3.2 分散投資でリスクを抑える
投資において「リスク」を取ることは避けられません。ここでのリスクとは結果が不確実であることを指します。
つまり、リターンが大きく変動する可能性があるということです。
リスクが大きいと、大きな利益や大きな損失を出す可能性が高まります。
ほとんどの人はできるだけリスクを小さくしたいと考えるでしょう。その方法の1つが分散投資です。
分散投資には、銘柄などの「資産の分散」だけでなく、投資先の地域を分散させる「地域分散」、投資のタイミングをずらして投資する「時間分散」などの分散方法があります。
分散投資することでリスクをおさえ、安定したリターンを得られる可能性が高まります。
3.3 積立投資で購入価格を「ならす」
積立投資は、毎月一定の金額で投資する方法です。
これは、「時間分散」のひとつでもあり、価格が高い時は少なく、価格が低い時は多く買えるメリットがあります。
毎月一定の金額で購入することで、購入単価を平準化することができます。
4. まとめにかえて
今回は男女別に年金受給額の一覧を見てきました。一覧からも分かるとおり、厚生年金の受給額には個人差があります。
特に、現役時代の収入が将来の年金額に大きく影響する厚生年金については男女間での受給額に大きな差がありました。
働く女性が増えてきた時代ではありますが、なかなか収入が増えず貯金できないと話す女性は少なくありません。
収入を増やすためには、スキルアップして転職をしたり副業したりする等の手段もありますが、それらを実現するには時間や手間を要します。
そんな時はNISAやiDeCoなどで投資をしながら資産形成していくことを考えてみるのも一案です。
NISAやiDeCoは少額から投資ができますし、効率的な資産形成が期待できます。
現時点で少しでも老後に対して不安があるのであれば、少額からでも貯蓄していくことが老後の不安を取り除くために大事な第一歩ではないでしょうか。
5. 【ご参考】国民年金の平均受給額
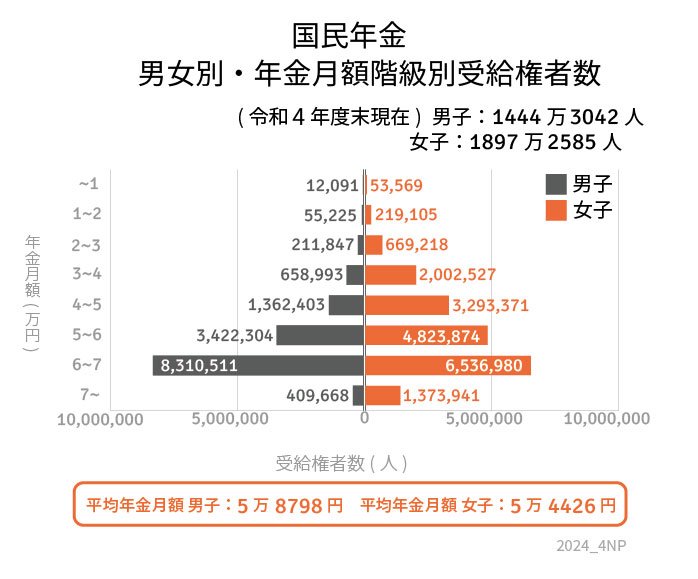
5.1 【国民年金】受給額ごとの人数(1万円刻み)
- 1万円未満:6万5660人
- 1万円以上~2万円未満:27万4330人
- 2万円以上~3万円未満:88万1065人
- 3万円以上~4万円未満:266万1520人
- 4万円以上~5万円未満:465万5774人
- 5万円以上~6万円未満:824万6178人
- 6万円以上~7万円未満:1484万7491人
- 7万円以上~:178万3609人
5.2 国民年金
- 男女全体:5万6316円
- 男性:5万8798円
- 女性:5万4426円

参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
-
大庭 新太朗(LIMO)「【女性の厚生年金】ひとりで「月20万円」もらえる人はかなり少ない。男女別の受給額を一覧でチェック」
※上記記事の数値を一部記事内に引用しています。
鶴田 綾