早いもので、2024年も半年が経過しました。ニュースなどでは「2025年問題」が取り上げられているようです。
いわゆる「団塊の世代」が後期高齢者となり、医療や介護などの負担が増大する懸念を指します。
高度成長期を支えた団塊の世代が75歳以上となり、日本は未曾有の高齢化時代を迎えます。医療・介護体制の維持、社会保障費の増加、働き手不足など、経済活動への影響は計り知れません。
彼らの子どもたちは、現在シニアの入口に立たされる40歳代~50歳代が多くを占めていることでしょう。彼らの貯蓄や老後資金などは、どのような状況なのでしょうか。
今回は金融広報中央委員会の資料をもとに、40歳代・ひとり世帯の貯蓄額をみていきます。
1. 【40歳代・ひとり世帯】貯蓄ゼロ(非保有)は何割か
40歳代・ひとり世帯で「貯蓄ゼロ(非保有)」の人はどれくらいいるのでしょうか。
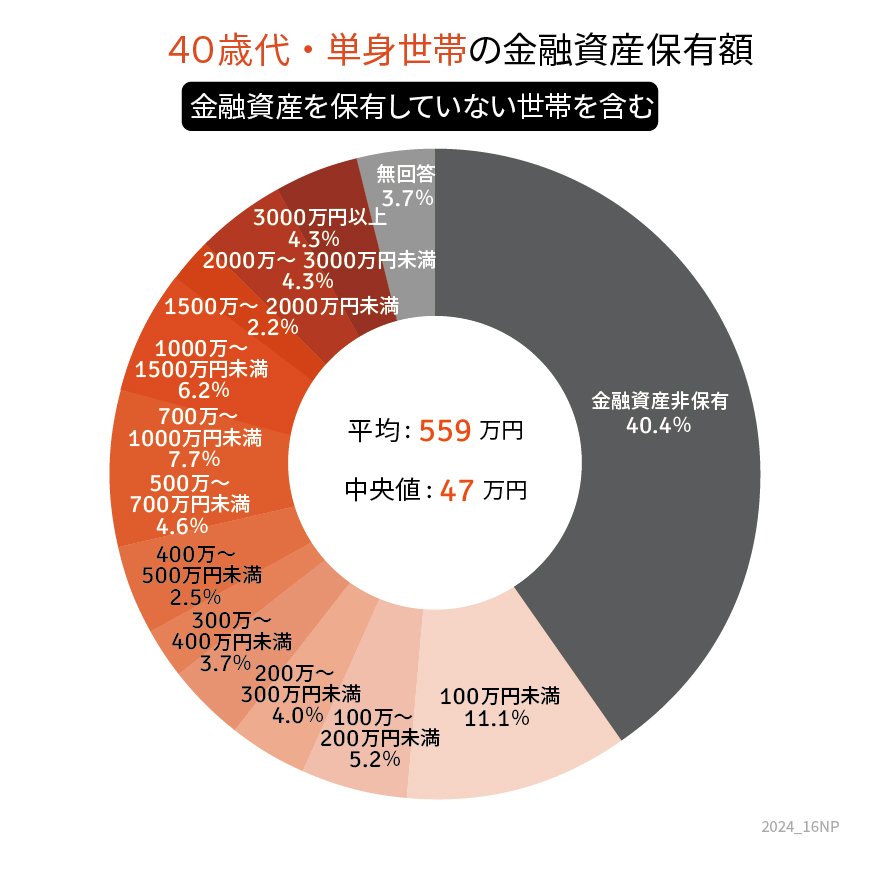
金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」より、40歳代・ひとり世帯の貯蓄事情を確認します(金融資産を保有していない世帯を含む)。
【写真全3枚中1枚目】40歳代・単身世帯の貯蓄円グラフ。2枚目では、金融資産保有世帯のみの貯蓄状況を掲載。1/3
出所:金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」をもとにLIMO編集部作成
1.1 【40歳代・単身世帯】貯蓄ゼロ(非保有)の割合
- 40.4%
1.2 【40歳代・単身世帯】貯蓄3000万円以上の割合
- 4.3%
1.3 【40歳代・単身世帯】平均貯蓄額と中央値
- 平均:559万円
- 中央値:47万円
貯蓄ゼロ(非保有)は40.4%、貯蓄3000万円以上でみると4.3%となりました。
いざ割合の中身をみると、40歳代の単身世帯の約4割が金融資産を持たないという結果でした。かなり衝撃的な数字なのではないでしょうか。
40歳代は定年まで約20年という時期になり、老後に向けて資産形成を本格的に進めるべき時期であるため、計画的な貯蓄や投資が求められます。
次の章では貯蓄保有世帯のみの平均と中央値について確認していきます。
2. 【40歳代・ひとり世帯】貯蓄保有世帯のみの平均と中央値はどれくらいか
次に、同調査より貯蓄保有世帯のみの貯蓄額について見ていきましょう。

2.1 【40歳代・単身世帯】貯蓄100万円未満の割合
- 18.7%
2.2 【40歳代・単身世帯】貯蓄3000万円以上の割合
- 7.3%
2.3 【40歳代・単身世帯】平均貯蓄額と中央値
- 平均:964万円
- 中央値:500万円
貯蓄保有世帯のみの貯蓄額をみると、貯蓄100万円未満は18.7%。
平均は900万円を超え、中央値は500万円を超えました。
金融資産非保有世帯が含まれていないため、平均値、中央値ともにさきほど確認した値よりも高くなっています。
しかし、100万円未満が18.7%に対して1500万円以上が18.2%と同水準になっている点に注目すると貯蓄の二極化が見受けられます。
この結果は、貯蓄がある程度の水準に達する人がいる一方で、準備がまったくできていない人も一定数いる状況を示しているといえるでしょう。
それでは、40歳代の世帯では手取り収入からどれほど貯蓄に回すことができているのでしょうか。
次の章では、40歳代の「手取り収入からの貯蓄割合」について統計から確認しましょう。
3. 【40歳代】手取り収入からいくら貯蓄に回せるのか?
では、今の40歳代はどれくらいの額を収入から貯蓄に回しているのでしょうか。
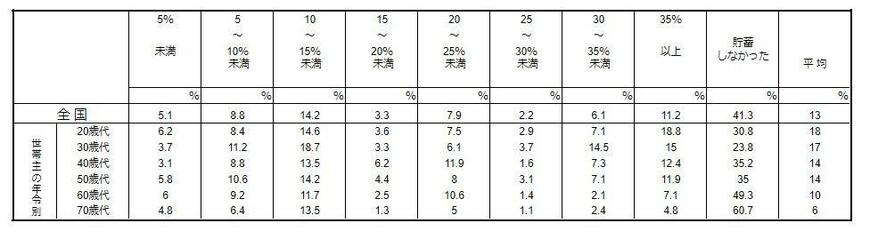
3.1 年間手取り収入からの貯蓄割合
- 平均:14%
- 5%未満:3.1%
- 5〜10%未満:8.8%
- 10〜15%未満:13.5%
- 15〜20%未満:6.2%
- 20〜25%未満:11.9%
- 25〜30%未満:1.6%
- 30〜35%未満:7.3%
- 35%以上:12.4%
- 貯蓄しなかった:35.2%
最も多いのは「10〜15%未満」で、平均は14%でした。
手取りの何%を貯蓄するかは個人差があるものですが、平均を一つの目標にするのもいいでしょう。
4. 40歳代でも間に合う! 2024年度、計画的に貯蓄しよう
40歳代の単身世帯において貯蓄状況はばらつきがあり、二極化していることがわかりました。
このような現状において、将来の不安を軽減し、安定した老後を迎えるためには、計画的な資産形成が不可欠です。2024年からは新NISAも始まり、資産運用に対する制度も充実してきています。
ねんきん定期便やねんきんネットで将来の年金受給見込額を確認し、足りない分については老後資金の目標額を設定し、月々の貯蓄額を決めましょう。
2024年度から計画的に貯蓄を始め、安心できる未来を築きましょう。
4.1 【参考】40歳代・単身世帯の貯蓄額一覧表(金融資産を保有していない世帯を含む)
- 金融資産非保有:40.4%
- 100万円未満:11.1%
- 100~200万円未満:5.2%
- 200~300万円未満:4.0%
- 300~400万円未満:3.7%
- 400~500万円未満:2.5%
- 500~700万円未満:4.6%
- 700~1000万円未満:7.7%
- 1000~1500万円未満:6.2%
- 1500~2000万円未満:2.2%
- 2000~3000万円未満:4.3%
- 3000万円以上:4.3%
- 平均:559万円
- 中央値:47万円
参考資料
荒井 麻友子