


きたる2025年は団塊の世代がすべて75歳以上の「後期高齢者」となる年です。すでに年金生活が始まっているシニア世代、さらにはその子ども世代の中には、「介護費用」への不安を持つ人も多いでしょう。
2024年1月19日、厚生労働省が2024年(令和6年)度の年金額の例を公表し、前年度(2023年度)から2.7%引き上げられることに。
この年金額は、6月に支給される「4・5月分の年金」から適用されますが、昨今の物価上昇には追い付いていないのが現状です。
現役時代の年金加入状況により老後の年金額には個人差が出てきますし、介護にかかる費用にも個人差があります。とはいえ、公的年金や介護費用に関するデータを見ることで何らかの見通しを立てるヒントにはなるでしょう。
今回は最新版の年金データに加えて介護費用に関するデータについても整理していきます。
1. シニア世代「老齢年金」みんなの平均はいくら?
最初に年金について見てみましょう。シニアが実際に受け取る公的年金は、現役時代の働き方や年収などにより人それぞれです。
厚生労働省が2023年12月に公表した「令和4年度 厚生年金保険・国民年金事業の概況」では、いまのシニア世代がどのくらい年金を受給しているかを見ることができます。
1.1 国民年金のみを受け取る場合
【グラフ1枚目/全4枚】国民年金のみを受け取る場合の受給額はいくら?2枚目以降でも「年金・介護費用」に関するデータを紹介します!1/4
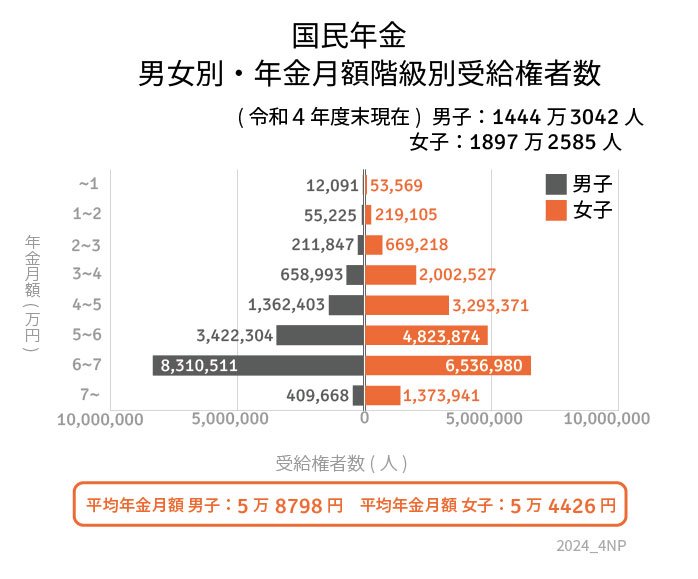
出所:厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
国民年金(老齢基礎年金)の受給額
〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
受給額ごとの人数
- 1万円未満:6万5660人
- 1万円以上~2万円未満:27万4330人
- 2万円以上~3万円未満:88万1065人
- 3万円以上~4万円未満:266万1520人
- 4万円以上~5万円未満:465万5774人
- 5万円以上~6万円未満:824万6178人
- 6万円以上~7万円未満:1484万7491人
- 7万円以上~:178万3609人
ずっと自営業や専業主婦(主夫)だった人など、国民年金(基礎年金)のみを受け取る場合は、平均年金月額は男女ともに5万円台。では、厚生年金はどうでしょう。
1.2 厚生年金を受け取る場合
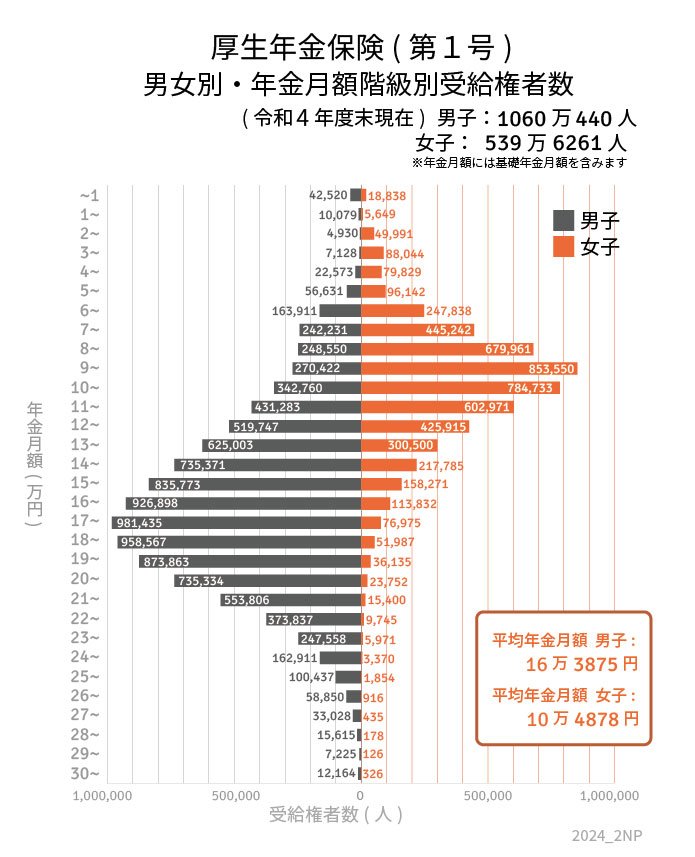
厚生年金(老齢厚生年金)の受給額※国民年金の金額を含む
〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
受給額ごとの人数
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
会社員や公務員など、厚生年金に加入して働いていた人であれば、国民年金に上乗せして厚生年金を受け取ります。国民年金を含む厚生年金の平均月額は、男性で16万3875円、女性平均10万4878円。
平均額だけを比較するとかなり手厚い印象はあります。しかし上記の年金額一覧からも分かるように、厚生年金の受給額は現役時代の収入や年金加入期間などによって大きな個人差が出ます。
また、介護保険料や住民税など、年金から天引きされる社会保険料や税金についても考慮しておく必要があります。
2. 70歳代世帯の貯蓄「平均と中央値」はどのくらいなのか?
次は、金融広報中央委員会の「家計の金融行動に関する世論調査 令和4年調査結果」から、70歳代世帯の貯蓄事情に関するデータを見ていきましょう。
2.1 70歳代世帯・単身世帯の貯蓄額「平均と中央値」
- 平均:1433万円
- 中央値:485万円
2.2 70歳代世帯・二人以上世帯の貯蓄額「平均と中央値」
- 平均:1905万円
- 中央値:800万円
70歳代世帯の貯蓄額の平均を見ると、単身世帯で1433万円、二人以上世帯で1905万円です。ただしこれは貯蓄がまったくない世帯から、いわゆる富裕層までを含めた平均額。
より実態に近い中央値で見た場合、単身世帯は485万円、二人以上世帯は800万円にまで下がります。
3. 介護費用の平均は「在宅でひと月4万8000円、施設なら12万2000円」
年金や貯蓄に関するデータを見たあとは、冒頭で触れた介護費用に関する調査データにも触れてみましょう。

生命保険文化センターの「2021(令和3)年度生命保険に関する全国実態調査」では、在宅介護、施設介護それぞれにかかった月額費用に関するデータを見ることができます。
3.1 介護費用の平均額
平均的な介護費用は以下の通り。こちらの金額は、公的介護保険サービスの限度額を超えた場合の自己負担額も含まれています。
- 一時的な費用合計(介護用ベッド購入や住宅費用など):74万円
- 月額平均(在宅介護):4万8000円
- 月額平均(施設介護):12万2000円
- 介護期間平均:61.1カ月
ここから計算すると、平均的な介護期間(約5年)にかかる介護費用は、在宅介護で約370万円、施設介護で約820万円という結果に。
施設介護であれば、介護付き有料老人ホームなどの民間施設、特別養護老人ホームなどの公的施設、どちらを利用するかによってもだいぶ変わるでしょう。前者の場合、入居時に数百万円の一時金が必要となることも。
夫婦世帯であれば二人が同時に施設入所となった場合の資金面についても頭に入れておく必要があるのかもしれません。
また、要介護度が上がれば介護保険サービスの自己負担費用も増えます。「いつから、どの程度必要になるか」が読みにくいのが介護費用の難しさ。
施設入居中に利用料が支払えなくなり退去を余儀なくされるという事態は避けたいところです。
さいごに見ていきたいのが、シニア世代の「介護費用の捻出」に関する意識調査の結果です。
4. 65歳以上の約8割が「介護費用は自分の資産から出すつもり」だが……。

ちなみに、内閣府が公表する「令和4年 高齢者の健康に関する調査結果」では、65歳以上男女の8割以上が排せつなどの介護が必要となった際、年金や貯蓄など「自分の資産」から介護費用をまかなうつもりだと答えています。
現役時代にしっかりと資産形成ができている場合や、今の住まいを処分して施設費用を捻出できると想定している場合も、実はちょっと注意が必要です。
認知症で判断能力が衰えた場合、金融機関の口座が凍結されたり、不動産の売買契約が結べなくなったりする可能性も。
これまで準備してきた資金を介護費用として活用できないとなれば、介護計画そのものだけではなく、子ども世帯の暮らしに大きな影響が出てくる可能性も。
ある一定の年齢になったら、家族信託や任意後見といった制度の活用も検討しながら「いつか来るかもしれないそのとき」に備えていけたら良いですね。
参考資料
- 厚生労働省「令和6年度の年金額改定についてお知らせします~年金額は前年度から 2.7%の引上げです~」
- 厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査] 令和4年調査結果」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査] 令和4年調査結果」
- 生命保険文化センター「2021(令和3)年度 生命保険に関する 全国実態調査 」(2021年12月)
- 内閣府「令和4年 高齢者の健康に関する調査結果」
吉沢 良子

