
現在、40歳代から50歳代の方は就職氷河期世代といわれ、大学を卒業しても納得のいく就職ができなかった方も多い世代です。正社員になれずに収入が十分でないため、貯蓄が思うようにできていない方もいるでしょう。
40歳代から50歳代は、そろそろ老後の生活資金について本格的に考え始める時期です。実際に年金を受給する頃には、年金額が減らされていたり支給開始年齢が遅くなったりする可能性もあるため、できるだけ多くの貯蓄をしておきたいものですね。
そこでこの記事では、40歳代から50歳代の夫婦世帯が老後の生活のために今すぐやるべきことを解説していきます。
1. 就職氷河期世代の夫婦世帯の貯蓄・負債状況
就職氷河期世代の夫婦世帯の平均貯蓄額や負債額はどのくらいなのか、実態を把握しておきましょう。金融広報中央委員会の「家計の金融行動に関する世論調査[二人以上世帯調査](令和4年)」をもとに、40歳代と50歳代とに分けて確認していきます。
1.1 40歳代夫婦世帯の貯蓄と負債
40歳代の夫婦世帯の貯蓄額(金融資産を保有していない世帯を含む)と負債額の平均と中央値は以下の通りです。
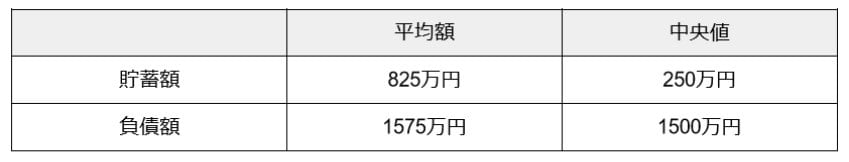
40歳代の平均貯蓄額は825万円ですが、より実態に近いとされる中央値は250万円です。平均額と中央値には600万円弱の差がありますが、これは高額な貯蓄額の世帯が平均値を押し上げているためと考えられます。実際の平均的な貯蓄額は、250万円程度といえるでしょう。
一方、負債額は平均が1575万円、中央値が1500万円です。借入目的は、住宅ローンや生活資金などが多いようです。
1.2 50歳代夫婦世帯の貯蓄と負債
50歳代の夫婦世帯の貯蓄額(金融資産を保有していない世帯を含む)と負債額も見ていきましょう。
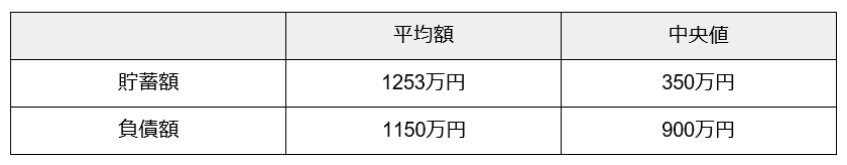
50歳代の平均貯蓄額は1253万円で中央値は350万円です。40歳代と比べて高額になっています。収入が増えることのほかにも、子どもの教育費が落ち着いてきたり住宅ローンの残債が減ってきたりなどで、貯蓄額が増えていると考えられます。
負債額は平均が1150万円、中央値が900万円となっており、40歳代よりも少なくなっています。借入目的は、住宅ローンや生活資金のほか、耐久消費財の購入費用や子どもの教育・結婚資金などが多くなっています。
2. 40歳代~50歳代夫婦世帯が今からやるべきこと4つ
40歳代〜50歳代の夫婦世帯が、老後生活の準備をするために今から始めておきたいことを4つご紹介します。
2.1 生活費を見直す
まずは、毎月の生活費を見直すことから始めましょう。特に、毎月赤字が出ている場合、ムダな支出を見つけ出し黒字に変えるよう対策をとる必要があります。何にいくら使っているのかわからない場合は、家計簿をつけるのがおすすめです。
最近は簡単に入力できる家計簿アプリもあるので、使いやすいものを選んで毎月の収支を確認しましょう。
なお、生活費を節約するには毎月一定金額かかる「固定費」を見直すことが効果的です。固定費には、電気代やガス料金などの公共料金、家賃や住宅ローン、保険料などがあります。費用を抑えられるものはないか確認してみましょう。
2.2 老後の生活費を見積もる
毎月の老後の生活費にいくらくらいかかるのかを見積もってみましょう。40歳代や50歳代といった現役のうちは、老後の生活を具体的に想像するのは難しいかもしれません。しかし、これから老後資金を計画的に準備していくには大切なことです。
子どもが独立して夫婦2人になったときに毎月の生活費がいくらかかるのか、住宅ローンの支払いはいつまで続くのかなど、大きな出費の予定を再確認します。
ほかにも、家のリフォームや車の買い替えなど、まとまったお金が必要になることもあるでしょう。その他、旅行や趣味などにかかるお金も盛り込んでおくと良いですね。
2.3 年金の受給見込み額を確認する
毎年誕生月には、日本年金機構より「ねんきん定期便」が送付されます。基本はハガキですが、35歳・45歳・59歳にはより詳しい内容が記載された封書が届きます。
ねんきん定期便には、これまでの保険料の納付実績や納付済期間のほか、これらに基づいた年金の受給見込み額も掲載されています。
正式な受給金額ではありませんが、老後に受け取れる年金額のおおよその目安になるでしょう。お手元に届いた際には、忘れずに内容を確認しましょう。
2.4 老後資金の準備をする
生活費の見直しができて、老後の生活にかかる費用が見えてきたら、目標金額を決めて老後資金の準備を始めましょう。
老後資金の準備方法にはいくつかあります。銀行の預貯金や生命保険会社の個人年金保険への加入、勤務先に財形貯蓄制度があれば財形年金貯蓄という選択肢もあります。
NISAやiDeCo(個人型確定拠出年金)といった税制優遇制度を活用しながら、投資商品でより大きなリターンの期待できる準備方法を選んでも良いでしょう。
ご家庭の状況や考えに合った資金準備方法を見つけて、できるだけ早期に開始することをおすすめします。
3. まとめにかえて
就職氷河期世代といわれる40歳代〜50歳代の夫婦世帯では、貯蓄額の中央値が250万円や350万円となっており、老後資金のための貯蓄が十分でない世帯が多いと考えられます。
もちろん、退職金やほかの手段での老後資金の準備がある世帯もありますが、子どもの教育費や住宅ローンの支払いなどで貯蓄をする余裕がないことあるでしょう。
しかし、老後生活について真剣に考え始める世代でもあるため、今後のライフプランについて改めて考えてみてはいかがでしょうか。老後に必要な資金も見えてきやすいでしょう。


参考資料
木内 菜穂子