2024年1月19日、厚生労働省より2024年度の年金額引き上げが発表されました。しかし、物価上昇率に追いついていないことから、実質的には目減りとなると捉えられています。
年金生活者は2カ月分の年金を受け取って、そこから家計を管理していますが、厚生年金や国民年金からも、税金や保険料が天引きされることをご存知ですか?
現代は「人生100年時代」と呼ばれ、セカンドライフが不透明な中、年金は重要な収入源となります。
そのため、年金から天引きされるお金について正確に把握しておくことが大切です。今回はそんな年金から天引きされるお金について、解説していきます。
1. 「厚生年金と国民年金」の仕組みをおさらい
まずは、公的年金である「厚生年金と国民年金」の仕組みをおさらいします。
公的年金制度の仕組み1/3
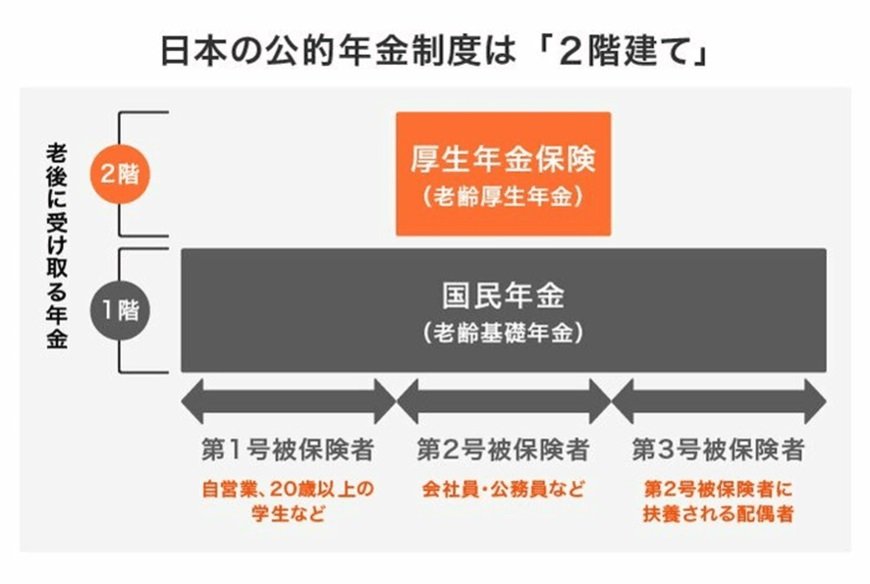
出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和5年4月)・厚生労働省「日本の公的年金は『2階建て』」をもとにLIMO編集部作成
1.1 国民年金(老齢基礎年金)
日本に住む20歳以上60歳未満の人は、原則として国民年金(老齢基礎年金)に加入します。
保険料は一律で、2022年度は月額1万6590円、2023年度は1万6520円です。
40年間保険料を支払うことで、満額の年金を受け取ることができます。ただし、未納や免除された期間があると、年金額が減額されます。
1.2 厚生年金(老齢厚生年金)
公務員や会社員などは、国民年金に加えて2階部分の厚生年金にも加入します。
厚生年金の保険料は、現役時代の報酬に応じた等級で決まります。また、加入期間や支払った保険料によって、受け取れる年金額が変わります。
日本の年金制度は国民皆年金なので、全員が年金に加入しますが、老齢年金の「額面」として受給できる金額はいくらぐらいなのでしょうか。
2. 「厚生年金」月平均の受給額はいくら?
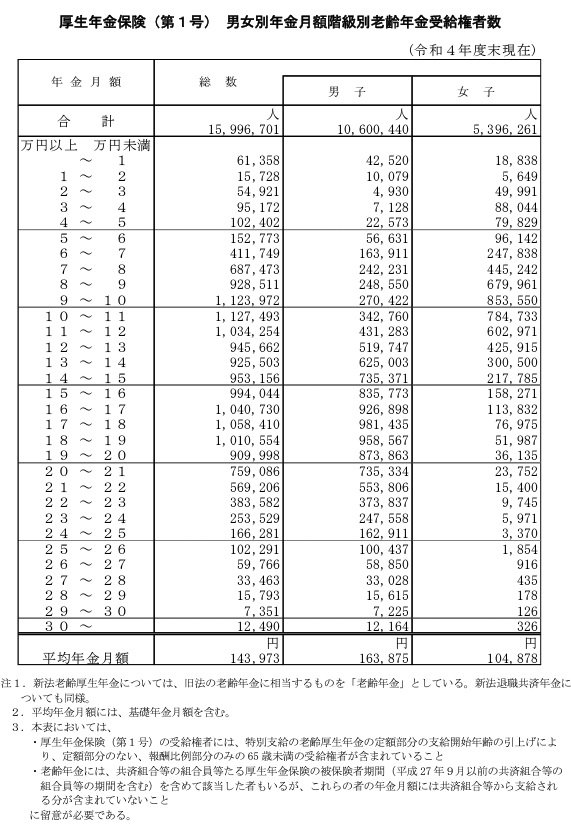
ここからは、厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」から、厚生年金の実際の受給額を見ていきます。
会社員や公務員だった方が受給する厚生年金の金額には、国民年金部分も含まれています。
2.1 厚生年金の平均受給月額
- 〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
2.2 厚生年金月額階級別の老齢年金受給者数
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
現役時代の収入で保険料が決まるので、厚生年金は受給額に差が生まれやすくなります。
3. 「国民年金」月平均の受給額はいくら?
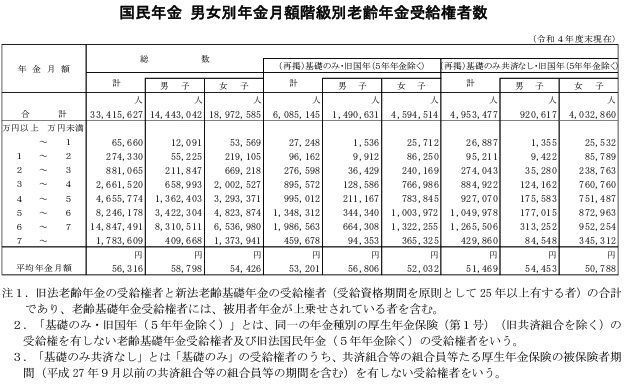
同じく厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」から、次は国民年金の平均受給額を確認します。
3.1 国民年金の平均月額
- 〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
3.2 国民年金月額階級別の老齢年金受給者数
- 1万円未満:6万5660人
- 1万円以上~2万円未満:27万4330人
- 2万円以上~3万円未満:88万1065人
- 3万円以上~4万円未満:266万1520人
- 4万円以上~5万円未満:465万5774人
- 5万円以上~6万円未満:824万6178人
- 6万円以上~7万円未満:1484万7491人
- 7万円以上~:178万3609人
同調査から「6万円以上~7万円未満」の受給者が最も多いことが見て取れます。
自営業者や専業主婦などは、国民年金のみを受け取ることになり、厚生年金がない場合、年金だけで生活するのはやや不安な金額であると言えます。
4. 厚生年金と国民年金から天引きされるお金一覧
厚生年金と国民年金の「額面」を見ていきました。
ここからは、年金から天引きされる4つのお金を見ていきましょう。
4.1 介護保険料
40歳から64歳までの間、介護保険料は健康保険料に含まれていますが、65歳になると単独で支払うことになります。
年金が18万円以上の場合、介護保険料は年金から天引きされるほか、介護保険料の支払いは一生続きます。
介護が必要になった場合、支払い義務はなくなると誤解する人もいますが、実際には支払いは継続されますので、注意が必要です。
介護保険料は自治体によって異なりますが、増加傾向にあります。
4.2 国民健康保険料や後期高齢者医療制度の保険料
国民健康保険や原則として75歳以上の方が加入する後期高齢者医療制度の保険料も、年金から天引きで支払います。
「介護保険料が特別徴収になっている」など一定の条件もあるため、普通徴収(納付書や口座振替)になることもあります。
4.3 個人住民税
前年中の所得に対してかかる住民税についても、年金所得が一定になれば課税され、年金天引きで納めます。
保険料とは異なり、収入が一定に満たなければ非課税となり、支払い義務が発生しないこともあります。
障害年金や遺族年金を受給する場合は非課税です。
4.4 所得税および復興特別所得税
一定額以上の年金にも所得税がかかります。公的年金は雑所得となり、65歳未満なら108万円、65歳以上なら158万円を超えると課税されます。
また「東日本大震災からの復興のための施策を実施するために必要な財源の確保に関する特別措置法(平成23年法律117号)」により、所得税の源泉徴収の際に併せて復興特別所得税もかかります。
ただし、障害年金や遺族年金を受給する場合は非課税です。
5. 老後に備えるためには年金以外の準備が不可欠
今回は厚生年金と国民年金の仕組みや受給額、天引きされるお金について考えてきました。
少子高齢化が進んでいる現代の日本では、社会保険料の増額や年金額の減額が懸念されています。
年金から引かれる額が多い場合、年金とは別に老後資金を備えておく必要がありそうです。
預貯金だけでなく、民間の個人年金保険やiDeCo(個人型確定拠出年金)などで準備する方法もあります。
老後に向けて、ご自身に合った対策を始めていくことが大切です。
参考資料
- 厚生労働省「令和4年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和6年度の年金額改定についてお知らせします ~年金額は前年度から2.7%の引上げです~ 」
- 日本年金機構「Q.年金から所得税および復興特別所得税が源泉徴収される対象となる人は、どのような人でしょうか。」
中本 智恵