


株式会社フォーイットが公表した将来の不安に関するアンケート結果によると、80%以上の方が将来に何らかの不安を感じていることがわかりました。
最も多かった回答は「生活費の不安」で59.2%、次いで「健康・医療費の不安」が46.8%、「年金や社会保障の不透明さ」が36.4%と続きます。
老後を迎えるにあたり、お金の不安を抱える人は少なくないようです。
一方で、金融広報中央委員会の資料によると60歳代~70歳代で「貯蓄ゼロ」という単身世帯は決してめずらしくないこともわかっています。
今回は金融広報中央委員会の資料をもとに、シニアの貯蓄額をみていきます。
1. 80%以上が将来に不安を感じている日本
株式会社フォーイットは2024年2月2日、全国の20歳代~60歳代までの男女500人を対象に、将来の不安に関するアンケートを実施しました。
結果によると、80%以上の方が将来に何らかの不安を感じているとのこと。
具体的には「生活費の不安」「健康・医療費の不安」「年金や社会保障の不透明さ」を回答する人が多く、特に50歳代~60歳代ではその割合が多くなっていました。

物価だけでなく、税金や社会保険料も上がり続ける今。賃金や年金が増えなければ、このまま不安が高まるのも無理はないかもしれません。
ただし、金融広報中央委員会の調査結果では60歳代や70歳代の単身世帯で「貯蓄ゼロ」の割合は決して少なくないのです。
2. 【60歳代の単身世帯】貯蓄ゼロ(非保有)は何パーセントか
まずは、60歳代の単身世帯で「貯蓄ゼロ(非保有)」の人はどれくらいいるのか見ていきます。
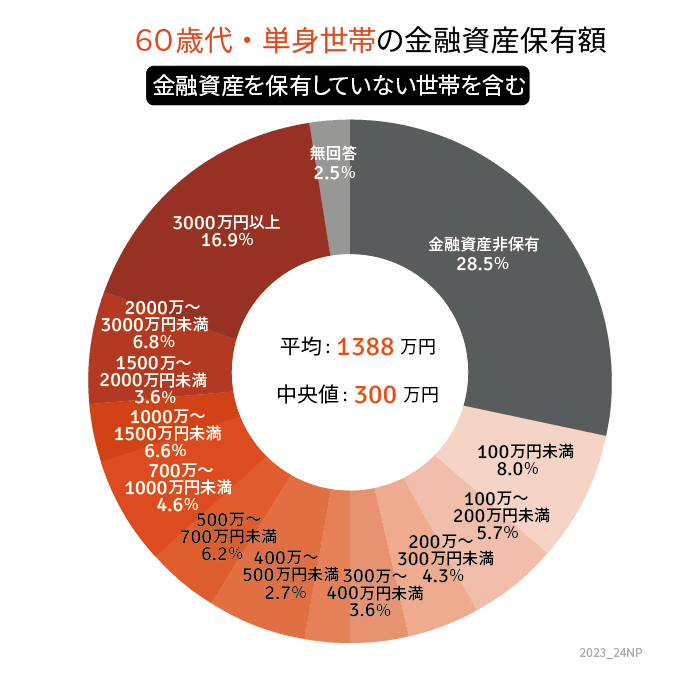
金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和4年)」より、60歳代・単身世帯の貯蓄事情を確認します(金融資産を保有していない世帯を含む)。
2.1 【60歳代・ひとり世帯】の貯蓄ゼロ(非保有)の割合
- 28.5%
2.2 【60歳代・ひとり世帯の貯蓄額】平均と中央値
- 平均:1388万円
- 中央値:300万円
貯蓄ゼロ(非保有)は約3割となりました。
60歳代ではまだ働く人も多いため、ここから貯蓄額があがる可能性もあります。退職金等が加算されることもあるでしょう。
一方で、70歳代以上ではリタイヤ世帯の割合が増えると予想されますが、貯蓄ゼロ率はどうなるのでしょうか。
3. 【70歳代の単身世帯】貯蓄ゼロ(非保有)は何パーセントか
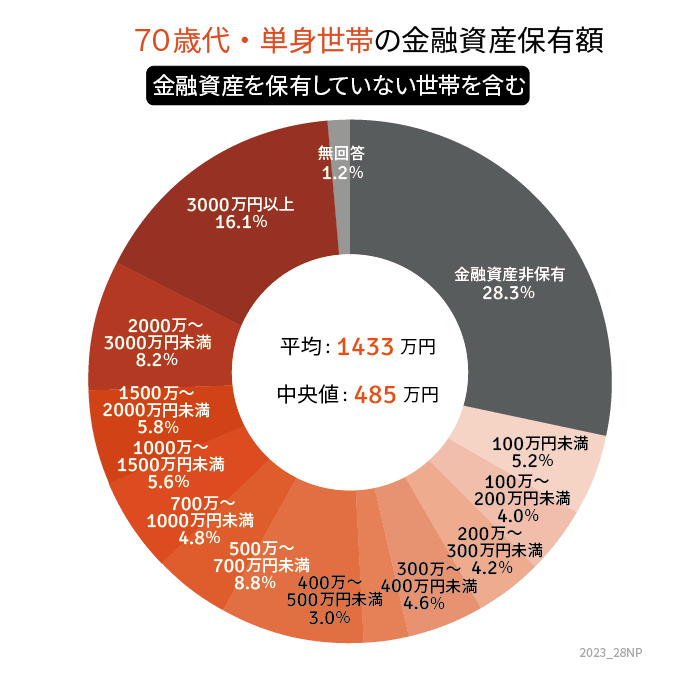
続いて同じ金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和4年)」より、70歳代・単身世帯の貯蓄事情を確認します(金融資産を保有していない世帯を含む)。
3.1 【70歳代・ひとり世帯】の貯蓄ゼロ(非保有)の割合
- 28.3%
3.2 【70歳代・ひとり世帯の貯蓄額】平均と中央値
- 平均:1433万円
- 中央値:485万円
貯蓄ゼロ(非保有)は28.3%で、60歳代とほぼ同数となりました。貯蓄の平均額と中央値は増加しているようです。
60歳代での収入が貯蓄を底上げしたことや、支出の減が影響していると考えられます。
とはいえ、約3割が貯蓄なしというのは少々心もとないようにも思えます。
参考までに、60歳代~70歳代が受給する年金の平均額も見ておきましょう。
4. 60歳代と70歳代が受給する年金の平均額
公的年金には国民年金(基礎年金)と厚生年金があり、受給する年金によってその水準が異なります。
そのため、それぞれの年金ごとに年齢別平均を見ていきましょう。
4.1 国民年金の平均受給額
- 60歳:4万2616円
- 61歳:4万420円
- 62歳:4万2513円
- 63歳:4万3711円
- 64歳:4万4352円
- 65歳:5万8070円
- 66歳:5万8012円
- 67歳:5万7924円
- 68歳:5万7722円
- 69歳:5万7515円
- 70歳:5万7320円
- 71歳:5万7294円
- 72歳:5万7092円
- 73歳:5万6945円
- 74歳:5万6852円
- 75歳:5万6659円
- 76歳:5万6453円
- 77歳:5万6017円
- 78歳:5万5981円
- 79歳:5万5652円
4.2 厚生年金の平均受給額
- 60歳:9万4853円
- 61歳:9万1675円
- 62歳:6万1942円
- 63歳:6万4514円
- 64歳:7万9536円
- 65歳:14万3504円
- 66歳:14万6891円
- 67歳:14万5757円
- 68歳:14万3898円
- 69歳:14万1881円
- 70歳:14万1350円
- 71歳:14万212円
- 72歳:14万2013円
- 73歳:14万5203円
- 74歳:14万4865円
- 75歳:14万4523円
- 76歳:14万4407円
- 77歳:14万6518円
- 78歳:14万7166円
- 79歳:14万8877円
※国民年金を含む金額
「この受給額で貯蓄ゼロで暮らしていけるのか?」と不安になった方も多いでしょう。
実際の年金額はそれぞれの加入年数や現役時代の収入によって異なります。平均以上にもらえる人もいますが、平均に満たない人もたくさんいるものです。
まずは年金見込額を知った上で、貯蓄の目標を立てることの重要さがわかるかと思います。
5. 老後に向けてどう貯蓄を計画する?
60~70歳代単身世帯の「貯蓄ゼロの割合」と平均・中央値を確認してきました。
年金額にもよりますが、貯蓄ゼロで老後を迎えるのはやはり厳しいと感じるものです。老後を不安に思う人は多い一方で、「具体的にどうしたらいいのか」がわからない人がほとんどだと思います。
そこで、まずは年金の見込額をしっかり把握しましょう。ねんきん定期便やねんきんネットなどが参考になります。
その上で、老後を過ごすのに不足する金額を算出しますが、ここでは物価上昇率等も加味しておきたいところです。
今の1000万円が、数十年後も同じ価値であるとは限りません。今の感覚で貯めていても、老後を迎えた段階では価値が目減りしているリスクもあるからです。
そこで、預貯金以外にも資産運用に分散しておくことでリスクを減らすという視点もあります。もちろん資産運用であれば新たに「元本割れ」というリスクが生まれてしまいますが、振り分けることで分散するという考え方です。
リスク許容度は個々の状況によって異なるため、しっかりとした情報収集や計画性が求められます。
2024年から始まった新NISA制度を利用して積立投資をはじめるのも選択肢の一つとなるでしょう。
これを機に、老後資金の貯蓄方法について考えてみてはいかがでしょうか。
5.1 【ご参考】貯蓄額一覧表(金融資産を保有していない世帯を含む)
60歳代・ひとり世帯
- 金融資産非保有:28.5%
- 100万円未満:8.0%
- 100~200万円未満:5.7%
- 200~300万円未満:4.3%
- 300~400万円未満:3.6%
- 400~500万円未満:2.7%
- 500~700万円未満:6.2%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.6%
- 1500~2000万円未満:3.6%
- 2000~3000万円未満:6.8%
- 3000万円以上:16.9%
70歳代・ひとり世帯
- 金融資産非保有:28.3%
- 100万円未満:5.2%
- 100~200万円未満:4.0%
- 200~300万円未満:4.2%
- 300~400万円未満:4.6%
- 400~500万円未満:3.0%
- 500~700万円未満:8.8%
- 700~1000万円未満:4.8%
- 1000~1500万円未満:5.6%
- 1500~2000万円未満:5.8%
- 2000~3000万円未満:8.2%
- 3000万円以上:16.1%

参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和4年)」
- 金融庁「新しいNISA」
- 株式会社フォーイット「80%以上が将来に不安を感じていると回答!その内最も多かったのは「生活費の不安」」
- 株式会社フォーイット「80%以上が将来に不安を感じていると回答!その内最も多かったのは「生活費の不安」」(PRtimes)
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
太田 彩子


