

長年勤めあげた会社を退職する際に退職金を受け取れると、老後の生活費に大変役立つものです。
特に、勤続30年以上ある方の場合、高額な退職金が得られる可能性もあり、どのくらい受け取れるのか楽しみな方もいるでしょう。
しかし、退職金は所得のひとつであるため税金がかかることに注意が必要です。税金が引かれると手取り額が少なくなってしまうため、いくら引かれるのか気になるところです。
そこで今回は、退職金に関する税金について解説するとともに、勤続30年で2000万円の退職金を受け取る場合にかかる税金についてシミュレーションしていきます。
1. 退職金から引かれる税金とは
退職金は額面金額がそのまま受け取れるわけではなく、所得税や住民税、2037年までは復興特別所得税が引かれた金額が手取り額となります。
退職金の受け取り方法には、一時金受け取りのほか年金形式で受け取る方法や、両方を併用する方法もあり、それぞれ税金の計算方法が異なります。
【一時金受け取り】
退職金を一時金で受け取った場合は「退職所得」に該当し、分離課税(ほかの所得と合計せずに分離して税金を計算すること)となります。
退職所得控除が適用され、勤続年数が長いほど税額の計算上優遇される点がメリットです。一時金受け取りは、退職金にかかる税金を最も抑えられる方法です。
【年金形式で受け取り】
年金形式で受け取った場合は「雑所得」に該当し、総合課税でほかの所得と合算して所得税を計算します。
公的年金等控除が適用されますが、公的年金の受給額などによっては、一時金受け取りの場合よりも税額が高くなる可能性があります。
【一時金と年金方式の併用】
一時金受け取り分は退職所得として退職所得控除が適用され、年金形式で受け取る分では雑所得として公的年金等控除が適用されます。
退職金が退職所得控除よりも高額な場合に、受け取り方法を併用することで税金の支払額を抑えることが可能です。
2. 勤続年数30年・退職金2000万円にかかる税金は?
勤続年数30年で退職金が2000万円受け取れる場合、税金はいくらかかるのかシミュレーションしていきましょう。
前章で触れたように、退職金を一時金として受け取る場合は退職所得控除が適用され、退職所得金額は次の式で求めます。
退職所得金額=(収入金額-退職所得控除額)×1/2
2.1 退職所得控除額
退職所得を求めるには、まず退職所得控除額を計算する必要があります。退職所得控除額は勤続年数によって以下の2つに分かれます。
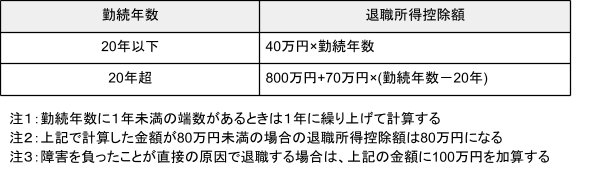
このケースでは勤続年数が30年なので、「20年超」の計算式を用います。
退職所得控除額=800万円+70万円×(勤続年数30年-20年)=1500万円
退職所得控除額は1500万円と計算できました。これで退職所得金額を求められます。
2.2 退職所得金額
退職所得金額=(収入金額-退職所得控除額)×1/2
=(2000万円-1500万円)×1/2=250万円
計算式より、退職所得金額は250万円です。この金額に所得税や住民税が課税されます。
所得税、復興特別所得税
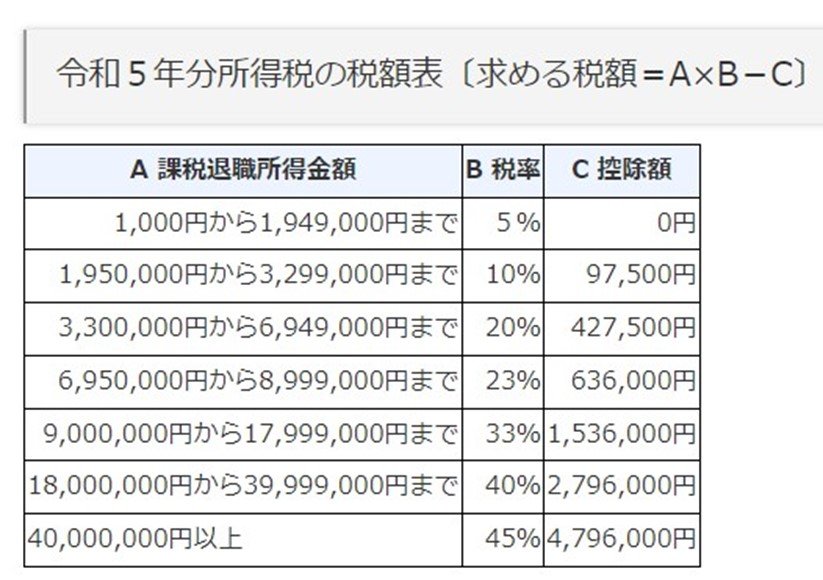
上記税額表より、このケースでの税率は10%ということがわかります。
- 所得税=250万円×10%-9万7500円=15万2500円
所得税は15万2500円と計算できました。なお、復興特別所得税は「所得税額×2.1%」で求めます。
- 復興特別所得税=15万2500円×2.1%=3202円
したがって、復興特別所得税は3202円となります。
住民税
住民税は、一般的に課税所得の10%とされているので、以下のように計算できます。
- 住民税=250万円×10%=25万円
ここまでの計算結果から、勤続年数30年で退職金が2000万円受け取れる場合にかかる税金は以下の通りです。
勤続年数30年・退職金2000万円にかかる税金3/3

出所:筆者作成
所得税が15万2500円、復興特別所得税が3202円、住民税が25万円で合計40万5702円の税金が引かれます。その結果、手取り額は1959万4298円となります。
3. まとめにかえて
退職金からは所得税や住民税が引かれるため、手取り額は額面金額よりも少なくなります。
しかし、退職金は老後の生活費に必要なものであるため税金の計算上優遇されており、特に一時金受け取りをする場合は税金の支払い負担を大きく軽減できます。
退職金を受け取る際には、税金がどのくらい引かれるのかをあらかじめ試算し、手取り額の目安を確認すると良いでしょう。


参考資料
木内 菜穂子


