

人生のセカンドライフともいえる「老後生活」の大きな収入源は年金となります。
数年前に「老後2000万円問題」が話題になったこともあり、「年金だけで生活していくのは厳しそう」という印象を持っている人も多いでしょう。
公的年金は、現役時代に加入していた年金の種類や、年収、加入期間によって将来受け取れる年金月額が変動するため、人によっては5万円や10万円ほどしか受け取れないことも。
しかし中には、年金だけで「月額30万円超」を受け取っている人も存在します。
では、厚生年金が月額30万円超の人は、日本にどのくらいいるのでしょうか。
本記事では、厚生年金の平均受給額とともに、年金の高額受給者の割合について紹介していきます。
年金月額30万円超を目指すための、年収目安についても紹介しているので参考にしてください。
1. そもそも厚生年金とは?国民年金との違い
冒頭でもお伝えしたように、年金は現役時代に加入している年金の種類や加入期間などによって、将来受け取れる年金月額が変わります。
日本の公的年金は「厚生年金」と「国民年金」が存在しており、2階建て構造となっています。
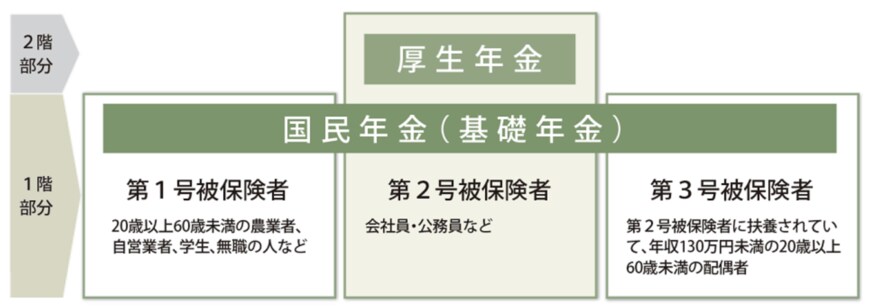
「国民年金」は、原則日本に住む20歳以上60歳未満のすべての人が加入する年金で、20歳から60歳の40年間に未納なく保険料を納めれば、国民年金を満額受け取ることが可能です。
一方で「厚生年金」は、会社員や公務員などが加入するもので、国民年金に上乗せされる形で年金を受け取れます。
国民年金は保険料が一律なのに対して、厚生年金の保険料は報酬比例制であるため、加入期間や年収に応じて変わるだけでなく、将来受け取れる年金額も変動します。
仮に、厚生年金の加入期間や時期が同じでも、年収に大きな違いがある場合は、受け取れる厚生年金の受給額も変わってきます。
1.1 厚生年金の平均月額はいくら?
では、厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」を参考に、厚生年金の平均月額を見ていきましょう。
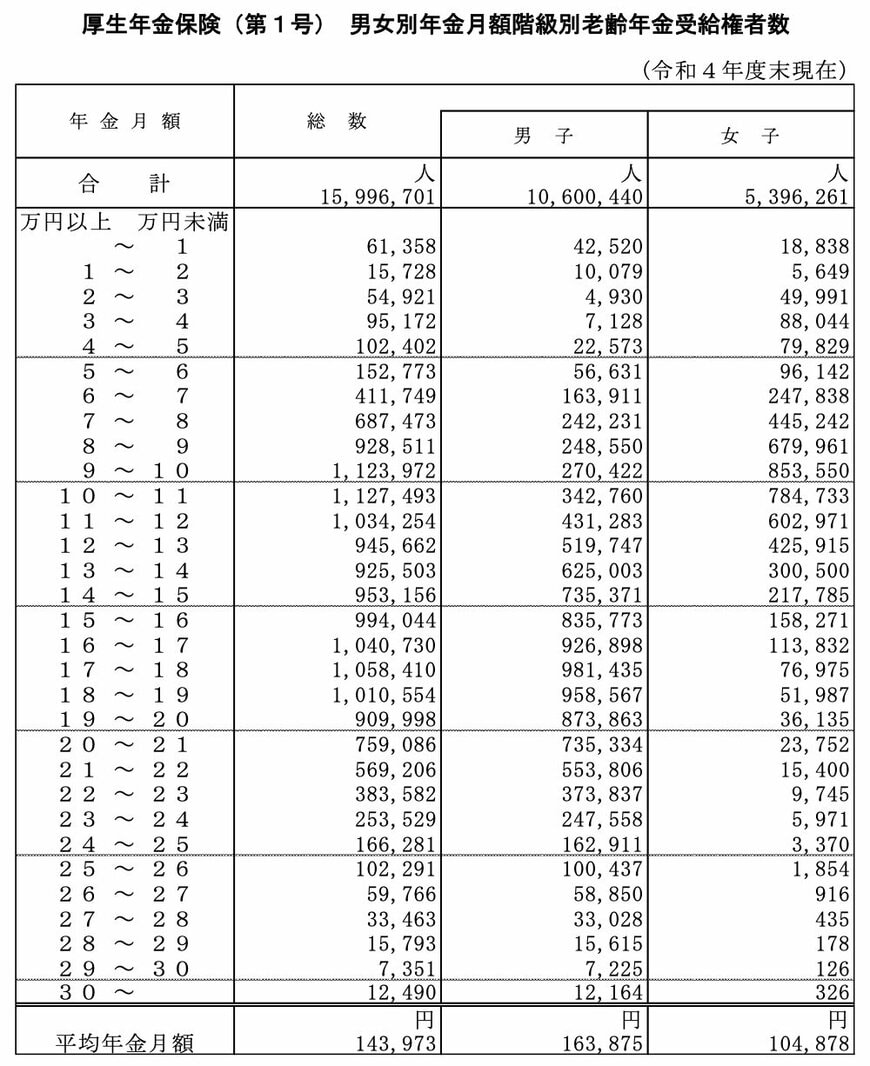
厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均受給額は「14万3973円」でした。(※厚生年金の年金額には国民年金が含まれます)
男女別の平均月額は、男性で「16万3875円」、女性で「10万4878円」となっています。
前章でお伝えしたように、厚生年金は現役時代の加入期間や時期、年収によって年金受給額が大きく変わるため、個人差や男女差が大きくなっています。
男女間の平均月額に約6万円もの差が生じているのは、女性は出産や育児を機に退職したり、正社員からパートに切り替えたりなど、男性よりも加入期間や収入が少なくなることが要因であるとうかがえます。
とはいえ、男性の平均月額や全体の平均月額をみても月額30万円には程遠い受給額といえます。
では、厚生年金「ひとりで月額30万円超」の羨ましい人は日本に何パーセントいるのでしょうか。
次章にて詳しく紹介していきます。
2. 厚生年金「ひとりで月額30万円超」の羨ましい人は何パーセント?
厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」によると、厚生年金月額階級別の受給者数は下記のとおりです。
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
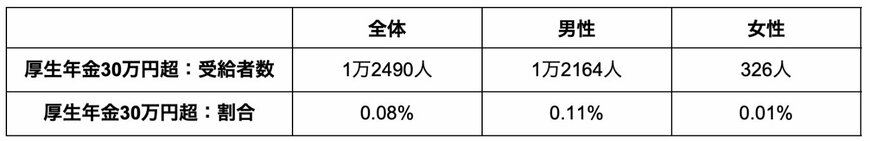
上記の中で、厚生年金「月額30万円超」の受給者数とその割合は下記の結果となりました。
3/3
出所:厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」を参考に筆者作成
厚生年金「月額30万円超」の高額受給者は、現在日本に1万2490人しか存在しておらず、その割合は全体の0.08%となっています。
これは、1000人に1人にも満たない割合となっており、月額30万円超を受給するためのハードルの高さが見て取れます。
3. 厚生年金「月額30万円」受給するための現役時代の年収目安は?
厚生年金を月額30万円受け取るためには、現役時代にどのくらいの年収が必要になるのでしょうか。
本章では、日本年金機構が公表している「厚生年金の計算式」から、現役時代の年収目安を逆算していきます。
厚生年金の計算式は「2003年3月以前」と「2003年4月以降」で計算式が異なります。
- 2003年3月以前の加入期間:平均標準報酬月額(※)×(7.125/1000)×2003年3月以前の加入月数
- 2003年4月以降の加入期間:平均標準報酬月額×(5.481/1000)×2003年4月以降の加入月数
※平均標準報酬月額:勤務先から支給される月給の平均額で月給と賞与を合わせて12で割った金額
今回の試算条件は下記のようになります。
- 2003年4月以降に加入
- 国民年金受給額(満額):78万円
- 厚生年金加入期間:40年間
平均標準報酬月額の計算方法は下記のとおりです。
- 平均標準報酬月額×5.481/1000×480ヶ月(40年間)=282万円(国民年金78万円を差し引いた厚生年金の受給額)
- 平均標準報酬月額=約107万円
- 1年間の現役時代の年収=約107万円×12ヶ月=約1284万円
上記の計算式より、平均年収が「約1284万円以上」であり、この年収を40年間継続することができれば、厚生年金として「月額30万円」を受給できます。
数日、数年間ではなく、40年間という長い期間高収入を維持し続ける必要があることから、月額30万円超の割合がほんの一握りしかいないのも理解できます。
4. 年金だけに頼らない老後の備えをしておこう
本記事では、厚生年金の平均受給額とともに、年金の高額受給者の割合について紹介していきました。
厚生年金受給者1599万6701人のうち、月額30万円超はわずか「1万2490人」であり、割合にすると0.08%となっています。
年金を高額受給するためのハードルは非常に高いものとなっているため、年金以外の老後の備えをしておくほうが現実的でしょう。
近年では、貯蓄以外にもiDeCoやNISAといった老後の資産づくりがしやすい制度も多いことから、これらを活用しながら少しずつ資産形成を始めていきましょう。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「老齢年金ガイド 令和5年度版」
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
- 日本年金機構「令和2年9月分(10月納付分)からの厚生年金保険料額表(令和5年度版)」
和田 直子


