
「ある程度まとまった資金があるので、プロに運用を任せてみたい」と考え、銀行や証券会社の窓口で相談した経験はありませんか。
資産形成のために、市場の状況を見ながら投資信託を売買するといった判断を、すべて専門家に一任できる「ファンドラップ」は、多忙な現役世代や投資に不慣れなシニア層から人気を集めています。
一方で、インターネット上では「契約してはいけない」「手数料が高すぎる」といった否定的な意見も見られます。運用方法が多様化する現代において、ファンドラップを選ぶメリットはどこにあるのでしょうか。本記事では、元銀行員の視点からファンドラップの仕組みやコスト、そしてどのような人が「後悔」し、どのような人が「満足」するのかを解説します。
1. そもそもファンドラップとはどのようなサービスか
ファンドラップは、投資家が金融機関に所定の手数料を支払い、資産配分の決定から商品の売買、定期的な資産の再調整(リバランス)まで、運用に関わるすべてを「一任」できるサービスです。
1.1 専門家に運用を「おまかせ」できる投資一任契約
サービス開始にあたり、金融機関はまず投資家に対して、期待するリターンやリスクをどの程度受け入れられるかといった項目を丁寧にヒアリングします。
安定的な運用を望むのか、あるいは積極的な成長を期待するのかなど、投資家の意向を明確にしたうえで、最適な運用プランを提案します。
投資家がプランに合意し「投資一任契約」を結ぶと、その後の実際の運用はすべて専門家が行います。投資信託の選定や、市場の変動に合わせた資産配分の見直しなどもプロの判断で進められます。
1.2 主要金融機関で契約額が増加傾向にあるファンドラップ
【ファンドラップ】「契約額・預り資産残高・資産形成商品の販売に占める割合」の推移1/2
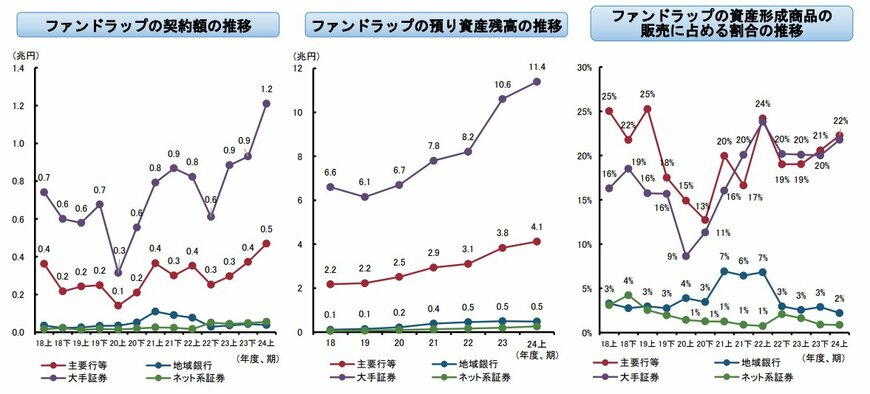
出所:金融庁「リスク性金融商品の個人向け販売等の状況に関する定量データ集 2024(令和6)年度9月期 (2025年7月1日)」
金融庁が公表した「リスク性金融商品の個人向け販売等の状況に関する定量データ集 2024(令和6)年度9月期 (2025年7月1日)」によると、主要な銀行や大手証券会社では、ファンドラップの契約額および預かり資産残高が増加傾向にあることがわかります。
特に注目すべきは、資産形成を目的とした金融商品の販売額全体に占めるファンドラップの割合が20%を超えている点です。このデータは、専門家に運用を一任するスタイルが投資家の間で広まりつつあり、市場での高い需要を示していると考えられます。
2. ファンドラップの手数料はなぜ高い?コストの「二重構造」に注意
ファンドラップを検討するうえで最大の懸念点となりやすいのが、投資家が支払うコストです。このコストは「サービス利用料」と「商品そのものの費用」という二階建て(二重構造)になっている点を理解しておく必要があります。
- 目に見えるコスト(投資顧問料・管理手数料):資産配分の決定やリバランスといった運用サービスに対する「コンサルティング料」として、金融機関へ直接支払う費用です。
- 隠れたコスト(投資対象の信託報酬):実際に運用対象となる「投資信託」の内部で発生する費用を指します。この費用は運用資産から日々自動的に差し引かれるため、運用報告書などを注意深く確認しないと気づきにくい実質的な負担となります。
これら二種類のコストが重なることで、たとえ運用成績がプラスになったとしても、手元に残る利益が想定より少なくなる可能性があります。
2.1 運用コストの比較:ファンドラップと新NISA(インデックス運用)
具体的に、対面で契約するファンドラップと、ネット証券などを利用して新NISAでインデックス運用を行う場合のコストを比べてみましょう。
【比較】運用コストの差(目安)2/2
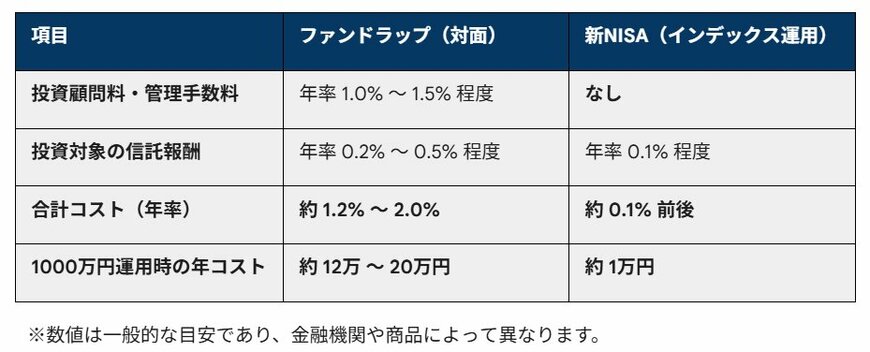
出所:各種資料をもとにLIMO編集部作成
※記載の数値は一般的な目安であり、契約する金融機関や商品によって異なります。
投資顧問料・管理手数料について
- ファンドラップ(対面):年率1.0%~1.5%程度
- 新NISA(インデックス運用):なし
投資対象の信託報酬について
- ファンドラップ(対面):年率0.2%~0.5%程度
- 新NISA(インデックス運用):年率0.1%程度
年間の合計コスト
- ファンドラップ(対面):約1.2%~2.0%
- 新NISA(インデックス運用):約0.1%前後
1000万円を運用した場合の年間コスト
- ファンドラップ(対面):約12万~20万円
- 新NISA(インデックス運用):約1万円
上記のように、ファンドラップの維持コストは、自身で運用する場合と比較して10倍から20倍に達するケースも考えられます。
ファンドラップで資産を増やすには、少なくとも年間で1.5%以上のリターンを確保しなければ、自分でインデックス投資を行う場合のスタートラインに立つことすら難しいといえるでしょう。
「このコストを支払ってでも、専門家との対面相談や運用の手間を省くことに価値を感じるか」という点が、契約を判断するうえでの重要な基準となります。
3. ファンドラップで後悔する人と満足する人の違い
実際の金融機関の現場では、ファンドラップを契約して満足される方がいる一方で、短期間で解約に至る方も少なくありません。両者の間には、コストに対する考え方や、資産運用に求める「付加価値」に明確な違いがあります。
3.1 ファンドラップが向いていない「後悔する人」の特徴
「少しでも高いリターンを狙いたい」「自分で投資情報を集めることに抵抗がない」というタイプの方には、ファンドラップはあまり向いていないかもしれません。
近年では、YouTubeやSNSなどで質の高い運用情報が手軽に入手できます。こうした情報を活用し、新NISAの非課税枠を使って低コストな投資信託を自分で選べる方にとって、年率1.5%以上の手数料は「不要なコスト」と感じられるでしょう。
また、「プロに任せるのだから絶対に儲かるはず」といった過度な期待を抱いている場合も、ファンドラップは避けたほうが賢明です。コストが負担となり、期待していた成果との間にギャップが生まれ、結果的に後悔につながりやすくなります。
3.2 ファンドラップが向いている「満足する人」の特徴
その一方で、「資産管理の手間や精神的な負担を軽くしたい」と考える方にとって、ファンドラップは有力な選択肢となり得ます。
- 運用の手間を最小限にしたい方:数多くの銘柄から投資先を選び、市場の動向に応じて資産配分を調整する(リバランス)といった一連の作業を、すべて専門家に任せたいと考えている方。
- 相場下落時の「相談相手」が欲しい方:市場が急落した際に、パニックに陥って資産を売却(狼狽売り)してしまうことを避け、専門家の客観的なアドバイスによって冷静な判断を保ちたい方。
- 認知症への備えや相続を考えている方:将来的な判断能力の低下に備えて運用を自動化したい、あるいは特約を付帯させることで円滑な資産承継を実現したいと考えている方。
ファンドラップの手数料には、こうした「安心感」や「事務手続きの代行」といったサービスへの対価が含まれていると考えることもできます。
4. まとめ:ファンドラップはコストと手間を天秤にかけて判断を
ファンドラップは、すべての人におすすめできる金融商品ではありません。しかし、インターネット上の情報だけを鵜呑みにして「手数料が高いから良くない」と決めつけてしまうのも、極端な判断といえるでしょう。
最も大切なのは、ご自身が資産運用に対して「何を最も重視しているか」を明確にすることです。
「ある程度のコストを支払ってでも、専門家にメンテナンスを任せて精神的な安定を得たい」と考える方にとって、ファンドラップは検討に値する選択肢の一つです。反対に、リターンをできるだけ最大化したいのであれば、手間をかけてでも自分で低コストな商品を選ぶ方が合理的な判断といえます。
資産運用の選択肢は年々多様化しています。ご自身のライフプランやリスク許容度と照らし合わせながら、納得のいく方法を見つけてみてはいかがでしょうか。
【投資に関するご注意】 本記事は、特定の金融商品の勧誘や売買の推奨を目的としたものではありません。投資には元本を割り込むリスクがあります。投資に関する最終的な判断は、必ずご自身の責任において行われるようお願いいたします。
※当記事は再編集記事です。