


2024年になり、従来のNISA制度が拡充・恒久化され、「新NISA」が始まりました。すでに投資を始めている方、これから始めようと考えている方、人によってさまざまだと思います。
中には、子どもの教育費の準備のために、新NISAを活用して積立投資を始めようと考えている方もいるのではないでしょうか。
今回は、「10年後の娘の大学入学費用を狙っても大丈夫でしょうか?」というご質問についてお答えしていきます。
結論から言えば、教育費の準備に新NISAを活用するのはおすすめです。ただし、いくつか注意点もあるので、しっかりと「出口戦略」について考えてから積み立てを始めましょう。
本記事後半の「積立投資シミュレーション」も参考に、積立計画を立ててみてはいかがでしょうか。
1. 大学入学費用はどのくらい?
文部科学省の資料などを基に、大学の入学費用を以下にまとめました。
【国立大学】
- 入学費用:28万2000円
- 授業料(1年間):53万5800円
- 初年度合計:81万7800円
【公立大学】
- 入学費用:39万1305円
- 授業料(1年間):53万6363円
- 初年度合計:82万7668円
【私立大学】
- 入学費用:24万5951円
- 授業料(1年間):93万943円
- 施設設備費:18万186円
- 初年度合計:135万7080円
【私立大学(学部ごと)】
<文科系学部>
- 入学費用:22万5651円
- 授業料(1年間):81万5069円
- 施設設備費:14万8272円
- 初年度合計:118万8991円
<理科系学部>
- 入学費用:25万1029円
- 授業料(1年間):113万6074円
- 施設設備費:17万9159円
- 初年度合計:156万6262円
<医歯系学部>
- 入学費用:107万6278円
- 授業料(1年間):288万2894円
- 施設設備費:93万1367円
- 初年度合計:489万539円
国公立大学へと進学する場合、初年度納付額は約81~82万円です。一方、私立大学の場合は学部によって金額が異なり、文系なら約118万円、理系なら約156万円、医歯系学部では約489万円が平均値となっています。
ただし、大学の入学費用以外にも、下宿先の敷金や礼金、家電の購入費用など、さらに多くの資金が必要になるケースも考えておかなければなりません。
2. 新NISAで10年後の大学入学費用を狙うのはあり?
新NISAを活用して資産形成を行うことは非常に重要です。教育費の準備においても、有効な手段の1つといえるでしょう。
ただし銀行預金などとは異なり、相場状況によっては元本を割り込む可能性がある点には注意しなければなりません。
特に、投資期間が短期であればあるほどリスクが高くなるので、「長期・積立・分散」を念頭におく必要があります。金融庁の資料を基に、長期投資の運用成果を見てみましょう。
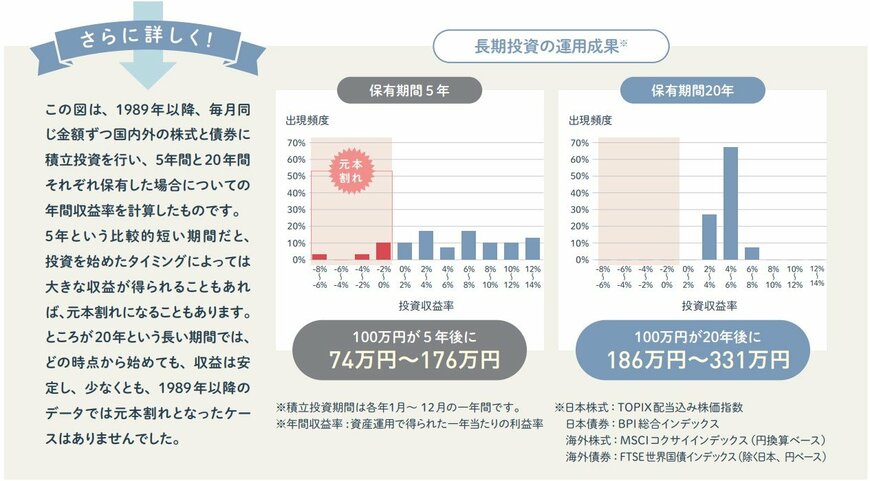
1989年以降のデータで見ると、保有期間が20年間の場合の収益率は2~8%の間に収れんしていることがわかります。
一方で、保有期間が5年間の場合は大きな利益を得られる可能性があるものの、元本割れのリスクも高まっていることがわかります。
今回のケースでは、投資信託などを10年間積み立てることを想定していらっしゃると思いますが、20年間積み立てたケースに比べて元本割れのリスクが高いことを想定しておく必要があるでしょう。
3. 新NISAで大学入学費用を貯める際の具体的なポイント2つ
元本を割れてしまうケースを想定し、以下のポイントを押さえておきましょう。
3.1 売却のタイミングを逃さない
10年後までに資金を準備する必要があるので、運用益を得られるタイミングで売却し、現金化する必要があります。しかし、10年後の相場環境によっては、元本を大きく割ってしまっている可能性も否定できません。
そのため、例えば7~8年積み立てた段階で運用益が乗り、目標金額に近いところまで到達していれば、10年を待たずに売却することも視野に入れておくことが大切です。
とはいえ、相場動向を正確に予測することは専門家でも不可能であり、完璧なタイミングで売却するのは簡単なことではありません。
保有商品の値動きや経済動向などをこまめにチェックし、いつでも売却できるように構えておくことが大切です。
3.2 新NISA以外の方法も検討する
元本を割ってしまったケースを想定し、新NISA以外でも入学費用を準備しておくことが大切です。例えば、預貯金や積立型の生命保険などが選択肢となります。
積立方法を分散しておくことでリスクヘッジにもつながるため、「投資」以外の方法を考えておきましょう。
4. 積立投資シミュレーション
「毎月1~3万円・10年間・年利3.0%」で積み立てたケースを想定し、シミュレーションしてみました。前述した進学先別の入学費用とシミュレーション結果を参考に、積立計画を立ててみてはいかがでしょうか。
※あくまでもシミュレーションであり、実際の運用結果を確約するものではありません。
4.1 「月1万円・10年間・年利3.0%」

【10年後の運用結果】
- 元本:120万円
- 運用益:19万7000円
- 合計:139万7000円
4.2 「月2万円・10年間・年利3.0%」

【10年後の運用結果】
- 元本:240万円
- 運用益:39万5000円
- 合計:279万5000円
4.3 「月3万円・10年間・年利3.0%」

【10年後の運用結果】
- 元本:360万円
- 運用益:59万2000円
- 合計:419万2000円
5. 早めに準備を始めよう
大学入学費用の準備に新NISAを活用するのは非常に有効な手段です。しかし、「出口戦略」についてよく考え、市場の動向や保有商品の値動きを注視しておかなければなりません。
リスクを許容できない場合は新NISA以外の方法も検討し、自分に合った方法でお子さまの進学に備えましょう。

参考資料
- 文部科学省「私立大学等の令和3年度入学者に係る学生納付金等調査結果について」
- 文部科学省「令和3年度 私立大学入学者に係る初年度学生納付金平均額(定員1人当たり)の調査結果について」
- 金融庁「NISA早わかりガイドブック」
- 金融庁「資産運用シミュレーション」
加藤 聖人


