

日本の公的年金は原則65歳から受給が開始となるため、そのタイミングに合わせて定年退職をして老後生活をスタートさせる方・しようとしている方も多いでしょう。
とはいえ、近年「老後2000万円問題」が話題となっていることや、働くシニアが増えていることから、65歳以降は働かずに年金だけで生活していけるか不安に感じる人もいるかもしれません。
では、夫婦2人で「貯蓄2000万円」を保有し、毎月年金として20万円を受け取れる場合、就労せずに老後生活を送ることはできるのでしょうか。
本記事では、老後の家計収支から、夫婦2人「貯蓄2000万円・年金20万円」の場合の、老後のシミュレーションをしていきます。
1. 夫婦2人、老後に必要な消費支出はいくら?
老後に貯蓄が必要となる大きな理由は、老後の収入源となる「年金」だけで、生活をまかなうことが難しいからです。
反対に、年金だけで老後生活を送ることができれば、少ない貯蓄でも過ごすことが可能です。
では、65歳以上の夫婦2人のみの世帯における、家計収支はどのようになっているのでしょうか。
総務省の「家計調査報告 家計収支編 2022年(令和4年)平均結果の概要」によると、65歳以上の夫婦のみの無職世帯の家計収支は下記のとおりです。
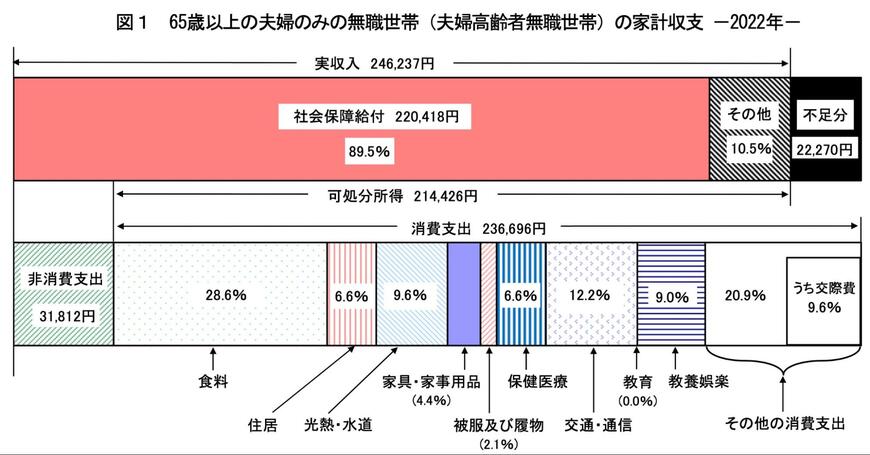
可処分所得が約21万円に対して、消費支出が約23万円となっており、不足分として毎月2万円の赤字であることがわかります。
「可処分所得」とは、収入のうち税金や社会保険料を除いた所得であり、手取り収入のことを指します。
今回のシミュレーションにある「年金20万円」が額面の金額(実収入)の場合は、ここからさらに2万〜3万円ほどの税金・社会保険料が天引きされる可能性があります。
年金20万円が手取り収入であっても、平均的な消費支出の中で生活する場合は毎月約3万円前後の赤字になることが想定されます。
つまり、「額面の収入20万円」「手取り収入20万円」どちらのケースであっても、毎月貯蓄から赤字分を補填する必要が出てくるとうかがえます。
2. 年金20万円の場合、貯蓄2000万円で老後生活は足りるのか
前章では、年金20万円で平均的な消費支出の中で生活する場合は、毎月数万円の赤字になると説明しました。
赤字になった分は、貯蓄から補填する必要が出てきますが、貯蓄2000万円で足りるのでしょうか。
2.1 手取り収入20万円の場合
2/3

出所:シミュレーションをもとに筆者作成
仮に、「手取り収入20万円」で「1ヶ月の消費支出が23万円」だった場合、1年間の赤字分は36万円となり、100歳まで生きるとしても1260万円の補填で生活をしていけます。
もし、その間に病気やけが、家の修繕が必要になったとしても、残りの貯蓄でなんとか生活していける可能性はあります。
反対に、「額面の収入が20万円」でそこから税金や社会保険料が差し引かれて、「手取り収入が17万円」だった場合を想定してみます。
2.2 額面の収入が20万円の場合
3/3

出所:シミュレーションをもとに筆者作成
上記の条件で「1ヶ月の消費支出が23万円」だった場合、1年間の赤字は72万円となり、100歳までに2520万円を補填する必要が出てきます。
この場合、約27年で2000万円を生活費だけで使い果たしてしまうだけでなく、入院費や修繕費といった大きな出費をカバーするのも少々難しいとうかがえます。
3. 貯蓄2000万円で老後生活はしていけるのか
前章のシミュレーションはあくまで単純計算によるものですが、年金20万円が「額面か」「手取りか」によって、貯蓄2000万円で安泰な老後生活が送れるかが変わることがわかりました。
しかし、年金額が20万円より少なくても貯蓄2000万円で十分に生活していくこともできます。
たとえば、年金の手取り収入が17万円だったとしても、1ヶ月の消費支出が20万円だった場合、1年間の赤字は36万円となります。
つまり、年金の手取り収入が少なくても、その分生活費を抑えた生活をすれば、65歳以降も働かずに年金と貯蓄だけで生活していける可能性が高まります。
また、収入が多く生活支出が極端に少ない場合は、生きている間に貯蓄が使いきれないといったケースも発生するかもしれません。
そのため、今一度ご自身が受け取れる年金額を確認して、老後生活をシミュレーションをしておけると良いでしょう。
4. 老後に必要な貯蓄額は人によって異なる
本記事では、老後の家計収支から、夫婦2人「貯蓄2000万円・年金20万円」の場合の、老後のシミュレーションをしていきました。
一見、夫婦2人で「貯蓄2000万円」もあり、毎月年金として20万円を受け取れるのであれば、老後は悠々自適な生活が送れると思ってしまいますが、老後の平均的な消費支出から想定すると、意外と生活が厳しくなる可能性もあります。
年金20万円と聞くと、全て受け取れると思ってしまいますが、実際にはそこから税金・社会保険料が天引きされた状態で手元にくるため、「額面」ではなく「手取り収入」で老後のシミュレーションをすることをおすすめします。
ご自身が将来、年金をどのくらい受給できるかしりたい場合は「ねんきん定期便」や「ねんきんネット」で確認し、掲載されている額面から「手取り収入」を想定してみましょう。
参考資料
和田 直子


